La empresa conjunta de GM y LG producirá en serie las celdas de batería LMR
Comparte esta página
Ultium Cells, la empresa conjunta de GM y LG Energy Solution, anunció que transformará su planta de Spring Hill, en Tennessee, para la producción en serie de celdas de batería prismáticas ricas en litio-manganeso (LMR); se espera que la instalación sea la primera del mundo en producir esta química en serie. LMR es una solución que se sitúa en medio de las dos químicas de batería más comunes: promete una densidad energética notablemente mayor que la LFP y un coste más bajo que las celdas de alto níquel. El objetivo de GM es llevar este equilibrio a los camiones y SUV de tamaño completo en 2028.
Lo más destacado
- La planta de Spring Hill va camino de ser la primera instalación en producir celdas LMR prismáticas en serie
- LMR afirma una densidad energética un 33% mayor en comparación con LFP
- Objetivo de autonomía de más de 400 millas en camiones eléctricos
- La conversión, junto con la producción de ESS, implica una inversión de 1.000 millones de dólares hasta 2030
- Se espera que los EV con LMR estén en las carreteras en 2028
¿Qué es la química de batería LMR y qué la hace diferente?
LMR significa "lithium manganese rich", es decir, rico en litio-manganeso. La idea, de hecho, lleva años sobre la mesa: reducir la proporción de metales caros en la composición del cátodo, es decir, en el lado positivo de la celda, y aumentar la proporción del manganeso, que es barato. El cobalto es uno de los componentes más caros de este negocio; el níquel, por su parte, es un metal con un precio muy volátil y un suministro riesgoso. El manganeso, en cambio, es un material abundante y asequible. El problema era que usar manganeso en altas proporciones ha sido durante mucho tiempo complicado en términos de capacidad y vida útil.
La celda que GM ha presentado puede reducir la proporción de cobalto dentro del cátodo hasta el 2%; el contenido de manganeso se sitúa en la banda del 30-40%. Los ingenieros de la compañía afirman que LMR se sitúa en un punto con un rendimiento cercano al NMC pero con un coste notablemente menor. La cifra más clara es la siguiente: una densidad energética un 33% mayor en comparación con las mejores celdas LFP, con un coste comparable. Si por el mismo coste puedes meter un tercio más de energía en tu paquete, eso es una diferencia seria en el mundo del vehículo eléctrico.
Para alguien que lleva años siguiendo este asunto, lo más llamativo es que, en lugar de ocultar los defectos conocidos de esta química, la compañía ha ido a por ellos buscando una solución de ingeniería. Los cátodos LMR han sido históricamente conocidos por su corta vida útil, es decir, por su baja resistencia al ciclo. GM sostiene que estos problemas se han superado en el ámbito de los materiales del cátodo, la formulación del electrolito, los aditivos y el montaje de la celda. La afirmación es grande; pero se ve que la compañía tiene la intención de asumir este riesgo, porque la empresa conjunta ha dedicado una fábrica a esta tarea.
¿Por qué esta tecnología se estrena primero en los camiones eléctricos?
Que los camiones y SUV de tamaño completo se hayan elegido como primer ámbito de aplicación de LMR no es casualidad, es cálculo. En los vehículos pesados, la capacidad de la batería y, por tanto, su coste representan una proporción mucho mayor del coste total del vehículo. El mismo ahorro en costos de empaquetado que en un hatchback pequeño equivale a unos cientos de dólares, en un paquete de camión grande puede significar un ahorro de más de 6.000 dólares, según el objetivo de GM. En cuanto a la autonomía, la escala también crece: GM apunta a una autonomía de más de 400 millas (unos 650 km) en camiones eléctricos con LMR.
Otra dimensión es la posición competitiva. La plataforma de camiones eléctricos de GM presenta hoy, con su química de alto níquel, valores de autonomía destacados en su segmento; y no quiere renunciar a esa ventaja. El LMR no está posicionado aquí como sustituto, sino como complemento: mientras las celdas de alto níquel conservan su lugar en las versiones que requieren la máxima autonomía, el LMR, superando a las químicas asequibles de hoy, reforzará la zona media-baja de la gama de productos. Según la propia definición de GM, el LMR se sitúa entre el NMC de alta autonomía y el LFP de bajo costo.
Mientras el alto níquel sigue ofreciendo la máxima autonomía, el LMR nos permite avanzar por delante de las químicas más asequibles de hoy. Esta tecnología ampliará la elección de los clientes en el mercado de camiones y SUV de tamaño completo.
¿Qué transformación experimentará la planta de Spring Hill?
La verdadera noticia del anuncio no es la tecnología en sí, sino la decisión de producción. La planta de Spring Hill, en Tennessee, será transformada para la producción de celdas prismáticas LMR, y se espera que sea la primera planta del mundo en producir esta química en formato prismático en serie. Las modificaciones comenzarán hacia finales de 2026 y se completarán en 2028; se planea que la preproducción comience hacia finales de 2027 en una planta de LGES.
Spring Hill no hará este trabajo sola. La planta también incluirá producción de LFP junto con LMR; la planta adquirirá una estructura capaz de producir celdas tanto en formato pouch como prismático. La planta de Warren, en Ohio, continuará con la producción de NMC. El resultado es una red de producción con tres químicas, dos formatos y dos fábricas, lo cual es una clara señal de que GM está jugando todas sus cartas a una sola apuesta.
La transformación representa una inversión total de 1.000 millones de dólares hasta 2030, junto con mejoras en la producción de LFP para los sistemas de almacenamiento de energía de LGES. En cuanto a los recursos humanos, se prevé la creación de aproximadamente 500 nuevos empleos; la plantilla actual de la planta es de 1.200 personas. Esta es también la segunda gran jugada de la empresa conjunta en Spring Hill: la planta había comenzado en junio de 2026 la producción de celdas LFP para almacenamiento destinadas a los clientes de LGES Vertech.
Red de producción y cronograma
| Planta / etapa | Producción | Cronograma |
|---|---|---|
| Spring Hill, Tennessee | LMR prismática + LFP (pouch y prismática) | Transformación a finales de 2026, finalización en 2028 |
| Warren, Ohio | NMC (níquel-cobalto-manganeso-aluminio) | En curso |
| Planta de LGES | Preproducción de LMR | Final de 2027 |
| Vehículos de carretera | Camiones eléctricos y SUV con LMR | 2028 |
Comparación de las tres químicas: LFP, NMC y LMR
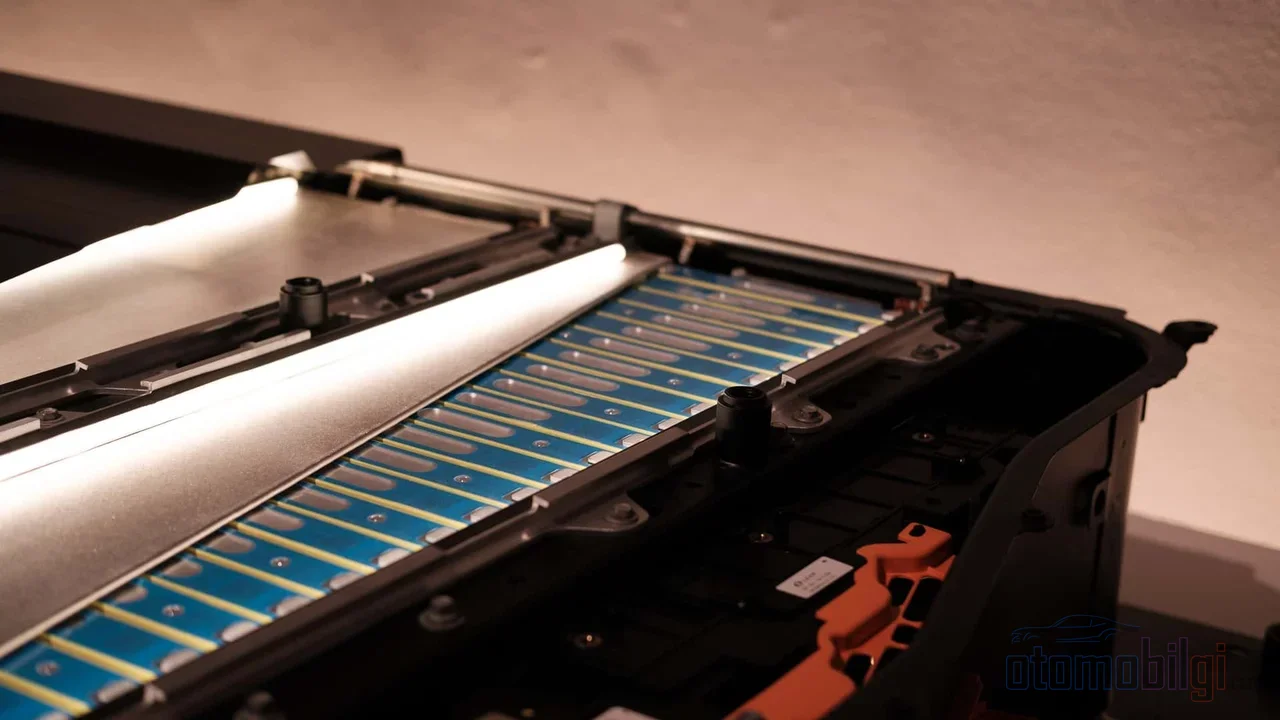
Para entender dónde encaja LMR hay que poner lado a lado los dos pilares actuales del mercado. Hoy aproximadamente el 60% de las celdas globales de VE tiene formato prismático y la LFP representa aproximadamente el 55% del mercado mundial; la mayor parte del suministro está en manos de dos fabricantes chinos. La tabla resume las supuestas fortalezas de las tres químicas:
| Química | Fortaleza | Debilidad |
|---|---|---|
| LFP | En promedio un 40% más barata que la NMC por kWh | Baja densidad energética |
| NMC (alto níquel) | Aproximadamente un 40% mejor densidad energética, el mayor alcance | Costo y dependencia de materias primas caras |
| LMR | Un 33% más densa que la LFP, con costo comparable | Aún sin prueba de producción en serie ni de vida útil |
¿Cómo puede cambiar esta jugada la competencia en baterías?
El atractivo estratégico de LMR no es solo cuestión de matemática de costos, sino también de geografía del suministro. Como el suministro mundial de celdas LFP está en gran medida en manos de dos fabricantes chinos, las marcas occidentales se ven obligadas a obtener licencias, formar empresas conjuntas o centrarse en soluciones caras de alto níquel. Según la definición de GM, LMR se presenta como una forma de crear capacidad de baterías asequibles sin depender de China. En este contexto, es en sí misma una jugada de autonomía industrial.
La otra pata de la competencia se da en un campo del que nadie se aleja: Se informa que Ford también avanza en la química LMR y apunta a vehículos eléctricos más asequibles y de largo alcance hacia el final de la década; la propia afirmación de Ford es que LMR podría incluso superar a las celdas de alto níquel. Estas declaraciones de Ford no vienen con una decisión oficial de producción, pero la dirección está clara: la química rica en manganeso está en la agenda de los dos grandes fabricantes de camiones de EE. UU.
Una nota sobre el terreno de los costos: los precios promedio de las baterías retrocedieron un 8% en 2025; la eficiencia de producción y las transiciones de química respaldaron esta caída. Es decir, la afirmación de costos de LMR nacerá dentro de un mercado que ya cae de forma continua. La ecuación prometida de "costo comparable a la LFP, un 33% más de densidad" se pondrá a prueba en un terreno donde los competidores no se quedarán quietos. Sin alargar demasiado el asunto: las cifras lucen bien en los anuncios, pero la verdadera prueba se da en la línea de producción.
Una cifra de la que hay que desconfiar y una advertencia
Como nota al margen: en internet circulan expresiones como "caídas de hasta el 40% en los costos de las baterías"; esta cifra aparece solo en algunos contenidos de video y no es la afirmación oficial de la empresa. El compromiso oficial es un costo comparable al de la LFP más un 33% de densidad energética. No debería sorprender: este tipo de tijeras entre los anuncios oficiales y las redes sociales siempre han existido; el árbitro volverá a ser la propia celda.
La segunda advertencia tiene que ver con el cronograma. Aunque el responsable de baterías de GM dijo que el desarrollo avanza según lo planeado, no había reconfirmado posteriormente el objetivo de 2028. El riesgo histórico del lado de la química también sigue sobre la mesa: El problema del ciclo de vida de LMR es un tema debatido durante años en el mundo automotriz a través de los plazos de garantía y los valores de segunda mano. Hay un largo camino entre que los ingenieros de GM afirmen haber superado estos problemas heredados y que la afirmación se verifique a lo largo de cientos de miles de celdas.
La parte visible de un largo trabajo
Esta decisión no se tomó de la noche a la mañana. GM comenzó sus investigaciones sobre celdas ricas en manganeso en 2015 y llevó a cabo sus trabajos de prototipado en el Warren Battery Cell Innovation Center, en Michigan. En el lado de LG Energy Solution, el asunto tampoco es nada nuevo: la primera patente de LMR data de 2010 y la empresa cuenta con más de 200 patentes de LMR, con el mayor portafolio de propiedad intelectual en este campo. Es decir, la decisión de producción anunciada supone llevar a la planta más de una década de acumulación de I+D. Antes, las conversaciones sobre tecnología de baterías giraban en torno a las cifras de producción de las fábricas de China; ahora, la conversión de una instalación en Tennessee es candidata a estar en el centro de esa conversación. Si el equilibrio que promete LMR funciona, la obligación del comprador de camiones eléctricos de elegir entre larga autonomía y precio razonable se relajaría por primera vez de manera seria. Si no funciona, el coste de una década de I+D se quedará en el papel. Ambas posibilidades están abiertas; pero que lo determine la primera instalación es un comienzo significativo.
Fuentes
- Ultium Cells to Upgrade Spring Hill Operations to Produce LMR Prismatic Battery Cells (Ultium Cells, 28 de septiembre de 2026)
- Ultium Cells to bring LMR prismatic battery cell production to Tennessee (GM News, 29 de septiembre de 2026)
- GM and LG Energy Solution to pioneer LMR battery cell technology (GM News, 13 de mayo de 2025)
- Why LMR batteries will change the outlook for the EV market (GM News, 13 de mayo de 2025)
- Ultium Cells boasts $1B investment for future affordable GM EV batteries (WardsAuto, 30 de septiembre de 2026)
- General Motors Just Took A Big Step Towards Its Next-Gen EV Battery (InsideEVs, 29 de septiembre de 2026)
- Electric vehicle batteries - Global EV Outlook 2026 (IEA)
- GM bets big on a battery no one builds yet (christopherchico Substack)
- GM Will Make Its Electric Trucks and SUVs Cheaper (MotorTrend)