Wspólne przedsięwzięcie GM i LG będzie seryjnie produkować ogniwa bateryjne LMR
Udostępnij tę stronę
Ultium Cells, wspólne przedsięwzięcie GM i LG Energy Solution, ogłosiło, że zakład Spring Hill w Tennessee zostanie przekształcony w seryjną produkcję ogniw bateryjnych pryzmatycznych bogatych w lit-mangan (LMR); oczekuje się, że będzie to pierwszy zakład na świecie produkujący tę chemię seryjnie. LMR to rozwiązanie plasujące się pomiędzy dwiema najpopularniejszymi chemiami bateryjnymi: obiecuje wyraźnie wyższą gęstość energii niż LFP, a niższym kosztem niż ogniwa o wysokiej zawartości niklu. Celem GM jest przeniesienie tej równowagi na drogi w pełnowymiarowych pickupach i SUV-ach w 2028 roku.
Najważniejsze informacje
- Zakład Spring Hill jest na drodze do zostania pierwszym zakładem produkującym seryjnie pryzmatyczne ogniwa LMR
- LMR oferuje o 33% wyższą gęstość energii w porównaniu z LFP
- Cel zasięgu powyżej 400 milów w pickupach elektrycznych
- Przekształcenie wraz z produkcją ESS to inwestycja o wartości 1 miliarda dolarów do 2030 roku
- Oczekuje się, że EV z LMR pojawią się na drogach w 2028 roku
Czym jest chemia bateryjna LMR i co ją wyróżnia?
LMR oznacza "lithium manganese rich", czyli bogaty w lit-mangan. Pomysł właściwie od lat jest na stole: zmniejszenie udziału drogich metali w składzie katody, czyli po dodatniej stronie ogniwa, i zwiększenie udziału tanego manganu. Kobalt to jeden z najdroższych elementów tej układanki; nikel natomiast ma cenę skaczącą i jest metalem ryzykownym pod względem podaży. Mangan to materiał zarówno powszechnie dostępny, jak i przystępny cenowo. Problem polegał na tym, że przez długi czas używanie manganu w wysokiej proporcji było trudne pod względem pojemności i trwałości.
Ogniwo zaprezentowane przez GM potrafi obniżyć udział kobaltu w katodzie do zaledwie 2%; zawartość manganu mieści się w przedziale 30-40%. Inżynierowie firmy twierdzą, że LMR osiąga punkt, w którym wydajnością jest bliska NMC, a jego koszt jest wyraźnie niższy. Najbardziej jednoznaczna liczba wygląda tak: o 33% wyższa gęstość energii w porównaniu z najlepszymi ogniwami LFP, przy porównywalnym koszcie. Jeśli przy tym samym koszcie możesz zmieścić w swoim pakiecie o jedną trzecią więcej energii, to w świecie pojazdów elektrycznych jest to poważna różnica.
Dla kogoś, kto od lat śledzi tę dziedzinę, właściwa wiadomość polega na tym, że firma zamiast ukrywać znane ograniczenia tej chemii, zabrała się do nich i szuka rozwiązania inżynieryjnego. Katody LMR historycznie kojarzyły się z krótką żywotnością, czyli niską odpornością cykliczną. GM twierdzi, że te problemy zostały przezwyciężone po stronie materiałów katodowych, formułowania elektrolitu, procesów produkcyjnych i montażu ogniw. To duże twierdzenie; ale widać, że firma zamierza podjąć to ryzyko, ponieważ wspólne przedsięwzięcie poświęciło tej sprawie fabrykę.
Dlaczego ta technologia trafia najpierw do elektrycznych pickupów?
Wybór pełnowymiarowych pickupów i SUV-ów jako pierwszego obszaru zastosowania LMR to nie przypadek, tylko kalkulacja. W ciężkich pojazdach pojemność pakietu bateryjnego, a co za tym idzie jego koszt, stanowi znacznie większy udział w całkowitym koszcie pojazdu. Ta sama oszczędność kosztów pakietu może oznaczać kilkaset dolarów w małym hatchbacku, ale w pakiecie dużego samochodu ciężarowego - ponad 6000 dolarów, jak zakłada GM. Skala rośnie również po stronie zasięgu: GM celuje w zasięg powyżej 400 mil (ok. 650 km) w ciężarówkach elektrycznych z LMR.
Kolejny wymiar to pozycja konkurencyjna. Elektryczna platforma ciężarówek GM ma dziś wartości zasięgu wyróżniające się w segmencie dzięki wysokiej chemii niklowej; GM nie chce rezygnować z tej przewagi. LMR jest tutaj pozycjonowany nie jako zamiennik, lecz jako uzupełnienie: ogniwa o wysokiej zawartości niklu zachowują swoje miejsce w wersjach wymagających największego zasięgu, a LMR, budując na dzisiejszych tańszych chemiach, wzmocni dolno-średni segment gamy produktów. Według własnej definicji GM, LMR plasuje się pomiędzy wysokozasięgowym NMC a tanim LFP.
Podczas gdy wysoki nikel nadal zapewnia największy zasięg, LMR pozwala nam wyprzedzić dzisiejsze bardziej przystępne cenowo chemie. Ta technologia poszerzy wybór klientów na rynku ciężarówek i pełnowymiarowych SUV-ów.
Jaką transformację przejdzie zakład Spring Hill?
Prawdziwą wiadomością w ogłoszeniu nie jest sama technologia, lecz decyzja produkcyjna. Zakład w Spring Hill w stanie Tennessee zostanie przekształcony do produkcji pryzmatycznych ogniw LMR i ma być pierwszym zakładem na świecie produkującym tę chemię w seryjnym formacie pryzmatycznym. Modyfikacje rozpoczną się pod koniec 2026 roku i zostaną ukończone w 2028 roku; produkcja przedprodukcyjna LMR ma rozpocząć się pod koniec 2027 roku w zakładzie LGES.
Spring Hill nie wykona tej pracy w pojedynkę. W zakładzie oprócz LMR będzie również prowadzona produkcja LFP; zakład zyska strukturę zdolną do produkcji ogniw zarówno w formacie pouch, jak i pryzmatycznym. Zakład Warren w Ohio będzie kontynuował produkcję NMC. Powstaje sieć produkcyjna z trzema chemiami, dwoma formatami i dwiema fabrykami, co jest wyraźnym sygnałem, że GM stawia na jedną kartę.
Transformacja, wraz z ulepszeniami produkcji LFP dla systemów magazynowania energii LGES, stanowi łączną inwestycję o wartości 1 miliarda dolarów do 2030 roku. Po stronie zasobów ludzkich przewiduje się utworzenie około 500 nowych miejsc pracy; obecna załoga zakładu liczy 1200 osób. To jednocześnie drugi wielki ruch spółki joint venture w Spring Hill: zakład rozpoczął już w czerwcu 2026 roku produkcję ogniw LFP do celów magazynowania energii dla klientów LGES Vertech.
Sieć produkcyjna i podsumowanie
| Zakład / etap | Produkcja | Harmonogram |
|---|---|---|
| Spring Hill, Tennessee | LMR pryzmatyczny + LFP (pouch i pryzmatyczny) | Transformacja od końca 2026, ukończenie 2028 |
| Warren, Ohio | NMC (nikel-kobalt-mangan-aluminium) | W toku |
| Zakład LGES | Produkcja przedprodukcyjna LMR | Koniec 2027 |
| Pojazdy drogowe | Ciężarówki elektryczne i SUV-y z LMR | 2028 |
Porównanie trzech chemii: LFP, NMC i LMR
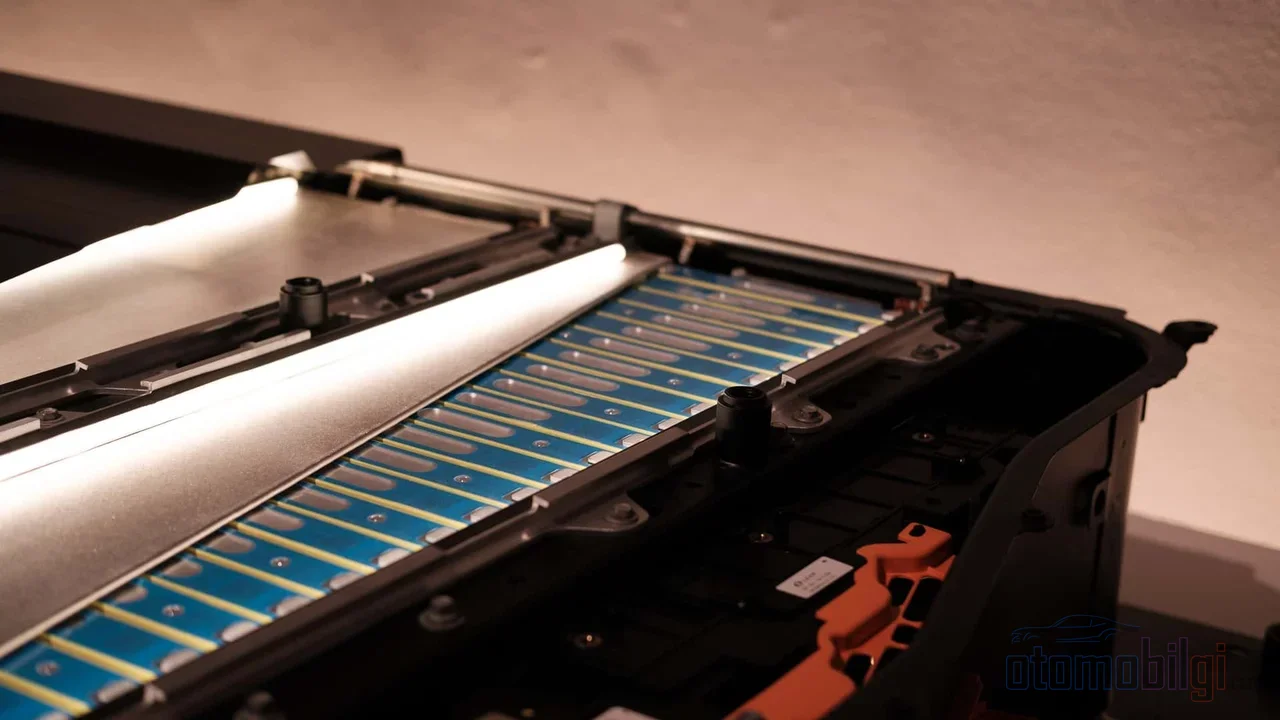
Aby zrozumieć, gdzie plasuje się LMR, trzeba postawić obok siebie dwa obecne filary rynku. Dziś około 60% globalnych ogniw EV ma format pryzmatyczny, a LFP stanowi w przybliżeniu 55% globalnego rynku; większość podaży jest w rękach dwóch chińskich producentów. Tabela podsumowuje rzekome mocne strony trzech chemii:
| Chemia | Mocna strona | Słaba strona |
|---|---|---|
| LFP | przeciętnie o 40% tańsza od NMC w przeliczeniu na kWh | niska gęstość energetyczna |
| NMC (wysokoniklowa) | około 40% lepsza gęstość energetyczna, największy zasięg | koszty i zależność od drogich surowców |
| LMR | o 33% gęstsza od LFP przy porównywalnych kosztach | brak jeszcze dowodów na produkcję seryjną i trwałość |
Jak ten ruch może zmienić rywalizację baterii?
Strategiczna atrakcyjność LMR to nie tylko matematyka kosztów, ale także geografia podaży. Ponieważ globalna podaż ogniw LFP znajduje się w dużej mierze w rękach dwóch chińskich producentów, marki na Zachodzie muszą albo kupować licencje, albo tworzyć spółki typu joint venture, albo skupiać się na drogich rozwiązaniach wysokoniklowych. Jak definiuje GM, LMR przedstawiane jest jako sposób na zbudowanie przystępnej cenowo pojemności baterii bez uzależniania się od Chin. W tym kontekście jest to ruch czysto o charakterze suwerenności przemysłowej.
Druga oś rywalizacji to obszar, od którego nikt się nie trzyma z daleka: podaje się, że Ford również robi postępy w chemii LMR i do końca dekady celuje w bardziej przystępne cenowo pojazdy elektryczne o długim zasięgu; twierdzenie samego Forda jest takie, że LMR może przebić nawet ogniwa wysokoniklowe. Te wypowiedzi po stronie Forda nie wiążą się z oficjalną decyzją produkcyjną, ale kierunek jest jasny: chemia bogata w mangan jest w centrum uwagi dwóch największych amerykańskich producentów ciężarówek.
Notatka na temat poziomu kosztów: w 2025 roku średnie ceny baterii spadły o 8%; sprawność produkcji i przejścia na inne chemie wspierały ten spadek. Czyli roszczenie kosztowe LMR urodzi się na rynku, który i tak nieustannie przesuwa się w dół. Równanie „koszty porównywalne z LFP, o 33% większa gęstość" zostanie poddane próbie na gruncie, na którym konkurenci nie będą stać w miejscu. Nie warto ciąć grubsza: liczby ładnie wyglądają w komunikatach, ale prawdziwy egzamin zdaje się na linii produkcyjnej.
Liczba, od której trzeba się trzymać z daleka, i jedno ostrzeżenie
Jako notatka na marginesie: w internecie krążą.hasła typu „spadek kosztów baterii nawet o 40%"; ta liczba dotyczy tylko niektórych nagrań wideo i nie jest oficjalnym twierdzeniem firmy. Oficjalnym zobowiązaniem jest koszt porównywalny z LFP plus 33% gęstości energetycznej. Nie powinno to dziwić: takie rozjazdy między oficjalnymi komunikatami a mediami społecznościowe istniały zawsze; sędzią i tak będzie samo ogniwo.
Drugie ostrzeżenie dotyczy harmonogramu. Choć kierownik działu baterii GM powiedział, że prace rozwojowe postępują zgodnie z planem, cel na 2028 rok nie został później ponownie potwierdzony. Historyczne ryzyko po stronie chemii również wciąż jest na stole: Problem żywotności ogniw LMR to temat, nad którym w motoryzacyjnym świecie latami toczono spory w kontekście okresów gwarancji i wartości aut z drugiej ręki. Między twierdzeniem inżynierów GM, że pokonali te dziedziczne problemy, a potwierdzeniem tego twierdzenia na setkach tysięcy ogniw istnieje długa droga.
Widoczna część długiej pracy
Tej decyzji nie podjęto z dnia na dzień. GM rozpoczął badania nad ogniwami bogatymi w mangan w 2015 roku, a prace nad prototypami prowadził w Warren Battery Cell Innovation Center w Michigan. Po stronie LG Energy Solution sprawa też nie jest nowa: pierwszy patent LMR pochodzi z 2010 roku, a firma posiada ponad 200 patentów LMR, czyli największe portfolio własności intelektualnej w tej dziedzinie. Ogłoszona decyzja o produkcji to więc przeniesienie ponad dekumulacji dorobku badawczo-rozwojowego na halę fabryczną. Kiedyś rozmowy o technologii baterii toczyły się wokół liczb produkcyjnych fabryk w Chinach; dziś przekształcenie jednego zakładu w Tennessee kandyduje do roli centrum tych rozmów. Jeśli obiecowana przez LMR równość się sprawdzi, konieczność wyboru przez nabywcę elektrycznych ciężarówek między długim zasięgiem a rozsądną ceną po raz pierwszy poważnie się złagodnieje. Jeśli nie, koszt dekady badań i rozwoju pozostanie na papierze. Obie możliwości są otwarte; ale wyznaczenie kierunku przez pierwszy zakład to znaczący początek.
Źródła
- Ultium Cells to Upgrade Spring Hill Operations to Produce LMR Prismatic Battery Cells (Ultium Cells, 28 września 2026)
- Ultium Cells to bring LMR prismatic battery cell production to Tennessee (GM News, 29 września 2026)
- GM and LG Energy Solution to pioneer LMR battery cell technology (GM News, 13 maja 2025)
- Why LMR batteries will change the outlook for the EV market (GM News, 13 maja 2025)
- Ultium Cells boasts $1B investment for future affordable GM EV batteries (WardsAuto, 30 września 2026)
- General Motors Just Took A Big Step Towards Its Next-Gen EV Battery (InsideEVs, 29 września 2026)
- Electric vehicle batteries - Global EV Outlook 2026 (IEA)
- GM bets big on a battery no one builds yet (christopherchico Substack)
- GM Will Make Its Electric Trucks and SUVs Cheaper (MotorTrend)