Guida allo Sconto per Assenza di Sinistri: Livelli, Trasferimento e Diritto alla Perdita
Condividi questa pagina
Lo sconto sinistri-free indica lo sconto ottenuto sul premio che pagherai l'anno successivo quando completi il periodo di polizza senza sinistri. Nell'assicurazione circolazione è mantenuto in un sistema a livelli che varia da 0 a 8, è associato alla persona e dipende dall'assicurato e non dal veicolo. Anche se il veicolo viene venduto, il diritto continua nello stesso tipo di veicolo; tuttavia, in caso di annullamento della polizza e di alcune denunce di sinistro, questo diritto può andare perso parzialmente o completamente.
Punti Salienti
- Nell'assicurazione circolazione la prima polizza parte dal 4° livello ; il livello più alto è l'8° livello.
- Lo sconto è associato alla persona; il nuovo proprietario del veicolo non può usufruire della metà dello sconto del proprietario precedente.
- Dal 1° gennaio 2026 è possibile richiedere la correzione del livello nella nuova polizza dopo la vendita del veicolo.
- I sinistri in cui sei assicurato senza colpa e un singolo danno ai vetri non compromettono lo sconto.
- Cambiare compagnia non incide sullo sconto; il livello è monitorato dal registro centrale.
Cos'è lo Sconto Senza Sinistri e a Chi è Associato?
La logica del sistema è semplice: l'assicuratore, nel prezzare il rischio, guarda la storia del conducente. Ogni anno trascorso senza sinistri gioca a tuo favore, mentre un incidente con colpa gioca contro di te. Per questo lo sconto senza sinistri funziona sia come premio sia come deterrente; mentre il premio del conducente prudente scende, al conducente che segnala frequenti sinistri viene applicato un sovrappremio.
Il punto in cui devi acquisire un'abitudine consolidata è questo: Questo diritto appartiene all'assicurato proprietario del libretto di circolazione, non al veicolo. Come qualcuno che lavora in questo settore da oltre trent'anni, posso dire che uno degli errori più comuni è credere che lo sconto appartenga al veicolo. Quando vendi il tuo veicolo, l'acquirente non può usufruire del tuo livello; allo stesso modo, la storia di sinistri del veicolo usato che acquisti non incide sul tuo livello.
Come Funziona il Sistema a Livelli nell'Assicurazione Circolazione?
Nell'assicurazione circolazione gli sconti senza sinistri sono mantenuti in livelli numerati da 0 a 8. Chiunque stipuli una polizza per la prima volta parte dal 4° livello, cioè dal premio standard senza sconto. Ogni periodo di polizza trascorso senza sinistri ti permette di salire di un livello. Per il livello più alto, l'8°, c'è un requisito aggiuntivo di pazienza: al 7° livello è necessario rimanere senza sinistri per almeno 5 periodi di polizza
| . | Livello | Situazione |
|---|---|---|
| Effetto sul Premio | 4 | Partenza |
| Premio standard senza sconto | 5 | 1 anno senza sinistri |
| Sconto del 5%-15% | 6 | 2 anni senza sinistri |
| Sconto del 20%-30% | 7 | 3 anni senza sinistri |
| Sconto del 40%-45% | 8 | Livello superiore |
| Sconto del 50% | 3 | Sovrappremio |
| Aumento del premio di circa il 50% | 2 | Sovrappremio |
| Aumento del premio di circa il 100% | 1 | Sovrappremio |
| Aumento del premio di circa il 150% | 0 | Livello più basso |
I tassi di sconto dei livelli intermedi possono essere cambiati di periodo in periodo in base alle revisioni tariffarie; la cosa più corretta è verificare il tasso attuale dalla tua polizza o dalla tariffa ufficiale. È importante non solo conoscere i tassi, ma anche come funziona il meccanismo. Facciamo un esempio: se nel tuo primo anno di polizza hai un incidente con colpa e l'assicurazione paga l'indennizzo, scendi al 3° livello, il che comporta un aumento del premio di circa il 45% significa. Se segnali un danno anche l'anno successivo, scendi al 2° gradino e l'aumento raddoppia. In passato questi calcoli venivano tenuti nei registri interni delle compagnie assicurative; ora la cronologia dei gradini è monitorata nel sistema centrale, attraverso i registri SBM. Quando cambi compagnia, la tua storia non si perde: la nuova compagnia consulta il registro.
In che modo un danno incide sullo sconto e quali danni non lo invalidano?
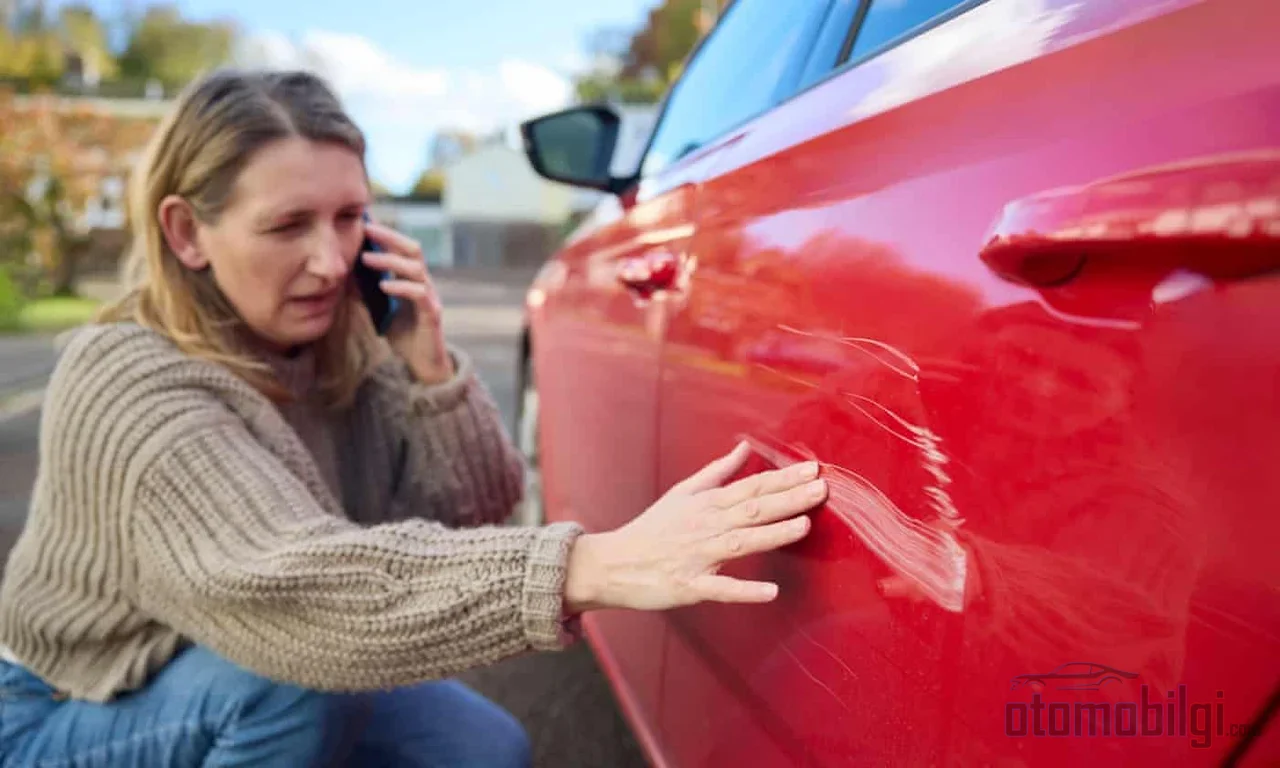
La regola di base è questa: se in un incidente di cui sei colpevole viene pagato un indennizzo dall'assicurazione, lo sconto viene perso in tutto o in parte e, come da regolamento, nella polizza successiva si applica un gradino inferiore. Più pagamenti di indennizzo possono incidere ulteriormente sul calcolo del gradino. Cioè due piccoli incidenti nello stesso anno costano più di un singolo incidente.
Situazioni che non invalidano lo sconto
Non ogni denuncia di danno fa scendere di gradino. Le seguenti situazioni preservano il tuo diritto al bonus senza sinistri:
- Piccoli danni come abrasioni e graffi all'interno o all'esterno del veicolo
- Rottura o crepa del vetro, solo per una volta
- Furto della radio
- Incidenti in cui la controparte è interamente colpevole; se sei assicurato e senza colpa, lo sconto non si invalida
- Piccoli danni coperti dalla garanzia di miniriparazione della polizza casco
Garanzia di protezione del bonus senza sinistri
In alcune polizze casco è possibile acquistare una protezione del bonus senza sinistri o una garanzia di protezione aggiuntiva. Se questa garanzia è presente, lo sconto viene mantenuto anche in caso di una denuncia di danno durante il periodo di validità della polizza. Indipendentemente dalla differenza di premio, è un'opzione da valutare per chi guida frequentemente; tuttavia è fondamentale leggere le condizioni specifiche della polizza.
Segnalare alla assicurazione un piccolo danno o pagare di tasca propria?
Questo è il classico dilemma che vale la pena approfondire. Finché non riporti la riparazione sulla polizza, il tuo bonus senza sinistri continua; quando sostieni tu un piccolo danno, il tuo gradino resta al suo posto. Lo sconto che perderesti scendendo di gradino è spesso superiore al costo di una piccola riparazione. Per questo, per i conducenti che hanno il bonus senza sinistri, farsi carico di piccoli danni come un graffio sul paraurti anteriore può essere vantaggioso a lungo termine. Fai un calcolo indicativo: un indennizzo ti fa scendere di un gradino, e una differenza di premio di qualche punto per gradino incide sul tuo premio per anni. D'altra parte, se il danno è serio, pagare di tasca propria non è ragionevole; nel fissare il limite, confronta il costo della riparazione con la perdita di sconto a lungo termine.
Il bonus senza sinistri si trasferisce in caso di vendita del veicolo?
Questa è una delle domande più frequenti e la risposta è generalmente rassicurante. Poiché lo sconto è associato alla persona, vendendo il tuo veicolo il diritto non si perde. Se acquisti un nuovo veicolo dello stesso tipo - ad esempio da un'automobile a un'automobile - lo sconto continua dal gradino in cui ti trovavi, senza vincoli di tempo. Se passi a un tipo di veicolo diverso, ad esempio a un furgone, si applica il gradino iniziale, il 4°, e il premio senza sconto.
Sul lato casco il funzionamento è un po' diverso: la polizza viene annullata in caso di vendita e viene rimborsato il premio dei giorni non utilizzati. Poiché il bonus senza sinistri accumulato resta a tuo nome, può essere utilizzato nella polizza casco del tuo nuovo veicolo.
Segnaliamo anche un nuovo sviluppo: dopo la Direzione Generale del Tesoro, con l'annuncio del 19 dicembre 2025 dell'ente che gestisce le normative, a partire dal 1 gennaio 2026 è possibile richiedere la correzione del grado per la polizza del veicolo nuovo acquistato in seguito alla vendita di un veicolo. La richiesta viene effettuata tramite l'agenzia o la compagnia assicurativa ed è valida anche per gli assicurati in posizione svantaggiata, non solo per quelli che hanno un grado vantaggioso. È doveroso tuttavia sottolineare che la regolamentazione della regola dei 5 veicoli entrata in vigore nel 2026 non conferma le interpretazioni secondo cui il bonus senza sinistri sarebbe passato a un sistema interamente basato sul conducente; il sistema funziona ancora con le regole attuali.
Per quanto riguarda il trasferimento tra coniugi non esiste un quadro chiaro: accanto ad applicazioni che affermano che non è possibile il trasferimento dello sconto tra coniugi nell'assicurazione RC auto, vi sono anche spiegazioni che indicano che il trasferimento è possibile solo tra coniugi. In questo caso è opportuno confermare la prassi attuale con la propria compagnia assicurativa o con l'ente. In caso di decesso invece vale una regola più chiara: lo sconto non passa agli eredi. E c'è anche la questione del tempo: se intercorre un lungo intervallo tra due polizze, alcune compagnie possono abbassare il vostro grado.
La Cancellazione della Polizza e il Ritardo nel Rinnovo Bruciano lo Sconto?
Ritardare il rinnovo dell'RC auto non fa perdere il diritto al bonus senza sinistri; tuttavia non è nemmeno una flessibilità gratuita. Per ogni periodo di ritardo di 30 giorni dalla scadenza della polizza si applica un aumento del 5% e il limite superiore è il 50% di premio maggiorato. Cioè il diritto rimane, ma dalla vostra tasca esce di più. Per questo segnare la data di scadenza della polizza sul calendario è un'abitudine semplice ma che fa risparmiare.
Con la kasko (assicurazione casco) il quadro è più rigido: se interrompete la polizza potete perdere il diritto allo sconto. L'unico modo per proteggere il vostro diritto al bonus senza sinistri è il rinnovo ininterrotto della polizza. In passato i periodi di cambio compagnia con i certificati senza sinistri passati di mano in mano erano tensionati; oggi la vecchia compagnia deve trasmettere il certificato senza sinistri alla nuova e il registro centrale SBM mostra questa informazione a tutte le compagnie contemporaneamente. Cambiare compagnia non fa perdere il diritto allo sconto.
Come si Calcola lo Sconto Senza Sinistri nella Kasko?
Il sistema a gradi dell'RC auto è determinato dalla normativa; nella kasko invece le percentuali dipendono dalle condizioni di prodotto della compagnia assicurativa e non esiste un tetto di prezzo. La struttura di gradi comune è la seguente: il primo anno senza sinistri circa 30%, il secondo anno circa 40%, il terzo anno circa 50% di sconto. In alcuni prodotti si vedono percentuali che possono arrivare fino al 60-70%. Questo è il motivo delle differenze da compagnia a compagnia; quando si richiede un preventivo kasko bisogna confrontare non solo il premio annuale ma anche la politica dei gradi senza sinistri.
Poiché nella kasko i registri delle polizze passate e dei sinistri sono visibili a tutte le compagnie tramite SBM, non esiste l'opzione di non parlare del proprio sinistro a una compagnia; tutti guardano lo stesso registro. Questa trasparenza ostacola anche chi cerca di guadagnare due volte.
Come si Consulta il Grado e il Registro dei Sinistri?
Per verificare il tuo livello e il tuo storico puoi utilizzare il servizio "Consulta delle Polizze RCA e Informazioni sui Danni" tramite il Portale e-Devlet; sono sufficienti il numero d'identità T.C. e le informazioni sul veicolo. Per i registri dei danni passati del veicolo, SBM offre un servizio di consultazione dei danni, accessibile tramite e-Devlet, il sito ufficiale di SBM e la linea SMS.
E poi ci sono le multe stradali: la multa stradale non abbassa il tuo livello. Tuttavia, i punti di penalità e i registri di ritiro della patente possono aumentare il premio, poiché ai sensi del regolamento possono essere utilizzati nella determinazione del premio. Quindi il livello rimane invariato, ma la fattura può comunque gonfiarsi.
Conclusione: La Via per Conservare lo Sconto
Lo sconto per assenza di sinistri è una risorsa importante accumulata negli anni e, al livello più alto, azzera metà del tuo premio. Per proteggere questa risorsa bastano quattro regole: rinnova la polizza senza interruzioni, se possibile copri i piccoli danni con i tuoi mezzi, negli incidenti colposi considera il costo a lungo termine del risarcimento e, quando vendi il veicolo, sappi che il diritto che incassi è tuo e che puoi continuare con lo stesso tipo di veicolo. Controllare il tuo livello almeno una volta all'anno tramite e-Devlet previene le sorprese in partenza.
Fonti
- Che cos'è lo sconto sinistri dell'assicurazione RC auto e come si applica?
- Tutto quello che devi sapere sullo sconto sinistri
- Diritti di sconto sinistri 2026: lo sconto si trasferisce in caso di cambio di compagnia?
- Che cos'è la regola dei 5 veicoli nell'assicurazione RC auto 2026?
- Informazioni sullo sconto sinistri della polizza Kasko
- Che cos'è lo sconto sinistri? Quando si perde?
- Sconto sinistri Kasko: vantaggi, protezione e verifica
- Che cos'è lo sconto sinistri?
- Che cos'è lo sconto sinistri e come funziona?
- Verifica sinistri SBM: come consultare la cronologia dei sinistri del veicolo?
- Che cos'è il grado di sconto sinistri e come si calcola?
- Come avviene la cancellazione della polizza Kasko?
- Procedure di Kasko e assicurazione RC auto nella vendita del veicolo
- I danni minori influiscono sullo sconto sinistri della polizza Kasko?