La tua assicurazione casa protegge la tua auto elettrica?
Condividi questa pagina
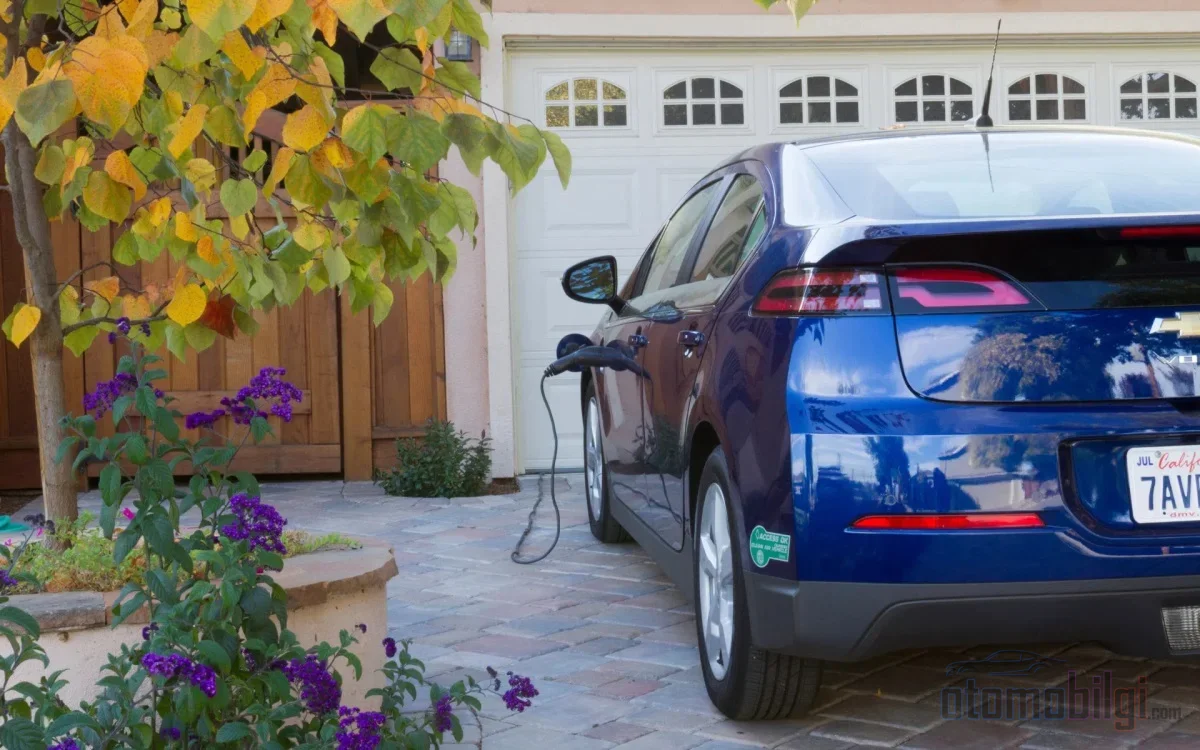
Come regola generale, il wallbox montato sul muro di casa è parte dell'edificio, non del veicolo: una polizza kasko standard non lo copre, la sua protezione è garantita dalle garanzie inserite nella polizza abitazione. Se il veicolo stesso subisce danni durante la ricarica, interviene nuovamente la kasko; se invece il danno riguarda l'unità di ricarica, l'indirizzo giusto è la vostra assicurazione casa. Di seguito troverete quale polizza paga in quali circostanze e cosa verificare quando si rinnova la polizza.
In evidenza
- Il wallbox, dal punto di vista assicurativo, è un elemento di impianto fisso dell'edificio; il suo costo deve essere indicato nella polizza abitazione, non in quella del veicolo.
- Le Condizioni Generali Kasko per Veicoli Terrestri non contengono alcuna disposizione che copra l'unità di ricarica; la copertura arriva solo con condizioni particolari.
- Se il cortocircuito non si trasforma in incendio, la copertura incendio di base non paga; è necessaria la garanzia per dispositivi elettronici. è necessaria.
- L'installazione in un parcheggio comune è possibile con la maggioranza assoluta dei condomini, ai sensi della lettera ministeriale dell' 23 luglio 2024.
- In caso di danno da tensione dovuto alla rete, è possibile presentare richiesta alla società di distribuzione entro dieci giorni lavorativi dalla data del sinistro.
Perché l'Assicurazione Casa Copre il Wallbox e la Kasko No?
Per risolvere il problema con la logica ingegneristica conviene ridurlo a due variabili: dove è montato l'equipaggiamento e quale bene assicurato è definito nella polizza. Un'unità di ricarica fissata al muro e collegata all'impianto elettrico dell'edificio non è considerata dotazione del veicolo, anche se usata per l'auto. Per questo il valore dell'unità va indicato nella polizza abitazione. Se non è stato fatto, al momento del sinistro si applica la regola della sottoassicurazione e l'indennizzo viene calcolato in proporzione; cioè il danno viene coperto solo in parte, e la parte restante resta a vostro carico.
Sul fronte kasko il quadro è più chiaro. Le Condizioni Generali dell'Assicurazione Kasko per Veicoli Terrestri non contengono alcuna normativa su ricarica, veicolo elettrico e batteria; la copertura richiede che l'equipaggiamento si trovi a bordo del veicolo. Un'unità appesa al muro resta fuori da questa definizione. Alcune compagnie offrono l'unità come garanzia aggiuntiva nei pacchetti kasko dedicati ai veicoli elettrici, ma non si tratta di una regola generale, bensì di un'eccezione che arriva dalle condizioni particolari e dalle clausole della singola compagnia.
Non esiste nemmeno un'assicurazione obbligatoria e unica per ogni unità di ricarica domestica. La protezione dipende dalla definizione di bene assicurato nella polizza, dalle clausole aggiuntive e dalle esclusioni. Per questo lo stesso dispositivo può produrre risultati completamente diversi in due polizze abitazione differenti.
Quale Danno Esce dal Taschino di Chi? Scenario per Scenario, la Copertura
In pratica è possibile raggruppare i tipi di danno che incontrerete in un numero limitato di scenari. La tabella seguente mostra, per ciascuno scenario, quale polizza interviene in via generale:
| Scenario di danno | Chi paga in via generale |
|---|---|
| Il cortocircuito si è trasformato in incendio, edificio e contenuti danneggiati | La garanzia incendio della polizza abitazione |
| Il cortocircuito ha danneggiato l'unità, senza incendio | Garanzia per dispositivi elettronici (la copertura incendio di base non paga) |
| Un fulmine ha colpito danneggiando l'unità | La garanzia fulmine di base della polizza abitazione |
| Una fluttuazione di tensione dovuta alla rete ha danneggiato il dispositivo | Garanzia per dispositivi elettronici; se non c'è difetto, richiesta alla società di distribuzione |
| L'unità si è guastata da sola | Nessuna polizza paga; garanzia del produttore/venditore |
| Il veicolo stesso è andato in fiamme durante la ricarica | La polizza casco (nelle polizze comprehensive l'incendio è tra le garanzie principali) |
| L'unità nel garage chiuso è stata danneggiata da un urto o da atti dolosi | La garanzia speciale per l'unità di ricarica nella polizza casco per veicoli elettrici (con limite) |
Il punto che genera più equivoci è la seconda riga: la garanzia base contro l'incendio non copre i danni elettrici causati da un principio di incendio. I danni derivanti da cortocircuito, guasto a terra o fluttuazioni di tensione sono esclusi dalle condizioni generali. Tuttavia, se lo stesso cortocircuito si trasforma in incendio, i danni provocati dall'incendio all'edificio e agli oggetti rientrano nella copertura. In altre parole, è l'esito del rischio a determinare quale polizza interviene.
Quanta sicurezza offre la garanzia per dispositivi elettronici?
Per il wallbox, la protezione più ampia nella polizza abitativa è la garanzia per dispositivi elettronici. Questa garanzia può coprire danni improvvisi e imprevisti come cortocircuito, alta tensione, incendio, furto, acqua e umidità. In alcune polizze abitative, le unità di ricarica per veicoli elettrici e i dispositivi per la casa intelligente sono valutati sotto questa garanzia.
Ma ci sono due dettagli tecnici da verificare nella vostra polizza. Primo, alcune polizze limitano la garanzia per dispositivi elettronici ai dispositivi all'interno della casa; l'unità nel garage o in un parcheggio all'aperto potrebbe non rientrare in questa definizione. Secondo, può essere imposto un limite massimo di età del dispositivo; l'applicazione di un ammortamento nell'indennizzo per un'unità di qualche anno dipende da questo limite. Far inserire in polizza il costo dell'unità e le spese di installazione è il modo più semplice per evitare una sottonuscita.
Cosa promettono le polizze casco per veicoli elettrici riguardo alle attrezzature di ricarica?
Sebbene la regola preveda che il casco non copra l'unità a muro, i pacchetti casco specifici per veicoli elettrici hanno iniziato a introdurre eccezioni a questa regola. Le differenze di limite e copertura tra le compagnie sono notevoli, quindi è necessario scegliere il pacchetto in base all'elenco delle garanzie e non al prezzo. Alcuni esempi di pratiche:
- Nel casco per veicoli elettrici di una compagnia, se l'unità di ricarica a muro o la piastra a induzione nel garage chiuso subisce danni a causa di un urto accidentale o di un atto doloso 45.000 TL coperti con tale limite; il danno e il furto del cavo di ricarica sono invece garantiti con la condizione del verbale di polizia fino a un limite di 15.000 TL .
- Nel casco elettrico di un'altra compagnia, i danni da guasto e incidente dell'unità di ricarica a muro, il danno e il furto del cavo di ricarica e dell'adattatore rientrano nella copertura; per la scatola a muro e la piastra a induzione è inclusa nella garanzia persino la distruzione da roditori .
- Un'altra compagnia offre, sotto il nome di garanzia per ricarica errata, una protezione che tutela il veicolo nei casi causati dall'unità di ricarica a muro installata in abitazione.
I dispositivi di ricarica portatili usati dalla presa non rientrano nella garanzia per unità a muro; questi sono valutati sotto la garanzia per cavo di ricarica e adattatore. L'unità a muro rimasta nella casa che vendete o affittate non va invece considerata come un semplice cavo.
Il wall box in condominio e nel complesso residenziale: di chi è la polizza, di chi è la decisione?
Se lo installate nel vostro spazio parcheggio di proprietà
Le unità di ricarica non commerciali installate a casa per le proprie esigenze non richiedono connessione alla rete di ricarica né licenza. Se avete pagato voi il costo del dispositivo, potete farlo figurare nelle coperture per beni e apparecchiature della vostra polizza abitativa. Se siete in affitto e avete fatto installare l'unità voi, il costo rimane nella vostra copertura per beni; se è stato incluso nell'impianto, può entrare in gioco anche la polizza edilizia del proprietario. In questo caso, un'approvazione scritta e un verbale di proprietà proteggono in futuro entrambe le parti da una grande controversia.
Se installate in un parcheggio condominiale
Con la lettera del Ministero dell'Ambiente, dell'Urbanistica e dei Cambiamenti Climatici del 23 luglio 2024 e con numero 9936676, le stazioni di ricarica che non richiedono concessione né lavori edili non rientrano nell'ambito della costruzione nelle aree comuni; grazie a ciò, l'installazione nel parcheggio condominiale è diventata possibile con la maggioranza semplice dei proprietari. Un'installazione irregolare non genera solo un rischio di causa legale, ma mette a rischio anche la copertura assicurativa: i danni derivanti da un montaggio non autorizzato o errato possono restare esclusi dall'assicurazione.
La protezione delle unità nelle aree comuni è invece oggetto della polizza del complesso o dell'amministrazione. La prassi in questo settore non è ancora consolidata; alcune polizze coprono il dispositivo nelle aree comuni nell'ambito dell'assicurazione edilizia, altre richiedono una copertura separata. Anche negli esempi all'estero gli assicuratori hanno approcci diversi su questo tema. Se siete l'amministrazione del complesso, chiarire fin dall'inizio in quale polizza e con quale valore assicurato è registrato il dispositivo è la vostra unica linea di difesa. Per le attività commerciali esistono anche prodotti assicurativi specifici per stazioni di ricarica che coprono i danni alla responsabilità verso terzi durante la ricarica e eventi catastrofici come terremoto, alluvione e grandine.
Procedure da Seguire in Caso di Danno e Termini di Reclamo
La prima domanda che verrà in mente il giorno del danno è: qual è la causa del guasto? Se ciò che ha danneggiato l'unità è un problema di tensione proveniente dalla rete e non avete colpe, potete rivendicare i danni alle apparecchiature causati dalla rete di distribuzione alla società di distribuzione entro dieci giorni lavorativi dalla data del danno. Poiché questo termine è limitato, è di fondamentale importanza far effettuare la diagnosi del guasto senza ritardi.
Se durante la ricarica sono danneggiati sia il veicolo sia l'unità, è possibile aprire due pratiche separate: il danno del veicolo tramite la polizza kasko, quello dell'unità tramite la polizza abitativa. Tuttavia non si riceve un indennizzo doppio per lo stesso danno; le due polizze non si sostituiscono a vicenda. Se l'incendio ha avuto origine dall'unità di ricarica o dall'impianto dell'edificio, anche la ripartizione delle responsabilità tra produttore e ditta di installazione entrerà in gioco nella pratica.
La documentazione influisce direttamente sulla velocità dell'indennizzo. Conservate fattura, numero di serie, modulo di installazione e certificato di abilitazione del tecnico. I guasti nel periodo di garanzia non sono oggetto di assicurazione; il primo punto di riferimento deve essere la garanzia del produttore o del venditore.
Checklist al Rinnovo della Polizza
Il periodo di rinnovo annuale è il momento più naturale per presentare per la prima volta alla assicurazione il vostro wallbox o per rivedere la vostra protezione esistente. I sei punti seguenti riassumono le domande da porre prima di firmare la polizza:
- Qual è il nome esatto della copertura nella polizza, il wallbox è definito sotto questo nome?
- La definizione di luogo assicurato include il vostro garage coperto e il parcheggio all'aperto?
- Il costo dell'unità e le spese di installazione sono stati scritti nella polizza?
- Nella garanzia per dispositivi elettronici esiste un'età massima del dispositivo?
- È prevista la condizione che l'installazione sia effettuata da un tecnico autorizzato?
- La garanzia di responsabilità civile verso terzi è presente e il limite è sufficiente?
Riassunto: La domanda giusta non è Kasko o Casa
La conclusione principale di questo articolo si racchiude in una sola frase: la domanda giusta non è quale polizza sia migliore, ma in quale polizza è definito il vostro rischio. La kasko standard non copre l'unità a muro; la garanzia base contro l'incendio non paga il danno elettrico che non provoca incendio. Queste due lacune vengono colmate dalla garanzia per dispositivi elettronici e dalla garanzia per le apparecchiature di ricarica speciali nella kasko per veicoli elettrici. Far iscrivere l'unità nella polizza con il suo costo, far eseguire l'installazione a un tecnico autorizzato e conservare i documenti sono le tre mosse più efficaci che si possano fare dal punto di vista tecnico. Il resto è che, quando arriva il danno, il confine tra i due fascicoli sia già stato tracciato in anticipo per voi, non per voi.
Fonti
- In caso di danno al wallbox, Kasko o Casa?
- Assicurazione della wallbox domestica: copertura abitativa
- SE IL CARRIERE DI RICARICA DEL VEICOLO ELETTRICO DI TIPO EV SI GUASTA, la Kasko paga?
- Assicurazione Abitazione My Home
- Assicurazione Kasko per Veicoli Elettrici
- Assicurazione per Stazioni di Ricarica Ecocompatibili
- Diffusione delle unità di ricarica per veicoli elettrici nei condomini e nei complessi residenziali
- Assicurazione per Veicoli Elettrici: Circolazione, Kasko e Batteria
- Requisiti per l'installazione di stazioni di ricarica elettrica nei complessi residenziali e nei condomini