چرا بیمه بدنه خودروی هیبریدی گرانتر است؟
این صفحه را به اشتراک بگذارید
بیمه خسارت کامل خودروهای هیبریدی معمولا گرانتر از معادلهای بنزینی است حدود ۱۵ تا ۲۵ درصد گرانتر ؛ دلیل اصلی آن ارزش بالای بازار خودرو، بسته باتری پرهزینه، الزام تعمیر در خدمات مجاز و تاخیر در تامین قطعات یدکی است. بهطور خلاصه، بیمهگر میانگین هزینه یک خسارت را در خودروی هیبریدی بالاتر محاسبه میکند و این تفاوت مستقیما در حق بیمه ما بازتاب مییابد. در ادامه، اجزای مشخص این تفاوت، مشکلاتی که هنگام خسارت ممکن است با آنها روبهرو شوید و راههای کارآمد کاهش حق بیمه را گامبهگام بررسی خواهیم کرد.
نکات برجسته
- حق بیمه خسارت کامل هیبریدی در مقایسه با بنزینی تخمینا ۱۵ تا ۲۵ درصد بالاتر است.
- هزینه بسته باتری هیبریدی در بازار آمریکا حدود ۱۰۰۰ تا ۶۰۰۰ دلار متغیر است.
- حداکثر زمان قانونی تعمیر خودروی سواری ۴۵ روز کاری است.
- پوشش باتری در ترکیه معمولا استاندارد نیست؛ نیاز به پوشش اضافی یا توافقنامه دارد.
- استفاده نکردن از بیمهنامه در خسارتهای کوچک، سادهترین راه حفظ تخفیف بدون خسارت است.
چرا بیمه خسارت کامل خودروی هیبریدی گرانتر است؟ چهار دلیل مشخص
تعیینکنندهترین عامل در حق بیمه خسارت کامل، ارزش بازار خودرو است. بیمهگر حداکثر مبلغی را که در صورت خسارت میپردازد بر اساس ارزش خودرو محاسبه میکند؛ هرچه ارزش خودرو بالاتر رود، ریسکی که بر عهده میگیرد نیز بیشتر میشود. از آنجا که مدلهای هیبریدی با قیمت بالاتری از معادلهای بنزینی خود فروخته میشوند، نقطه شروع حق بیمه بالاتر است. این سیاست ویژه شرکت بیمه در قبال شما نیست، بلکه منطقی قیمتگذاری مبتنی بر ارزش است.
عامل دوم خود باتری است. بسته باتری ولتاژ بالا، گرانترین قطعه منفرد خودرو و بزرگترین ابهام بیمهگر در تشخیص خسارت پس از تصادف است. در صورت خرابی باتری، هزینه تعویض میتواند حتی از کل ارزش دومدستی خودرو نیز فراتر رود. این ریسک باعث میشود بیمه خسارت خودروهای برقی و هیبریدی دقیقتر از خودروهای سنتی قیمتگذاری شود.
محدودیتهای تعمیر و تخصص نیروی کار
تعداد خدمات مجاز برای مداخله در سیستم ولتاژ بالا در خودروی هیبریدی محدود است. از منظر بیمه، این بدان معناست که خسارت تنها در خدمات مجاز و متخصص قابل تعمیر است و بنابراین هزینه نیروی کار افزایش مییابد. حق بیمه خسارت کامل برندها و مدلهایی که هزینه قطعات و خدمات بالاتر و تعمیر دشوارتری دارند، نسبت به سایر خودروهای همرده قیمتی بیشتر است. تنظیمگران بیمه خارجی نیز همین سه عامل را برمیشمارند: ارزش بالای خودرو، قطعات نیازمند تخصص و هزینه تعمیر/تعویض باتری.
مدتزمان تامین قطعات
قطعات مخصوص هیبریدی در هر نمایندگی موجود نیست؛ در اجزایی مانند ماژول باتری، اینورتر یا مبدل dc-dc زمان تامین ممکن است طولانی شود. چارچوب قانونی نیز روشن است: بر اساس آییننامه خدمات پس از فروش، حداکثر زمان تعمیر در خودروی سواری، وانت و موتورسیکلت ۴۵ روز کاری است. اما برای بیمهگر، زمان تعمیر طولانی به معنای هزینه خودروی جایگزین و هزینههای عملیاتی است. این اقلام غیرمستقیم نیز در محاسبه حق بیمه لحاظ میشوند.
استثناهای باتری در بیمهنامهها
نکتهای که بیشترین گمراهکنندگی را دارد این است: حتی اگر حق بیمه بیمه بدنه شما گران باشد، باتری ممکن است بهطور خودکار مشمول پوشش نباشد. در ترکیه پوشش باتری معمولاً استاندارد نیست و بهصورت پوشش اضافی یا با الحاق شرط (کلاز) به بیمهنامه اضافه میشود. شارژر و کابلهای شارژ نیز خارج از پوشش هستند و در صورت درخواست قابل افزودناند. پوششهای اضافی مانند «پوشش محافظت از باتری» بهویژه قیمت بیمه بدنه خودروهای صفر را افزایش میدهند. علاوه بر این، کاهش برد و ظرفیت ناشی از پیری طبیعی باتری و فراخوانهای سازنده در بیمه بدنه مشمول پوشش نیستند؛ این موارد در حوزه گارانتی سازنده قرار دارند.
قیمت بیمه بدنه در سال 2026 در چه وضعیتی است؟
سال 2026 بهعنوان سال تحول در حوزه بیمه بدنه ارزیابی میشود: ظهور خودروهای برقی، گذار به دوره حق بیمه شخصیسازیشده و گسترش کاربردهای تعمیر جزئی برجستهاند. قیمت بیمه بدنه خودروهای صفر بهطور میانگین در محدوده 15.000 تا 45.000 لیر حرکت میکند؛ بسته به پروفایل راننده، انحراف 20 تا 40 درصدی در این مبالغ طبیعی تلقی میشود. عوامل اصلی افزایش حق بیمه، قیمتهای رو به رشد خودرو، نرخ ارز و افزایش هزینه قطعات یدکی برشمرده میشود.
| خودرو | محدوده بیمه بدنه صفر 2026 |
|---|---|
| تویوتا کرولا 1.6 ویژن | 17.000 تا 22.000 لیر |
| بیامو X3 | 29.000 تا 34.000 لیر |
| تغ T10X | 32.000 تا 37.000 لیر |
| تسلا مدل Y | 33.000 تا 38.000 لیر |
درس جدول روشن است: حق بیمه همراه با ارزش بازاری، ریسک باتری را نیز قیمتگذاری میکند. بیمه بدنه مدلهای برقی که بسته باتری بزرگ در خود دارند، میتواند از همتایان احتراق داخلی با قیمت مشابه بالاتر برود. خود مبلغ بیمه بدنه اما برای همه خودروها، از جمله هیبریدها، بر اساس فهرست رسمی ارزش بیمه که ماهانه بهروزرسانی میشود تعیین میگردد؛ برای صفر و دستدوم از همین فهرست استفاده میشود.
در صورت خسارت، چه چیزی در انتظار مالک خودروی هیبریدی است؟
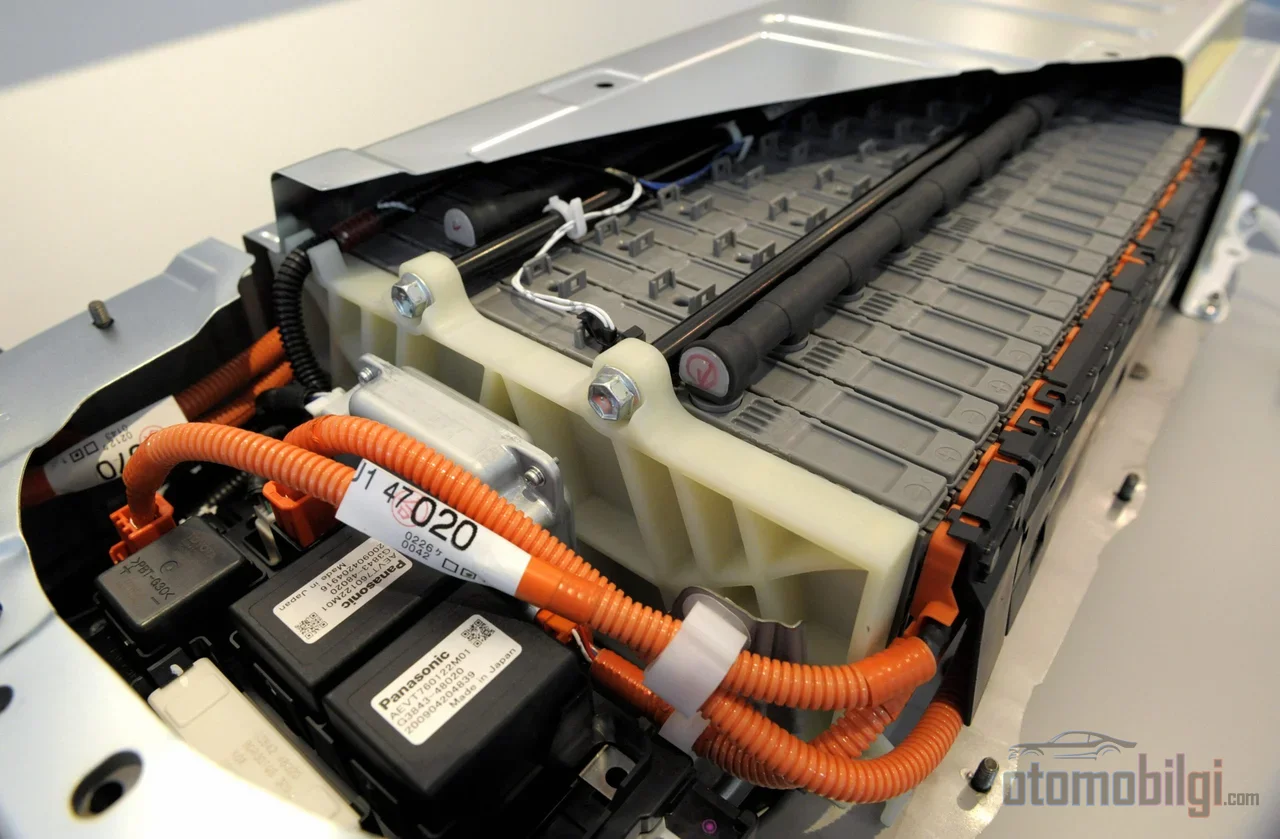
فرآیند هنگام خسارت تا حد زیادی مانند سایر خودروهاست، اما در هیبرید دو متغیر اضافی وارد میشود. اولی، بررسی سیستم ولتاژ بالا در کارشناسی: در ضرباتی که به ناحیه سپر جلو، شاسی یا بخش زیرین وارد میشود، بررسی میشود که آیا قاب باتری تحت تأثیر قرار گرفته است یا خیر. دومی، امکان انجام تعمیر تنها در مراکز خدمات دارای گواهی ولتاژ بالا؛ این موضوع میتواند مدت تعمیر و نیاز به خودروی جایگزین را طولانیتر کند.
اگر پای تعویض باتری در میان باشد، وضعیت حساستر است. یک بسته باتری هیبریدی نو، بسته به بازار و مدل، در محدوده گستردهای قیمتگذاری میشود؛ در بازار آمریکا این مبلغ حدود 1.000 تا 6.000 دلار متغیر است. باتریهای بازسازیشده اگرچه هزینه اولیه کمتری دارند اما عدم قطعیت در عملکرد و عمر را به همراه دارند؛ اینکه در پرونده خسارت بیمه کدام گزینه تأیید شود، به شرایط بیمهنامه بستگی دارد.
اینجا لازم است مرز میان گارانتی سازنده و بیمه بدنه روشن شود. در ترکیه گارانتی باتری ولتاژ بالا خودروهای هیبریدی و برقی بسته به برند متفاوت است اما معمولاً در حدود 8 سال قرار دارد. تویوتا همچنین ضمانت گسترشیافته باتری هیبرید ارائه میکند: در هیبریدهای بالای 4 سال/85.000 کیلومتر که سن آنها از 10 سال نگذشته است، در صورت قبولی در «کنترل سیستم هیبرید»، ضمانت باتری تا 1 سال/15.000 کیلومتر ادامه مییابد. دادههای سرویس نشان میدهند که باتریهای هیبریدی تویوتا در استفاده واقعی میتوانند عمر 12 تا 15 سال داشته باشند. خلاصه اینکه باتری کهنهشونده کار بیمه کامل نیست، بلکه کار گارانتی است؛ بیمه کامل هم خسارت ناشی از تصادف را پوشش میدهد. حتی با پایان دوره گارانتی، ارائه خدمات نگهداری و تعمیر در طول عمر مفید خودرو توسط تولیدکننده یا واردکننده از نظر قانونی الزامی است.
نکات قابل توجه در معاینه فنی، سابقه خسارت و استعلام ترمه
هنگام خرید هیبرید دست دوم یا تمدید بیمهنامه، سه نقطه کنترلی حیاتی است. نخست، سابقه باتری: ثبتشده بودن تعویض، تعمیر یا عملیات گارانتی باتری خودرو از نظر قیمت و ایمنی مزیت است. در گزارش کارشناسی، نوشته شدن وضعیت سلامت باتری، پوشش گارانتی و استثنائات بهصورت شفاف ضروری است؛ شرایط انتقال گارانتی و خروج از پوشش برای هر خودرو متفاوت است.
نقطه دوم استعلام سابقه خسارت است. با شماره پلاک یا شاسی از طریق e-Devlet، صفحه استعلام وب SBM، مرکز تماس Alo Hasar به شماره 118 90 یا ارسال پیامک به 5664 میتوانید سابقه بیمه کامل، سابقه خسارت، وضعیت مالکیت و اطلاعات قطعات تغییر کرده را دریافت کنید. هزینه استعلام در کانالهای مختلف ممکن است متفاوت باشد؛ ترجیح کانالهای رسمی (e-Devlet و SBM) از نظر هزینه و دقت امنترین راه است.
سوم، تخفیف عدم خسارت: در نخستین سال بدون خسارت 30% تخفیف شروع شده و با گذشت سالها تا 65% میرسد. میتوانید حق تخفیف عدم خسارت کسبشده از خودروی قبلی خود را به هیبرید جدید منتقل کنید. همچنین خدمات تعمیرات جزئی (رفع خطوخش و فرورفتگیهای کوچک) تخفیف عدم خسارت شما را از بین نمیبرد. هیبریدها در بازار دست دوم ترکیه تقاضای بالایی دارند؛ این نشان میدهد تأثیر سابقه ترمه بر ارزش فروش خودرو از خودروهای بنزینی کمتر نیست.
راههای کاهش حق بیمه کامل هیبرید
نمیتوانید تفاوت حق بیمه را کاملاً از بین ببرید؛ اما اقلامی وجود دارد که در کنترل شماست. موارد زیر مستقیماً در بیمهنامه شما تأثیر میگذارد:
- حفظ سابقه عدم خسارت: برای خسارتهای کوچک مانند خطوخش و فرورفتگیهای جزئی از بیمهنامه استفاده نکنید؛ هر بار استفاده، تخفیف سال بعد شما را کاهش میدهد.
- بررسی بیمه کامل با فرانشیز: با پذیرش 1 تا 2 درصد خسارت به عهده خود، میتوانید تخفیف قابل توجهی در حق بیمه دریافت کنید.
- بازبینی گزینه سرویس: گزینه «سرویس مجاز غیرانحصاری» حق بیمه را کاهش میدهد؛ عبارت «فقط سرویس مجاز» حق بیمه را افزایش میدهد. در هیبرید این تصمیم را همراه با ریسک باتری بگیرید.
- تخفیف بیمهنامه چندگانه: بیمهنامههای شخص ثالث، منزل و درمان خود را در یک شرکت جمع کنید؛ شروع بیمه کامل در همان روز ثبت خودرو نیز مزیت دارد.
- حذف پوششهای غیرضروری: پوششهای اضافی که استفاده نمیکنید را حذف کنید؛ در سالهای اول بهجای بیمه کامل، گزینه بیمه کامل مینی را بررسی کنید.
- استفاده از پروفایل راننده: اعلام راننده واحد، تخفیف شغلی و تجهیزات ایمنی مانند ایموبلایزر یا دستگاه ردیابی، حق بیمه را کاهش میدهد.
در مورد پوشش حفاظت باتری، تعادل هزینه-فایده را بر اساس سن خودرو برقرار کنید: در خودروی جوانی که گارانتی آن هنوز معتبر است، این پوشش در اغلب موارد هزینهای غیرضروری است؛ اما در خودرویی که گارانتی آن تمام شده و کیلومتراژ بالایی دارد، افزایش حق بیمه را میتوان مانند بیمهای در برابر آسیب احتمالی باتری در نظر گرفت.
آیا بیمه بدنه (کاسکو) ویژهای برای خودروهای هیبریدی وجود دارد و برای چه کسانی منطقی است؟
خیر، برای خودروی هیبریدی به محصول بیمه بدنه جداگانهای نیاز نیست؛ بیمهنامه استاندارد، خودروی هیبریدی را مانند سایر انواع خودرو در همان فرآیند قرار میدهد. تفاوت در قیمت بیمهنامه و پوششهای تکمیلی آن ظاهر میشود. برای خریداری که در مرحله تصمیمگیری است، فرمول عملی این است: هنگام دریافت پیشنهادهای حق بیمه، با همان مجموعه پوششها مقایسه کنید، درخواست کتبی کنید که مشخص شود پوشش باتری استاندارد است یا تکمیلی، و در خرید دست دوم حتماً وضعیت سلامت باتری در گزارش کارشناسی و شرایط انتقال گارانتی را تأیید کنید. وقتی تفاوت حق بیمه همراه با صرفهجویی سوخت و تقاضای بازار دست دوم هیبریدی ارزیابی شود، در اغلب سناریوها تصویری متعادل به جا میگذارد؛ نکته مهم پرداخت کورکورانه این تفاوت نیست، بلکه دانستن این است که برای چه مواردی پول میپردازید.
منابع
- عواملی که بیشترین افزایش را در حق بیمه بیمه بدنه در سال 2026 ایجاد میکنند
- راهنمای بیمه بدنه برای خودروهای هیبریدی
- قیمت بیمه بدنه خودروهای صفر 2026
- عوامل تعیینکننده قیمت بیمه بدنه و پوششها چه هستند؟
- بیمه بدنه خودروی هیبریدی چه چیزهایی را پوشش میدهد؟ راهنمای پوششها
- کنترل سیستم هیبریدی تویوتا و ضمانت باتری هیبریدی
- چه زمانی خرید خودروی هیبریدی منطقی است؟ - راهنمای تصمیمگیری 2026
- باتری خودروی هیبریدی چقدر دوام میآورد؟
- بیمه خودروی برقی 2026: راهنمای پوشش باتری
- نرخ بیمه خودروهای برقی – NAIC
- هزینه تعویض باتری هیبریدی – AutoZone
- آییننامه خدمات پس از فروش
- استعلام اطلاعات بیمهنامه و خسارت بیمه بدنه – e-Devlet
- استعلام از طریق وب – SBM
- بیمه بدنه 2026: چه چیزی در انتظار صاحبان خودروست؟
- هنگام خرید خودروی هیبریدی دست دوم به چه نکاتی باید توجه کرد؟