คู่มือส่วนลดไม่มีการเรียกร้องค่าสินไหม: ขั้นตอน การโอนย้าย และสิทธิในค่าสินไหมที่สูญเสียไป
แชร์หน้านี้
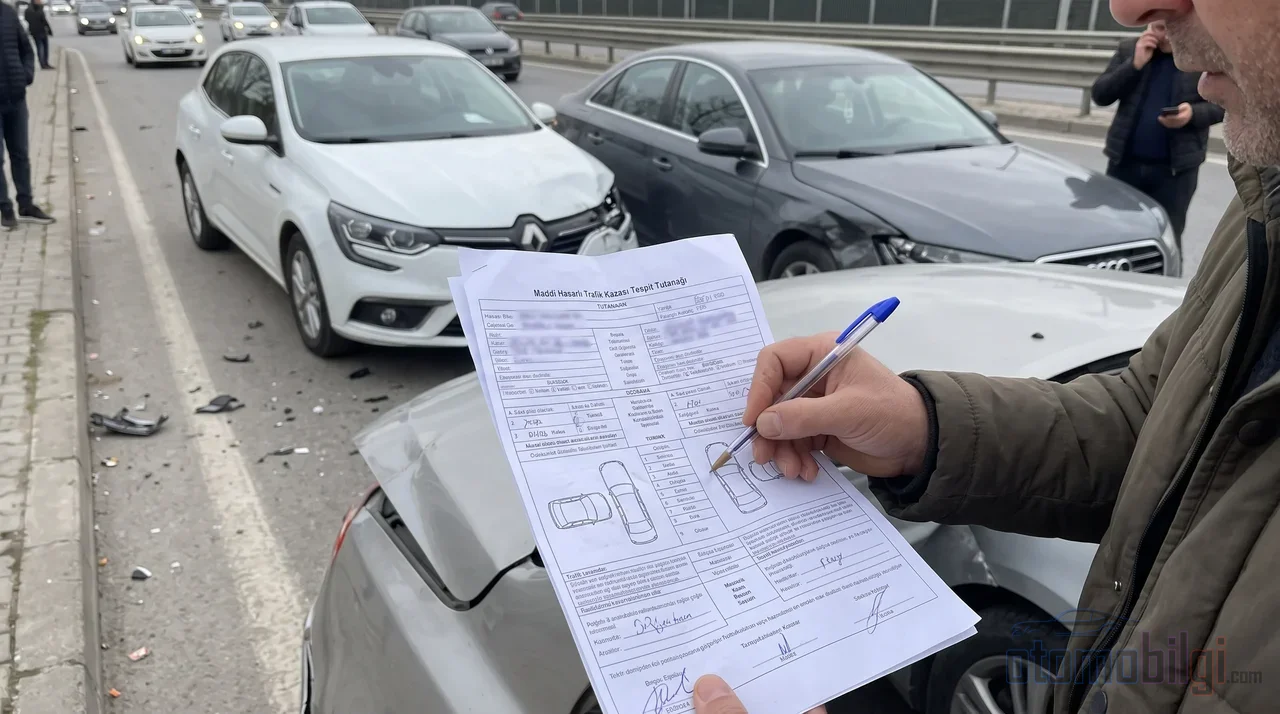
ส่วนลดไร้ภัยจากเหตุ หมายถึง ส่วนลดที่คุณได้รับจากเบี้ยประกันภัยปีถัดไปเมื่อคุณผ่านรอบกรมธรรม์ของคุณโดยไม่มีเหตุเอารับประกันภัย ในประกันภัยภาคบังคับจะถูกจัดเก็บตามระบบขั้นบันไดตั้งแต่ 0 ถึง 8 กำหนดเป็นรายบุคคล และผูกกับผู้เอาประกัน ไม่ได้ผูกกับยานพาหนะ แม้รถจะถูกขายไป สิทธิ์ก็ยังคงอยู่กับยานพาหนะประเภทเดียวกัน แต่กรณียกเลิกกรมธรรม์และการแจ้งเหตุเอารับประกันภัยบางกรณี สิทธิ์นี้อาจสูญเสียไปบางส่วนหรือทั้งหมด
สิ่งที่น่าสนใจ
- ในประกันภัยภาคบังคับ กรมธรรม์แรกจะเริ่มที่ขั้นที่ 4 และระดับสูงสุดคือขั้นที่ 8
- ส่วนลดนี้ กำหนดเป็นรายบุคคล เจ้าของคนใหม่ของรถไม่สามารถใช้ประโยชน์จากส่วนลดของเจ้าของเดิมได้
- ตั้งแต่วันที่ 1 มกราคม 2026 เป็นต้นไป สามารถขอปรับขั้นบันไดในกรมธรรม์ใหม่ได้หลังจากขายรถ
- อุบัติเหตุที่คุณไม่มีความผิดและความเสียหายแก้วเพียงครั้งเดียวไม่ทำให้ส่วนลดตก
- การเปลี่ยนบริษัทประกันไม่ส่งผลต่อส่วนลด เนื่องจากขั้นบันไดจะถูกติดตามจากศูนย์บันทึกข้อมูล
ส่วนลดไร้ภัยจากเหตุคืออะไร กำหนดให้ใคร?
ตรรกะของระบบนี้ง่ายมาก: บริษัทประกันจะดูประวัติของผู้ขับขี่ในการตั้งราคาความเสี่ยง ทุกปีที่ผ่านไปโดยไม่มีเหตุเอาประกันภัยเป็นผลดีต่อคุณ ส่วนอุบัติเหตุที่คุณมีความผิดก็เป็นผลเสียต่อคุณ ด้วยเหตุนี้ ส่วนลดไร้ภัยจากเหตุจึงทำหน้าที่ทั้งเป็นรางวัลและเครื่องมือกดดัน เบี้ยประกันของผู้ขับขี่ที่ขับขี่อย่างระมัดระวังจะลดลง ขณะที่ผู้ขับขี่ที่แจ้งเหตุเอาประกันภัยบ่อยครั้งจะถูกปรับเบี้ยเพิ่ม
จุดที่คุณต้องทำความเข้าใจให้ชัดเจนคือ: สิทธิ์นี้เป็นของผู้เอาประกันที่เป็นเจ้าของใบทะเบียน ไม่ใช่ของรถ ในฐานะคนที่อยู่ในอาชีพนี้มากว่าสามสิบปี ขอบอกว่าหนึ่งในข้อผิดพลาดที่พบบ่อยที่สุดคือการคิดว่าส่วนลดติดไปกับตัวรถ เมื่อคุณขายรถ ผู้ซื้อไม่สามารถใช้ประโยชน์จากขั้นของคุณได้ ในทำนองเดียวกัน ประวัติการเอารับประกันภัยของรถมือสองที่คุณซื้อก็ไม่มีผลต่อขั้นของคุณ
ระบบขั้นบันไดในประกันภัยภาคบังคับทำงานอย่างไร?
ในประกันภัยภาคบังคับ ส่วนลดไร้ภัยจากเหตุจะถูกจัดเก็บในขั้นบันไดที่ลำดับเลขตั้งแต่ 0 ถึง 8 ทุกคนที่ทำกรมธรรม์ครั้งแรกจะเริ่มที่ขั้นที่ 4 นั่นคือเริ่มจากเบี้ยมาตรฐานที่ไม่มีส่วนลด ทุกรอบกรมธรรม์ที่ผ่านไปโดยไม่มีเหตุเอารับประกันภัยจะพาคุณขึ้นไปหนึ่งขั้น สำหรับระดับสูงสุดคือขั้นที่ 8 มีเงื่อนไขความอดทนเป็นพิเศษ: ในขั้นที่ 7 ต้องไม่มีเหตุเอารับประกันภัยเป็นเวลาอย่างน้อย 5 รอบกรมธรรม์
| ขั้นบันได | สถานะ | ผลต่อเบี้ยประกัน |
|---|---|---|
| 4 | จุดเริ่มต้น | เบี้ยมาตรฐานไม่มีส่วนลด |
| 5 | ไม่มีเหตุเอารับประกันภัย 1 ปี | ส่วนลด 5%-15% |
| 6 | ไม่มีเหตุเอารับประกันภัย 2 ปี | ส่วนลด 20%-30% |
| 7 | ไม่มีเหตุเอารับประกันภัย 3 ปี | ส่วนลด 40%-45% |
| 8 | ระดับสูงสุด | ส่วนลด 50% |
| 3 | ปรับเบี้ยเพิ่ม | เบี้ยประกันเพิ่มขึ้นประมาณ 50% |
| 2 | ปรับเบี้ยเพิ่ม | เบี้ยประกันเพิ่มขึ้นประมาณ 100% |
| 1 | ปรับเบี้ยเพิ่ม | เบี้ยประกันเพิ่มขึ้นประมาณ 150% |
| 0 | ระดับต่ำสุด | เบี้ยประกันเพิ่มขึ้นประมาณ 200% |
อัตราส่วนลดในขั้นบันไดระดับกลางอาจเปลี่ยนแปลงเป็นช่วง ๆ ตามการปรับปรุงตารางเบี้ย ที่ถูกต้องที่สุดคือการตรวจสอบอัตราปัจจุบันจากกรมธรรม์ของคุณหรือตารางเบี้ยอย่างเป็นทางการ ไม่ใช่แค่อัตราส่วนลด แต่กลไกการทำงานของระบบก็สำคัญเช่นกัน ลองดูตัวอย่าง: หากคุณประสบอุบัติเหตุที่มีความผิดในปีกรมธรรม์แรกและบริษัทประกันจ่ายค่าชดเชย ขั้นจะตกไปที่ 3 ลดลงไปอีกขั้น ซึ่งหมายความว่าเบี้ยประกันจะเพิ่มขึ้นราว 45% หากปีถัดไปคุณแจ้งความเสียหายอีก คุณจะลงไปที่ขั้นที่ 2. และการเพิ่มขึ้นของเบี้ยก็เพิ่มขึ้นเป็นสองเท่า สมัยก่อนการคำนวณเหล่านี้จะถูกบันทึกไว้ในสมุดบัญชีของบริษัทประกันเอง ปัจจุบันประวัติขั้นบันไดถูกติดตามผ่านระบบกลาง ผ่านข้อมูลของ SBM เมื่อคุณเปลี่ยนบริษัท ประวัติของคุณจะไม่หายไป บริษัทใหม่ของคุณจะดูจากทะเบียน
ส่วนลดความเสียหายส่งผลอย่างไร ความเสียหายแบบใดไม่ทำให้เสียสิทธิ?
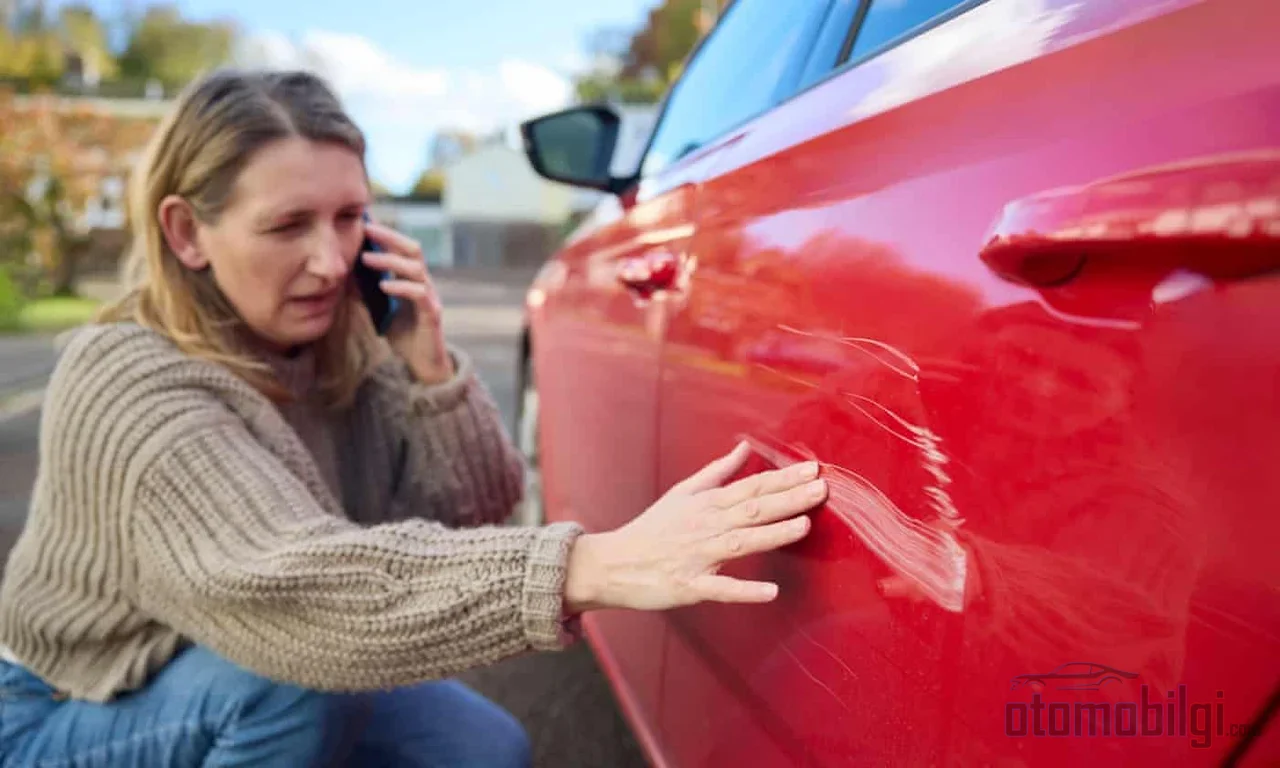
กฎพื้นฐานคือ: หากมีการจ่ายค่าสินไหมจากประกันในอุบัติเหตุที่คุณมีความผิด ส่วนลดจะถูกหักทั้งหมดหรือบางส่วน และตามข้อบังคับจะใช้ขั้นที่ต่ำกว่าในกรมธรรม์ถัดไป การจ่ายค่าสินไหมหลายครั้งอาจส่งผลเพิ่มเติมต่อการคำนวณขั้นบันไดอีกด้วย นั่นคืออุบัติเหตุเล็กน้อยสองครั้งในหนึ่งปี จะแพงกว่าอุบัติเหตุเดียว
กรณีที่ไม่ทำให้ส่วนลดเสีย
การแจ้งความเสียหายไม่ใช่ทุกครั้งจะทำให้ขั้นลดลง กรณีต่อไปนี้จะคุ้มครองสิทธิไม่มีความเสียหายของคุณ:
- ความเสียหายเล็กน้อย เช่น รอยถลอกและรอยขีดข่วนภายในหรือภายนอกยานพาหนะ
- กระจกแตกหรือร้าวเพียงครั้งเดียวเท่านั้น
- วิทยุถูกขโมย
- อุบัติเหตุที่อีกฝ่ายมีความผิดทั้งหมด หากคุณประกันภัยโดยไม่มีความผิด ส่วนลดจะไม่เสีย
- ความเสียหายเล็กน้อยที่ครอบคลุมภายใต้ความคุ้มครองซ่อมขนาดเล็กในประกันภัยรถยนต์ภาคสมัครใจ
ความคุ้มครองการรักษาส่วนลดไม่มีความเสียหาย
ในกรมธรรม์ประกันภัยรถยนต์บางฉบับ สามารถซื้อความคุ้มครองป้องกันส่วนลดหรือความคุ้มครองเพิ่มเติมได้ หากมีความคุ้มครองนี้ แม้จะแจ้งความเสียหายหนึ่งครั้งในระหว่างอายุกรมธรรม์ ส่วนลดก็ยังคงอยู่ ไม่ว่าส่วนต่างเบี้ยจะเป็นอย่างไร ถือเป็นตัวเลือกที่คุ้มค่าสำหรับผู้ขับขี่บ่อยครั้ง แต่จำเป็นต้องอ่านเงื่อนไขเฉพาะของกรมธรรม์แต่ละฉบับ
ความเสียหายเล็กน้อย ควรเบิกประกันหรือจ่ายเอง?
นี่คือสภาวะสองทางแบบคลาสสิกที่คุ้มค่าจะกล่าวถึง ตราบใดที่คุณไม่เบิกค่าซ่อมกับกรมธรรม์ ส่วนลดไม่มีความเสียหายของคุณก็ยังคงอยู่ เมื่อคุณรับภาระความเสียหายเล็กน้อยด้วยตัวเอง ขั้นของคุณก็อยู่คงเดิม ส่วนลดที่คุณจะเสียเมื่อขั้นลดลง มักสูงกว่าค่าซ่อมเล็กน้อย ดังนั้นสำหรับผู้ขับขี่ที่มีส่วนลดไม่มีความเสียหาย การรับภาระความเสียหายเล็กน้อย เช่น รอยถลอกที่กันชนหน้า ด้วยตัวเองอาจเป็นผลดีในระยะยาว ลองคำนวณอย่างหยาบๆ: การจ่ายค่าสินไหมหนึ่งครั้งทำให้คุณลงหนึ่งขั้น ส่วนต่างเบี้ยไม่กี่เปอร์เซ็นต์ต่อหนึ่งขั้นจะสะท้อนเข้าเบี้ยของคุณเป็นเวลาหลายปี ในทางกลับกัน หากความเสียหายร้ายแรง การจ่ายจากกระเป๋าตัวเองไม่สมเหตุสมผล เมื่อกำหนดเส้นแบ่ง ให้เปรียบเทียบค่าซ่อมกับการสูญเสียส่วนลดระยะยาว
เมื่อขายยานพาหนะ ส่วนลดไม่มีความเสียหายจะโอนได้หรือไม่?
นี่เป็นหนึ่งในคำถามที่ถูกถามบ่อยที่สุด และคำตอบมักเป็นที่น่าอุ่นใจ เนื่องจากส่วนลดถูกกำหนดเป็นรายบุคคล เมื่อคุณขายรถ สิทธิของคุณจะไม่สูญหาย หากคุณซื้อยานพาหนะใหม่ประเภทเดียวกัน เช่น จากรถยนต์เป็นรถยนต์ ส่วนลดจะดำเนินต่อจากขั้นที่คุณอยู่โดยไม่ขึ้นกับระยะเวลา หากคุณเปลี่ยนไปใช้ยานพาหนะประเภทต่างออกไป เช่น รถกระบะ จะใช้ขั้นเริ่มต้นคือขั้นที่ 4. และเบี้ยประกันแบบไม่มีส่วนลด
ในด้านประกันภัยรถยนต์ภาคสมัครใจ การดำเนินงานแตกต่างกันเล็กน้อย: กรมธรรม์จะถูกยกเลิกเมื่อขาย และเบี้ยของวันที่ไม่ได้ใช้งานจะถูกคืนให้ เนื่องจากส่วนลดไม่มีประวัติการเคลมที่ได้รับจะติดตัวคุณ จึงสามารถใช้กับประกันภัยรถยนต์ชั้นเดิมของรถใหม่ของคุณได้
ขอบันทึกความคืบหน้าใหม่อีกประการด้วย: ต่อจากองค์การคลัง (Hazine Müsteşarlığı) หน่วยงานที่กำกับดูแลกฎระเบียบได้ประกาศเมื่อวันที่ 19 ธันวาคม 2025 ว่า ตั้งแต่วันที่ 1 มกราคม 2026 เป็นต้นไป สามารถขอปรับระดับของกรมธรรม์ของรถใหม่ที่ซื้อไว้ก่อนหน้านี้หลังจากการขายรถได้ การยื่นคำขอทำได้ผ่านตัวแทนหรือบริษัทประกันภัย และมีผลบังคับใช้ไม่เฉพาะผู้เอาประกันที่มีระดับได้เปรียบเท่านั้น แต่รวมถึงผู้ที่อยู่ในสถานะเสียเปรียบด้วย ในทางกลับกัน ต้องระบุด้วยว่ากฎระเบียบเรื่อง 5 รถยนต์ที่มีผลบังคับในปี 2026 ไม่ได้ยืนยันความคิดเห็นที่ว่าการไม่มีประวัติการเคลมได้เปลี่ยนไปเป็นระบบที่อ้างอิงตัวผู้ขับขี่ทั้งหมด ระบบยังคงทำงานตามกฎเดิม
ส่วนเรื่องการโอนส่วนลดระหว่างคู่สมรส ยังไม่มีข้อสรุปที่ชัดเจน: ในประกันภัยภาคบังคับ มีทั้งกรณีที่ปฏิบัติการบอกว่าไม่สามารถโอนส่วนลดระหว่างคู่สมรสได้ และคำอธิบายที่ระบุว่าสามารถโอนได้เฉพาะระหว่างคู่สมรสเท่านั้น ณ จุดนี้ ควรตรวจสอบแนวปฏิบัติปัจจุบันกับบริษัทประกันภัยของคุณหรือหน่วยงานที่เกี่ยวข้อง ส่วนกรณีเสียชีวิต มีกฎที่ชัดเจนกว่า: ส่วนลดจะไม่โอนไปยังทายาท และยังมีเรื่องระยะเวลาด้วย: หากมีช่วงว่างนานระหว่างกรมธรรม์สองฉบับ บางบริษัทสามารถลดระดับของคุณลงได้
การยกเลิกกรมธรรม์และการล่าช้าในการต่ออายุทำให้เสียส่วนลดหรือไม่?
การล่าช้าในการต่ออายุประกันภาคบังคับไม่ทำให้คุณสูญเสียสิทธิ์ไม่มีประวัติการเคลม แต่ก็ไม่ใช่ความยืดหยุ่นฟรีๆ ด้วย สำหรับทุกช่วงล่าช้า 30 วัน นับจากวันสิ้นสุดกรมธรรม์ จะมีการเพิ่มเบี้ย 5% โดยมีเพดานสูงสุดที่เบี้ยที่เพิ่มขึ้น 50% กล่าวคือ สิทธิ์ของคุณยังอยู่ แต่คุณต้องจ่ายเพิ่มจากกระเป๋าตัวเอง ด้วยเหตุนี้ การจดวันสิ้นสุดกรมธรรม์ไว้ในปฏิทินจึงเป็นนิสัยที่ง่ายแต่มีค่า
สำหรับประกันภัยรถยนต์เงื่อนไขเข้มงวดกว่า: หากคุณหยุดพักกรมธรรม์ อาจสูญเสียสิทธิ์ในส่วนลดได้ วิธีเดียวที่จะปกป้องสิทธิ์ไม่มีประวัติการเคลมของคุณคือการต่ออายุกรมธรรม์อย่างต่อเนื่องโดยไม่มีช่วงเว้น ในอดีต ช่วงเวลาการเปลี่ยนบริษัทด้วยเอกสารไม่มีประวัติการเคลมที่ส่งต่อกันมือต่อมือ มักเต็มไปด้วยความตึงเครียด แต่วันนี้บริษัทเดิมต้องส่งเอกสารไม่มีประวัติการเคลมให้บริษัทใหม่ และข้อมูลจากทะเบียนกลางของ SBM จะแสดงให้ทุกบริษัทเห็นพร้อมกัน การเปลี่ยนบริษัทไม่ทำให้คุณสูญเสียสิทธิ์ในส่วนลด
คำนวณส่วนลดไม่มีประวัติการเคลมในประกันภัยรถยนต์อย่างไร?
ระบบระดับในประกันภาคบังคับถูกกำหนดโดยกฎหมาย ส่วนในประกันภัยรถยนต์ อัตราจะขึ้นอยู่กับเงื่อนไขผลิตภัณฑ์ของบริษัทประกันภัย และไม่มีการกำหนดเพดานราคา โครงสร้างระดับที่พบทั่วไปมีดังนี้: ปีแรกที่ไม่มีการเคลม ส่วนลดประมาณ 30% ปีที่สอง ประมาณ 40% และปีที่สาม ประมาณ 50% ในผลิตภัณฑ์บางตัวพบว่าอัตราสูงถึง 60-70% ได้ นี่คือเหตุผลที่เกิดความแตกต่างระหว่างบริษัทต่างๆ เมื่อขอใบเสนอราคาประกันภัยรถยนต์ ควรเปรียบเทียบไม่เพียงแค่เบี้ยรายปี แต่รวมถึงนโยบายระดับไม่มีประวัติการเคลมด้วย
เนื่องจากบันทึกกรมธรรม์และประวัติการเคลมในอดีตในประกันภัยรถยนต์สามารถมองเห็นได้โดยบริษัททั้งหมดผ่าน SBM จึงไม่มีทางเลือกอื่นนอกจากต้องบอกความจริงเรื่องประวัติการเคลมกับบริษัท ทุกคนดูจากข้อมูลเดียวกัน ความโปร่งใสนี้ยังช่วยป้องกันผู้ที่หวังผลประโยชน์ทบต้นสองต่อด้วย
วิธีตรวจสอบขั้นบันไดและประวัติความเสียหายทำอย่างไร?
หากต้องการดูขั้นบันไดและประวัติของคุณ สามารถใช้บริการ "สอบถามข้อมูลกรมธรรม์ประกันภัยรถยนต์และความเสียหาย" ผ่าน e-Devlet Kapısı ได้ โดยใช้ เลขประจำตัวประชาชนและข้อมูลยานพาหนะเพียงเท่านี้ก็เพียงพอ สำหรับประวัติความเสียหายของยานพาหนะ SBM ให้บริการสอบถามความเสียหาย ซึ่งสามารถเข้าถึงได้ผ่าน e-Devlet เว็บไซต์ทางการของ SBM และช่องทาง SMS
และยังมีเรื่องค่าปรับจราจรอีกด้วย: ค่าปรับจราจรจะไม่ลดขั้นบันไดของคุณ อย่างไรก็ตาม คะแนน penalties และบันทึกการยึดใบอนุญาตขับขี่สามารถนำไปใช้ในการกำหนดเบี้ยประกันตามระเบียบ จึงอาจเพิ่มเบี้ยประกันได้ กล่าวคือ ขั้นบันไดยังอยู่เหมือนเดิม แต่ใบแจ้งหนี้ก็ยังอาจพุ่งสูงขึ้นได้
บทสรุป: วิธีรักษาส่วนลด
ส่วนลดไม่มีความเสียหายเป็นเงินออมที่สะสมมาอย่างมีนัยสำคัญในช่วงหลายปี และจะลดเบี้ยประกันของคุณลงครึ่งหนึ่งที่ขั้นบันไดสูงสุด การรักษาเงินออมนี้ต้องใช้เพียงสี่กฎ: ต่ออายุกรมธรรม์โดยไม่มีช่วงติดขัด รับผิดชอบความเสียหายเล็กน้อยด้วยตัวเองถ้าเป็นไปได้ พิจารณาต้นทุนระยะยาวของค่าชดเชยในกรณีเกิดอุบัติเหตุที่มีความผิด และเมื่อขายรถให้ทราบว่าสิทธิที่คุณได้รับเป็นของคุณและจะดำเนินต่อไปได้กับยานพาหนะประเภทเดียวกัน การตรวจสอบขั้นบันไดของคุณผ่าน e-Devlet อย่างน้อยปีละครั้งจะช่วยป้องกันความประหลาดใจตั้งแต่ต้น
แหล่งอ้างอิง
- ส่วนลดไม่มีความเสียหายของประกันภัยรถยนต์คืออะไร นำไปใช้อย่างไร?
- สิ่งที่คุณควรรู้เกี่ยวกับส่วนลดไม่มีความเสียหาย
- สิทธิในส่วนลดไม่มีความเสียหายปี 2026: ส่วนลดจะโอนย้ายเมื่อเปลี่ยนบริษัทหรือไม่?
- กฎ 5 ยานพาหนะในประกันภัยรถยนต์ปี 2026 คืออะไร?
- ข้อมูลเกี่ยวกับส่วนลดไม่มีความเสียหายของ Kasko
- ส่วนลดไม่มีความเสียหายคืออะไร? สูญเสียเมื่อใด?
- ส่วนลดไม่มีความเสียหายของ Kasko: ข้อดี การคุ้มครอง & การสอบถาม
- ส่วนลดไม่มีความเสียหายคืออะไร?
- ส่วนลดไม่มีความเสียหายคืออะไร ทำงานอย่างไร?
- สอบถามความเสียหาย SBM: ดูประวัติความเสียหายของยานพาหนะอย่างไร?
- ขั้นบันไดไม่มีความเสียหายคืออะไร คำนวณอย่างไร?
- การยกเลิก Kasko เกิดขึ้นอย่างไร?
- กระบวนการ Kasko และประกันภัยรถยนต์ในการขายยานพาหนะ
- ความเสียหายเล็กน้อยส่งผลกระทบต่อส่วนลดไม่มีความเสียหายของ Kasko หรือไม่?