ผู้เชี่ยวชาญด้านประกันภัยตรวจสอบรถยนต์อย่างไร? เบื้องหลังการประเมินความเสียหาย
แชร์หน้านี้
ผู้เชี่ยวชาญด้านประกันภัยคือผู้ที่เข้าตรวจสอบความเสียหายของยานพาหนะของคุณถึงที่หลังจากมีการแจ้งเหตุ ทำการบันทึกรายการชิ้นส่วนที่เสียหายทีละชิ้น ตัดสินใจว่าควรเปลี่ยนใหม่หรือซ่อมแซม และคำนวณต้นทุนลงในรายงาน ผู้เชี่ยวชาญคือผู้ชี้ขาดในกระบวนการเคลมความเสียหายของประกันภัย: การซ่อมแซมจะดำเนินการโดยอ้างอิงจากรายงานของเขา ในบทความนี้เราจะอธิบายทีละขั้นตอนถึงเบื้องหลังของไฟล์เคลมความเสียหายของคุณ เกณฑ์ที่ผู้เชี่ยวชาญใช้ในการพิจารณา และวิธีการอุทธรณ์รายงาน
สิ่งที่ควรรู้
- ในประกันภัยภาคบังคับ หากมูลค่าความเสียหายเกินกว่า 40,000 ลีรา การมอบหมายผู้เชี่ยวชาญถือเป็นข้อบังคับ ส่วนในประกันภัยสมัครใจ กรณีความเสียหายรุนแรงและรถถูกประกาศว่าบอดชุด (pert) ไม่มีขีดจำกัดทางการเงิน
- รายงานจะแล้วเสร็จภายใน 3 วันทำการ สำหรับประกันภาคบังคับ และภายใน 5 วันทำการ สำหรับประกันประเภทอื่น เมื่อไฟล์เอกสารพร้อม
- ยานพาหนะจะถือเป็นบอดชุดเมื่อค่าใช้จ่ายในการซ่อมแซมเกินประมาณ 60% ของมูลค่าตลาด
- สามารถอุทธรณ์การประเมินของผู้เชี่ยวชาญได้ภายใน 3 วันทำการ นับจากวันที่ได้รับแจ้งรายงาน
- ไม่ต้องเรียกเก็บค่าธรรมเนียมผู้เชี่ยวชาญจากประกันภัย บริษัทประกันภัยเป็นผู้รับผิดชอบค่าใช้จ่ายของผู้เชี่ยวชาญคนแรก
จากการแจ้งเหตุความเสียหายถึงผู้เชี่ยวชาญ: กระบวนการเริ่มต้นอย่างไร?
งานแรกหลังเกิดอุบัติเหตุคือการแจ้งเหตุความเสียหาย ในประกันภัยสมัครใจ เงื่อนไขทั่วไปของกรมธรรม์มักกำหนดให้ต้องแจ้งเหตุภายใน 5 วันทำการ การพลาดกำหนดเวลานี้อาจส่งผลเสียต่อขอบเขตความคุ้มครอง บริษัทประกันภัยที่ได้รับการแจ้งเหตุจะมอบหมายผู้เชี่ยวชาญให้กับไฟล์เคลมของคุณ ผู้เชี่ยวชาญมักตรวจสอบยานพาหนะภายใน 1-2 วันทำการ ดังนั้นจึงควรหลีกเลี่ยงการเริ่มซ่อมแซมก่อนถึงคิวผู้เชี่ยวชาญ เนื่องจากชิ้นส่วนที่ถอดออกก่อนการตรวจสอบจะทำให้การระบุข้อบกพร่องและความเสียหายเป็นไปได้ยากขึ้น
สถานที่ตรวจสอบมีความยืดหยุ่น: ผู้เชี่ยวชาญสามารถตรวจสอบยานพาหนะที่ศูนย์บริการ ที่จอดรถ หรือจุดที่ทุกฝ่ายตกลงกันได้ ความเสียหายจะถ่ายรูปไว้ และชิ้นส่วนที่เสียหายจะถูกจดบันทึกเป็นรายการ จุดเปลี่ยนสำคัญที่สุดของปี 2026 อยู่ตรงนี้: ตั้งแต่ 1 เมษายน 2026 เป็นต้นไป การมอบหมายผู้เชี่ยวชาญถูกเชื่อมต่อกับระบบศูนย์กลาง EKSIST ใน ZMSS ตั้งแต่ 1 สิงหาคม 2026 เป็นต้นไป หากบริษัทประกันภัยไม่ทำการมอบหมายภายใน 1 วันทำการ หลังจากแจ้งเหตุความเสียหาย ผู้มีสิทธิ์สามารถยื่นคำขอมอบหมายผู้เชี่ยวชาญผ่านระบบ e-Devlet ได้ แทนที่จะยึดติดกับวิธีเดิมคือโทรศัพท์หาบริษัทเพื่อรอผู้เชี่ยวชาญ การดำเนินการผ่านระบบจะเป็นทางลัดที่ดีกว่า
ผู้เชี่ยวชาญมีข้อบังคับในกรณีใด?
- ประกันภาคบังคับ: หากมูลค่าความเสียหายเกินหนึ่งในสิบของความคุ้มครองด้านวัตถุขั้นต่ำ นั่นคือเกินกว่า 40,000 ลีรา สำหรับปี 2026 ผู้เชี่ยวชาญถือเป็นข้อบังคับ
- ประกันภัยสมัครใจ: ในกรณีความเสียหายรุนแรงและความเสียหายทั้งหมด (บอดชุด) ผู้เชี่ยวชาญถือเป็นข้อบังคับ ไม่มีขีดจำกัดทางการเงิน
- ความเสียหายที่ต่ำกว่าเกณฑ์: ไม่บังคับให้มีผู้เชี่ยวชาญ แต่ผู้เอาประกันสามารถขอผู้เชี่ยวชาญได้หากต้องการ
ขอให้ทราบรายละเอียดหนึ่งล่วงหน้า: เมื่อมีการมอบหมายผู้เชี่ยวชาญให้กับไฟล์เคลมแล้ว จะไม่สามารถมอบหมายผู้เชี่ยวชาญคนที่สองสำหรับไฟล์เดียวกันได้ บริษัทประกันภัยเป็นผู้ชำระค่าธรรมเนียมของผู้เชี่ยวชาญคนแรกที่ได้รับมอบหมาย ไม่มีการเรียกเก็บค่าธรรมเนียมจากคุณ
ผู้เชี่ยวชาญตรวจสอบยานพาหนะตามเกณฑ์ใด?
บนโต๊ะของผู้เชี่ยวชาญจะมีข้อมูลของคุณ ยานพาหนะ กรมธรรม์ และใบอนุญาตขับขี่ หัวข้อของรายงานการตรวจสอบมาตรฐานเป็นที่แน่นอน: ข้อมูลยานพาหนะและกรมธรรม์ ข้อมูลผู้ขับขี่ สภาพการดื่มแอลกอฮอล์ สาเหตุและลักษณะความเสียหาย อัตราความผิดพลาด และรูปแบบการตรวจสอบ การตรวจสอบสามารถทำได้ที่สถานที่เกิดเหตุ หรือจากระยะไกล หรือโดยพิจารณาจากเอกสารเพียงอย่างเดียว ไม่ว่าศูนย์ที่ทำการซ่อมเป็นศูนย์บริการที่ได้รับอนุญาตหรือเป็นศูนย์ที่ทำสัญญาไว้หรือไม่ ก็จะถูกบันทึกลงในรายงานด้วย กล่าวคือ ผู้ตรวจสอบจะไม่พิจารณาเพียงจุดที่เกิดการชน แต่จะพิจารณาทั้งแฟ้มเรื่อง
หัวใจของรายงานคือการคำนวณความเสียหาย ซึ่งแบ่งออกเป็นหมวดหมู่: ค่าอะไหล่และวัสดุ ค่าแรงซ่อมและติดตั้ง ความเสียหายของอุปกรณ์เพิ่มเติม และความเสียหายนอกเหนือจากตัวรถ รายการอะไหล่จะแยกแยะระหว่างของแท้ ของทดแทนเทียบเท่า และของที่นำกลับมาใช้ใหม่ สำหรับแต่ละรายการจะระบุทางเลือกว่าจะเปลี่ยน ซ่อม หรือซ่อมแบบเคลื่อนที่ พร้อมคำนึงถึงการใช้ส่วนลดและส่วนแบ่งด้วย เมื่อบวกภาษีมูลค่าเพิ่มเข้าไป จะได้จำนวนเงินความเสียหายตามสัดส่วนความผิดพลาดของคุณ การคำนวณความเสียหายเปรียบเสมือนใบรับรอง: ทุกบรรทัดยึดอยู่กับเหตุผลที่สามารถให้การสนับสนุนได้
มูลค่าตลาดถูกกำหนดอย่างไร?
พื้นฐานของการคำนวณรถเสียหายทั้งคันและค่าความเสียหายจากการลดมูลค่า คือมูลค่าตลาดของยานพาหนะของคุณ ผู้ตรวจสอบไม่ได้กำหนดมูลค่านี้ขึ้นจากการเดา: เขาจะสำรวจราคาจากฝ่ายรถใช้แล้วของศูนย์บริการที่ได้รับอนุญาต จากโชว์รูมรถมือสอง และจากเว็บพอร์ทัลออนไลน์ และเปรียบเทียบรายการราคารถที่เป็นปัจจุบันและราคาณวันที่เกิดอุบัติเหตุ เลขไมล์ ประวัติความเสียหาย และลักษณะการใช้งานของรถคุณก็สะท้อนอยู่ในผลลัพธ์ด้วย ขอพูดในฐานะคนที่ติดตามงานนี้มาสามสิบปี: เมื่อก่อนการประเมินมูลค่าตลาดส่วนใหญ่ขึ้นอยู่กับประสบการณ์และเครือข่ายของผู้ตรวจสอบ แต่ตอนนี้การเปรียบเทียบรายการราคาและบันทึกในระบบได้กลายเป็นมาตรฐานของงาน ซึ่งช่วยให้ทั้งผู้ตรวจสอบและผู้เอาประกันสบายใจขึ้น
เปลี่ยนอะไหล่ หรือซ่อม? ตัดสินใจอย่างไร?
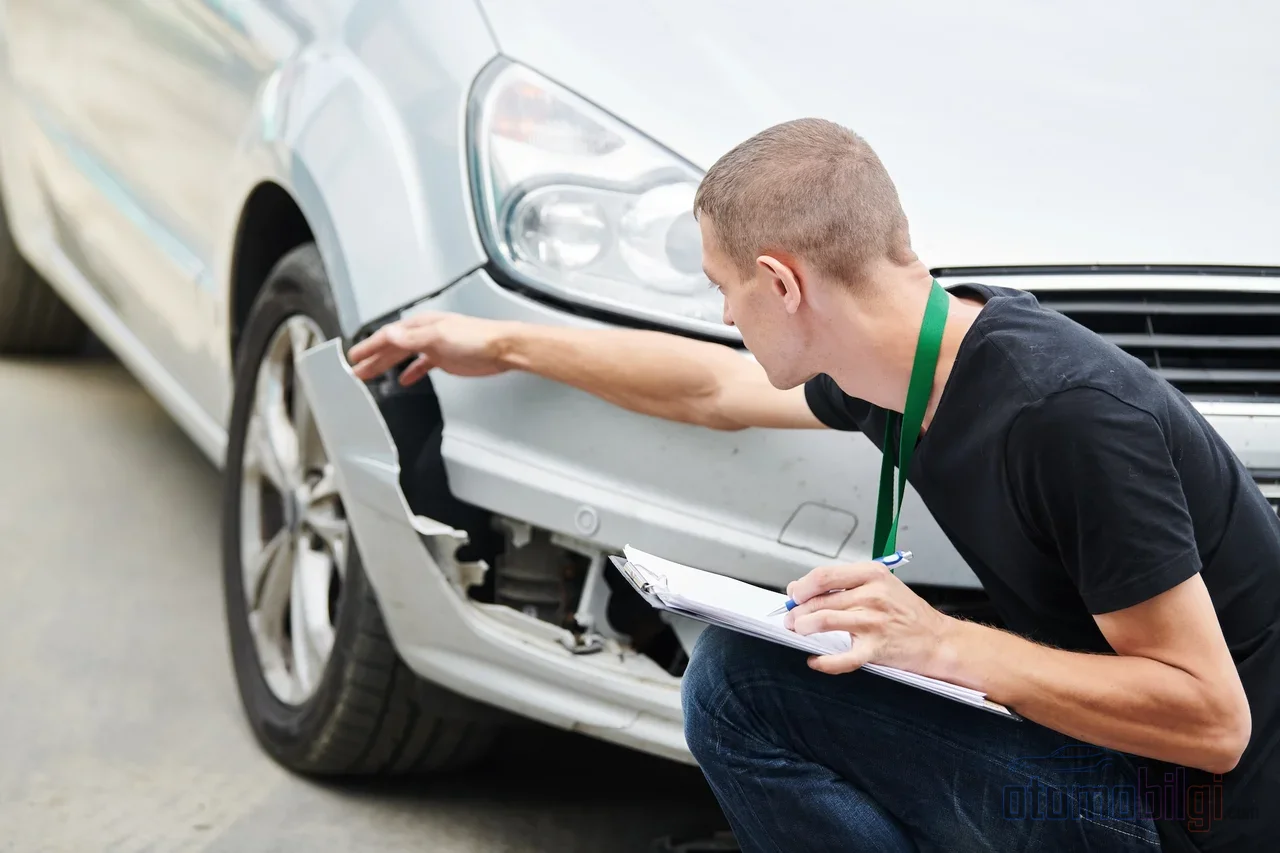
นี่คือคำถามที่ผู้เอาประกันถามมากที่สุด แนวทางทั่วไปชัดเจน: หากอะไหล่ที่เสียหายสามารถซ่อมได้ ความสำคัญจะให้กับการซ่อมก่อน ซึ่งช่วยลดต้นทุน หากอะไหล่เสียหายจนซ่อมไม่ได้ ก็จะเปลี่ยน แล้วสามารถใช้อะไหล่เทียบเท่าหรืออะไหล่มือสองได้หรือไม่? เงื่อนไขทั่วไปฉบับใหม่ของประกันภัยรถยนต์ภาคบังคับที่มีผลบังคับใช้เมื่อวันที่ 1 กรกฎาคม 2026 ยึดอะไหล่แท้เป็นหลักในเรื่องนี้ อะไหล่เทียบเท่าหรืออะไหล่ที่นำกลับมาใช้ใหม่จะถูกพิจารณาในสองกรณีเท่านั้น: เมื่อผู้มีสิทธิได้รับชดใช้ให้ความยินยอม หรือเมื่อการเปลี่ยนอะไหล่ที่เสียหายด้วยอะไหล่แท้ทำได้ยากในทางเทคนิค ภาระการพิสูจน์อยู่ที่บริษัทประกันภัย และแม้ผลการดำเนินการจะทำให้มูลค่ารถเพิ่มขึ้น ส่วนต่างนี้ก็หักออกจากค่าชดใช้ไม่ได้
ค่าความเสียหายจากการลดมูลค่าก็อยู่ในรายงานฉบับเดียวกันแล้ว: ค่าซ่อมความเสียหายและมูลค่าที่ลดลงของรถจะถูกกำหนดรวมกันในรายงานผู้ตรวจสอบฉบับเดียว ไม่จำเป็นต้องยื่นคำร้องแยก ขณะคำนวณค่าความเสียหายจากการลดมูลค่า ผู้ตรวจสอบจะแยกแยะประวัติความเสียหายที่ขึ้นทะเบียนใน TRAMER และที่ไม่ได้ขึ้นทะเบียน ตรวจสอบอะไหล่ที่เป็นประเด็นของการลดมูลค่า (อะไหล่ที่ซ่อมแล้วทาสี เปลี่ยนแล้วทาสี ซ่อมโดยไม่ทาสี) ทีละรายการ และวิเคราะห์ตลาดเพื่อหาส่วนต่างของราคาขายรถมือสองก่อนและหลังเกิดอุบัติเหตุ
ความเสียหายเล็กน้อย ความเสียหายรุนแรง และรถเสียหายทั้งคัน: ขนาดของความเสียหายถูกกำหนดอย่างไร?
ความเสียหายเล็กน้อย คือความเสียหายที่ซ่อมได้รวดเร็ว ค่าใช้จ่ายค่อนข้างต่ำ และไม่กระทบความปลอดภัยของยานพาหนะ: รอยบุบบนตัวถัง หรือชิ้นส่วนที่เปลี่ยนได้ด้วยตัวเอง เช่น ไฟหน้าหรือกันชน ส่วนความเสียหายระดับรุนแรง หมายถึงความเสียหายที่ลุกลามไปถึงชิ้นส่วนโครงสร้างที่อยู่หลังกันชน โครงรถ และระบบความปลอดภัย ในเอกสารเหล่านี้ การเปรียบเทียบระหว่างค่าซ่อมกับมูลค่าตลาดปัจจุบันของรถจึงกลายเป็นเรื่องสำคัญ
เส้นแบ่งที่เกินกว่าการเปรียบเทียบนี้คือเพดานความเสียหายสิ้นเปลือง ตามกฎใหม่ เมื่อค่าซ่อมเกินราว 60% ของมูลค่าตลาดของรถหลังเกิดอุบัติเหตุ รถจะเข้าข่ายความเสียหายสิ้นเปลือง ในรายงานจะระบุเหตุผลของความเสียหายรุนแรงเพิ่มเติมด้วย: พร้อมระบุว่าชิ้นส่วนความปลอดภัยและชิ้นส่วนสำคัญใดบุบสลาย และอัตราส่วนของค่าซ่อมต่อมูลค่าตลาดปัจจุบันเป็นอย่างไร สำหรับรถที่ตรวจพบความเสียหายรุนแรง จะไม่มีการจ่ายค่าชดเชยหากไม่ได้ยื่นใบจดทะเบียนที่ตราประทับ ถอนออกจากการจราจร เอกสารนี้คือชิ้นส่วนที่ทำให้แฟ้มคดีถูกล็อกสู่การชำระเงินเมื่อกระบวนการสิ้นสุด อย่าลืมว่าเอกสารที่ไม่ครบถ้วนกินเวลาจริง ๆ: ในปี 2025 แฟ้มความเสียหายในประเทศราว 15% ล่าช้าเนื่องจากเอกสารไม่ครบถ้วน
เมื่อใดจึงจะมีการชำระเงิน?
หลังจากรายงานออกแล้ว กระบวนการจะเร่งความเร็วขึ้น ในประกันภัยภาคบังคับทางถนน เมื่อเอกสารครบถ้วน ระยะเวลาชำระเงินตามกฎหมายคือ 8 วันทำการ โดยค่าซ่อมจะจ่ายให้อู่ที่ทำสัญญา และค่าเสียหายทางมูลค่าจะจ่ายให้เจ้าของสิทธิโดยตรง ในประกันภัยสมัครใจ การชำระเงินจะทำโดยทั่วไปภายใน 10 วันทำการ หลังจากเอกสารครบถ้วนและความเสียหายได้รับการยืนยันแล้ว ในทุกกรณี เพดานสูงสุดคือไม่เกิน 45 วันนับจากการแจ้งเหตุ และในทางปฏิบัติหลายแฟ้มเสร็จสิ้นภายใน 10-15 วัน อย่าลืมคิดรวมระยะเวลาโอน 1-3 วันทำการ หลังจากแจ้งคำสั่งจ่ายไปยังธนาคารด้วย
คัดค้านรายงานผู้ประเมินได้อย่างไร?
คุณอ่านรายงานแล้วและยอมรับไม่ได้ คุณมีสิทธิ์ และคุณต้องใช้สิทธิ์เหล่านั้นให้ทันภายในกำหนดเวลา ภายใต้กรอบ EKSIST สามารถคัดค้านการประเมินของผู้ประเมินได้ภายใน 3 วันทำการ นับจากการแจ้งเตือนว่ารายงานถูกอัปโหลดเข้าระบบ ส่วนการคัดค้านรายงานค่าเสียหายทางมูลค่าก็ทำได้ในระยะเวลาเดียวกันและผ่านระบบเช่นกัน จากการคัดค้านของคุณ อาจมีการแต่งตั้งผู้ประเมินคัดค้านหรือผู้ประเมินคณะกรรมการขึ้น หากการคัดค้านครั้งแรกถูกปฏิเสธ คุณสามารถขอผู้ประเมินคนที่สองได้ และหากคุณชนะ ค่าใช้จ่ายจะถูกเรียกเก็บจากบริษัทประกันภัย ผู้เอาประกันยังมีสิทธิ์แต่งตั้งผู้ประเมินของตนเองด้วย เส้นทางการคัดค้านยังเปิดกว้างจนถึงท้ายสุด: หากถูกปฏิเสธ สามารถยื่นคำร้องต่อคณะกรรมการไกล่เกลี่ยประกันภัยหรือดำเนินคดีได้
รูปแบบของการคัดค้านเป็นตัวกำหนดผลลัพธ์ แทนที่จะใช้ทางลัดอย่างการเซ็นแบบเว้นช่องว่างในสิ่งท้ายรายงานเพื่อไม่รับรอง หรือพยายามตกลงกันทางโทรศัพท์ ให้ทำดังนี้:
- เตรียมการคัดค้านเป็นลายลักษณ์อักษรพร้อมเหตุผลประกอบ ระบุให้ชัดเจนว่าคัดค้านหน้าใดและรายการความเสียหายใดของรายงาน
- แสดงจำนวนเงินที่ต่างกันเป็นตัวเลข: ชี้ให้ชัดเจนถึงส่วนต่างระหว่างการคำนวณของคุณกับจำนวนเงินในรายงาน
- ยื่นหลักฐานค้าน: เช่น ใบเสนอราคาจากอู่อิสระ ใบเสนอราคาอะไหล่ หรือการสำรวจมูลค่าตลาดปัจจุบัน
- เขียนคำขอให้ชัดเจน: สรุปในหนึ่งประโยคว่าต้องการให้แก้ไขรายการใด
คุณสามารถดูรายงานของคุณได้จากหน้าจอ "ประกันภัยเอกชนของฉัน" ในระบบ e-Devlet แต่หน้าจอนี้ไม่มีสถานะเป็นเอกสารทางการ ในกรณีที่ขัดแย้งกันจะยึดตามข้อมูลของบริษัทประกันภัยเป็นหลัก หากต้องการคัดค้าน ให้ยึดตามบันทึกทางการในหนังสือโต้ตอบเป็นหลัก
วิธีปฏิบัติเพื่อป้องกันความล่าช้า
จากการสังเกตหลายปี สิ่งที่ทำให้ไฟล์งานช้าที่สุดไม่ใช่รายงาน แต่เป็นเอกสาร จัดทำบันทึกการตรวจสอบอุบัติเหตุให้ครบถ้วน หากรอการชำระเงินจากประกันภัยของฝ่ายตรงข้าม ให้ติดตามให้อัตราความผิดถูกสรุปเป็นที่แน่นอน หากไฟล์ความเสียหายของคุณเป็นกรณีร้ายแรง ให้วางแผนเรื่องใบทะเบียนและการถอนออกจากการจราจรแต่เนิ่น ๆ ทราบว่าไม่จำเป็นต้องยื่นคำร้องแยกสำหรับมูลค่าที่ลดลง แต่ให้ระบุข้อเรียกร้องของคุณอย่างชัดเจนในคำร้องความเสียหายทางวัตถุ สุดท้าย ให้วัดระยะเวลาอย่างถูกต้อง ระยะเวลารายงานเริ่มนับหลังจากไฟล์งานพร้อมแล้ว ตราบใดที่เอกสารยังไม่ครบ ชั่วโมงนั้นยังไม่เริ่มนับเลย
บทสรุป: มองผู้ประเมินไม่ใช่ฝ่ายตรงข้าม แต่เป็นส่วนหนึ่งของกระบวนการ
ผู้ประเมินไม่ใช่ผู้ที่กำหนดชะตากรรมของไฟล์ความเสียหายของคุณเพียงลำพัง แต่เป็นผู้เชี่ยวชาญด้านเทคนิคที่ถูกจำกัดขอบเขตโดยกฎหมายและแบบรายงานมาตรฐาน การรู้ภาษาของเขาช่วยให้คุณพร้อมรับมือ แจ้งความเสียหายให้ทันเวลา รวบรวมเอกสารให้ครบถ้วน อ่านรายงานทีละข้อ และแจ้งข้อที่คุณไม่เห็นด้วยเป็นลายลักษณ์อักษรพร้อมเหตุผลภายในระยะเวลาคัดค้าน 3 วันทำการ เมื่อคุณจัดระเบียบเช่นนี้แล้ว กระบวนการจะดำเนินไปอย่างคาดการณ์ได้มากกว่าที่ปรากฏในตอนแรกมากนัก
แหล่งอ้างอิง
- SEDDK - ประกาศเรื่องแบบรายงานผู้ประเมินในประกันภัยยานพาหนะ 2026/11
- Sigortam.net - การชำระค่าความเสียหายและเอกสารที่ต้องใช้
- Aksigorta - กระบวนการอนุมัติซ่อมความเสียหายประกันภัยรถยนต์: จากการประเมินถึงการชำระเงิน (2026)
- Arabam.com - กฎเกณฑ์เรื่องรถพังทลายในประกันภัยภาคสมัครใจและภาคบังคับกำลังเปลี่ยนแปลง
- Handan Sayan Özgül - การคัดค้านรายงานผู้ประเมินมูลค่าที่ลดลงหลังวันที่ 1 กรกฎาคม 2026
- Altaks Broker - วิธีคัดค้านรายงานผู้ประเมินทำอย่างไร?
- Dijipol - เอกสารความเสียหายประกันภัยภาคบังคับ