Chuyên Viên Bảo Hiểm Kiểm Tra Xe Như Thế Nào? Hậu Trường Của Việc Định Vị Thiệt Hại
Chia sẻ trang này
Chuyên viên giám định bảo hiểm là người trực tiếp kiểm tra thiệt hại xe của bạn sau khi có thông báo tổn thất, liệt kê từng bộ phận bị hư hỏng, quyết định thay thế hay sửa chữa và tính toán chi phí vào báo cáo. Chuyên viên giám định là trọng tài trong quy trình bồi thường của bảo hiểm: việc sửa chữa được thực hiện dựa trên báo cáo của họ. Bài viết này sẽ từng bước hé lộ hậu trường hồ sơ tổn thất của bạn, các tiêu chí chuyên viên giám định dựa vào và cách khiếu nại báo cáo.
Điểm nổi bật
- Trong bảo hiểm bắt buộc trách nhiệm dân sự, nếu mức tổn thất vượt quá 40.000 TL thì việc chỉ định chuyên viên giám định là bắt buộc; với bảo hiểm vật chất xe (kasko), không có giới hạn tài chính đối với các trường hợp hư hỏng nặng và tổn thất toàn bộ.
- Báo cáo được hoàn thành trong vòng 3 ngày làm việc đối với bảo hiểm trách nhiệm dân sự và 5 ngày làm việc đối với các loại bảo hiểm khác, kể từ khi hồ sơ sẵn sàng.
- Để một chiếc xe được coi là tổn thất toàn bộ, chi phí sửa chữa phải vượt khoảng 60% giá trị thị trường của xe.
- Có thể khiếu nại kết luận giám định trong vòng 3 ngày làm việc kể từ khi nhận được thông báo báo cáo.
- Không được yêu cầu phí giám định từ người được bảo hiểm; bảo hiểm công ty chịu chi phí cho chuyên viên giám định đầu tiên.
Từ thông báo tổn thất đến giám định: Quy trình bắt đầu như thế nào?
Việc đầu tiên sau tai nạn là thông báo tổn thất. Với bảo hiểm kasko, điều khoản chung của hợp đồng thường yêu cầu bạn thông báo trong vòng 5 ngày làm việc; trễ hạn này có thể ảnh hưởng tiêu cực đến phạm vi bảo hiểm. Công ty bảo hiểm nhận được thông báo sẽ chỉ định một chuyên viên giám định cho hồ sơ của bạn. Chuyên viên giám định thường kiểm tra xe trong vòng 1–2 ngày làm việc; vì vậy tốt nhất là không nên bắt đầu sửa chữa trước khi có giám định, vì các bộ phận bị tháo rời trước khi kiểm tra sẽ gây khó khăn cho việc xác định lỗi và thiệt hại.
Địa điểm kiểm tra linh hoạt: chuyên viên giám định có thể xem xe tại xưởng dịch vụ, bãi đỗ xe hoặc tại một địa điểm các bên thống nhất. Thiệt hại được chụp ảnh, các bộ phận hư hỏng được liệt kê. Điểm mới quan trọng nhất của năm 2026 nằm ở đây: Từ 1/4/2026, việc chỉ định chuyên viên giám định được kết nối với hệ thống trung tâm EKSİST. Theo ZMSS, từ 1/8/2026, nếu công ty bảo hiểm không chỉ định giám định trong vòng 1 ngày làm việc sau khi nhận thông báo tổn thất, người có quyền lợi có thể tạo yêu cầu chỉ định giám định qua e-Devlet. Thay vì dựa vào thói quen cũ là gọi điện cho công ty để chờ giám định, giờ đây tiến hành qua hệ thống là con đường ngắn hơn.
Trường hợp nào bắt buộc phải có giám định?
- Bảo hiểm trách nhiệm dân sự: Giám định là bắt buộc nếu mức tổn thất vượt một phần mười mức bồi thường tài sản tối thiểu, tức là 40.000 TL cho năm 2026.
- Kasko: Giám định là bắt buộc trong các trường hợp hư hỏng nặng và tổn thất toàn bộ (pert); không có giới hạn tài chính.
- Tổn thất dưới mức hạn ngạch: Không bắt buộc phải có giám định, nhưng người được bảo hiểm có thể yêu cầu nếu muốn.
Một chi tiết cần biết từ đầu: sau khi một chuyên viên giám định đã được chỉ định cho hồ sơ, sẽ không chỉ định giám định thứ hai cho cùng hồ sơ đó. Công ty bảo hiểm trả phí cho chuyên viên giám định đầu tiên; bạn không bị yêu cầu trả phí.
Chuyên viên giám định kiểm tra xe theo những tiêu chí nào?
Trên bàn làm việc của giám định viên có thông tin về xe, hợp đồng bảo hiểm và đăng ký xe cùng với bạn. Các tiêu đề của báo cáo giám định đồng nhất đã được xác định rõ: thông tin phương tiện và hợp đồng, thông tin tài xế, tình trạng nồng độ cồn, nguyên nhân và tính chất thiệt hại, tỷ lệ lỗi và hình thức giám định. Giám định có thể được thực hiện tại chỗ, từ xa hoặc chỉ qua hồ sơ giấy tờ; việc nơi sửa chữa có được ủy quyền hay có hợp tác với bảo hiểm cũng được ghi vào báo cáo. Nghĩa là giám định viên không chỉ nhìn vào điểm va chạm mà xem xét toàn bộ hồ sơ.
Trái tim của báo cáo là phần tính thiệt hại và nó được chia thành các mục: chi phí phụ tùng và vật tư, công sửa chữa và lắp đặt, thiệt hại thiết bị bổ sung và thiệt hại ngoài phần thân xe. Ở các khoản phụ tùng có sự phân biệt giữa hàng chính hãng, hàng tương đương và hàng tái sử dụng được; với từng hạng mục đều ghi rõ lựa chọn thay thế, sửa chữa hay sửa chữa lưu động, và việc áp dụng chiết khấu (sovtaj-iskonto) cũng được tính vào. Trên đó cộng thêm thuế VAT và cho ra số tiền thiệt hại theo tỷ lệ lỗi của bạn. Bản tính toán thiệt hại giống như một bản khám sức khỏe: mỗi dòng đều dựa trên một lý do có thể bảo vệ được.
Giá trị thị trường được xác định như thế nào?
Nền tảng của việc tính tổn thất toàn bộ và mất giá chính là giá trị thị trường của xe bạn. Giám định viên không xác định giá trị này bằng cách nhìn vào khoảng trống: họ khảo sát giá từ các bộ phận xe cũ của đại lý ủy quyền, các showroom xe và các cổng thông tin trên internet; so sánh các bảng giá trị xe theo ngày tai nạn và hiện hành. Số km của xe bạn, lịch sử tai nạn và cách sử dụng cũng ảnh hưởng đến kết quả. Là người theo dõi công việc này ba mươi năm, tôi xin nói: trước đây việc xác định giá thị trường phần lớn dựa vào kinh nghiệm và mối quan hệ của giám định viên; giờ đây việc so sánh bảng giá và hồ sơ hệ thống đã đặt ra tiêu chuẩn cho công việc, điều này khiến cả giám định viên lẫn người được bảo hiểm đều yên tâm hơn.
Thay phụ tùng hay sửa chữa? Quyết định được đưa ra như thế nào?
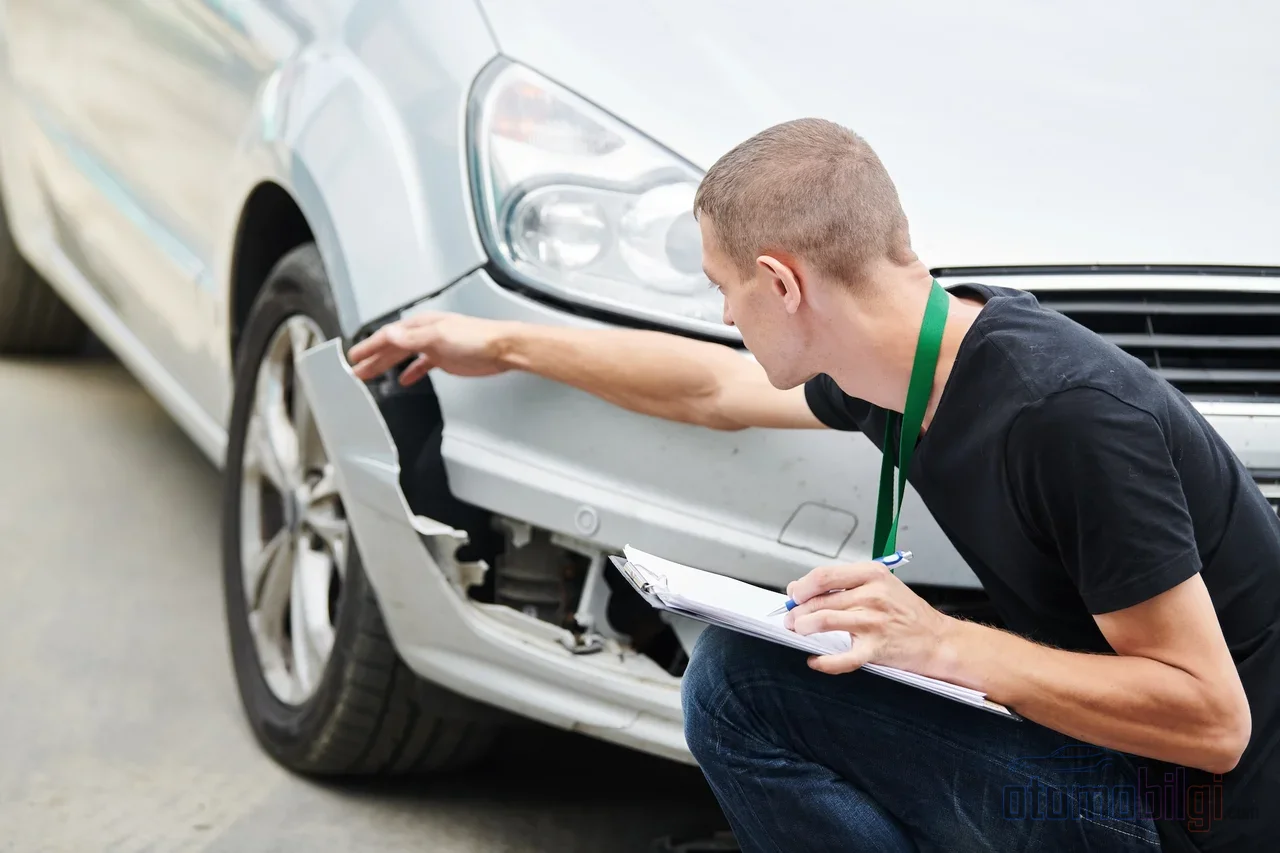
Đây là câu hỏi được người được bảo hiểm hỏi nhiều nhất. Cách tiếp cận chung là rõ ràng: nếu phụ tùng hỏng có thể sửa được thì ưu tiên cho việc sửa chữa; điều này giúp giảm chi phí. Nếu phụ tùng không thể sửa chữa được thì sẽ tiến hành thay thế. Vậy có thể sử dụng phụ tùng tương đương hoặc phụ tùng đã qua sử dụng không? Điều lệ chung Bảo hiểm Giao thông mới có hiệu lực từ ngày 1 tháng 7 năm 2026 lấy phụ tùng chính hãng làm căn cứ trong vấn đề này. Phụ tùng tương đương hoặc tái sử dụng được chỉ được đề cập trong hai trường hợp: sự chấp thuận của người có quyền lợi, hoặc việc thay thế phụ tùng hỏng bằng phụ tùng chính hãng về mặt kỹ thuật là không thể. Gánh nặng chứng minh thuộc về công ty bảo hiểm và ngay cả khi kết quả thực hiện làm giá trị xe tăng thì khoản chênh lệch này cũng không được trừ vào số tiền bồi thường.
Mất giá hiện nay cũng nằm trong cùng một báo cáo: chi phí sửa chữa thiệt hại và mức mất giá của xe được xác định cùng nhau trong một báo cáo giám định duy nhất, không cần nộp đơn riêng. Khi tính toán mức mất giá, giám định viên tách các thiệt hại trước đây có và không phản ánh vào TRAMER, xem xét từng phụ tùng liên quan đến mất giá (các phụ tùng được sửa và sơn, thay mới và sơn, sửa không cần sơn) và phân tích thị trường để tính ra mức chênh lệch giá bán lại xe cũ trước và sau tai nạn.
Thiệt hại nhỏ, lớn và tổn thất toàn bộ: Mức độ thiệt hại được xác định như thế nào?
Thiệt hại nhỏ là những hư hỏng được sửa chữa nhanh với chi phí tương đối thấp và không ảnh hưởng đến độ an toàn của xe: các vết móp trên thân xe, những hạng mục có thể thay thế riêng lẻ như đèn pha hay cản xe. Thiệt hại lớn là công việc trải dài đến các bộ phận kết cấu phía sau cản xe, khung xe và hệ thống an toàn; trong những hồ sơ này, việc so sánh chi phí sửa chữa với giá trị thị trường trở nên cực kỳ quan trọng.
Ngưỡng vượt quá mức so sánh này chính là ranh giới thiệt hại toàn bộ. Theo quy định mới, khi chi phí sửa chữa vượt khoảng 60% giá trị thị trường của xe sau tai nạn, xe sẽ được xếp vào diện thiệt hại toàn bộ. Trong báo cáo, lý do thiệt hại nặng được giải thích riêng: những bộ phận an toàn và quan trọng nào bị hư hỏng, tỷ lệ chi phí sửa chữa so với giá trị thị trường được ghi nhận thành văn bản. Đối với những xe bị xác định thiệt hại nặng, không có bồi thường nếu không xuất trình giấy đăng ký có dấu đã rút khỏi lưu thông. Tờ giấy này là mảnh ghép khóa chặt hồ sơ vào khâu thanh toán khi kết thúc quy trình; hãy nhớ rằng, thiếu giấy tờ thực sự tốn rất nhiều thời gian: năm 2025, khoảng 15% hồ sơ bồi thường trong nước bị chậm trễ do thiếu giấy tờ.
Khi nào thì thanh toán?
Sau khi báo cáo được lập, quy trình sẽ nhanh hơn. Trong bảo hiểm giao thông, thời hạn thanh toán theo luật là 8 ngày làm việc với hồ sơ đầy đủ; chi phí sửa chữa được thanh toán cho xưởng dịch vụ theo hợp đồng, còn khoản mất giá được thanh toán trực tiếp cho người có quyền lợi. Trong bảo hiểm tự nguyện, việc thanh toán thường được thực hiện trong vòng 10 ngày làm việc sau khi giấy tờ hoàn tất và thiệt hại được xác định; trong mọi trường hợp, thời hạn tối đa là 45 ngày kể từ khi thông báo, và trên thực tế nhiều hồ sơ được giải quyết trong 10-15 ngày. Hãy tính thêm cả thời gian chuyển khoản 1-3 ngày làm việc sau khi lệnh thanh toán được chuyển cho ngân hàng.
Kháng nghị báo cáo giám định như thế nào?
Bạn đã đọc báo cáo và không thể chấp nhận nó. Bạn có quyền và bắt buộc phải sử dụng các quyền đó trong thời hạn quy định. Theo phạm vi EKSİST, có thể kháng nghị các kết luận của giám định trong vòng 3 ngày làm việc kể từ khi có thông báo về việc báo cáo được tải lên hệ thống; kháng nghị báo cáo mất giá cũng được thực hiện trong cùng thời hạn và thông qua hệ thống. Do kháng nghị của bạn, có thể bổ nhiệm giám định kháng nghị hoặc giám định trọng tài. Nếu kháng nghị đầu tiên bị từ chối, bạn có thể yêu cầu giám định thứ hai; nếu bạn có lý, chi phí sẽ được chuyển cho công ty bảo hiểm. Người được bảo hiểm cũng có quyền bổ nhiệm giám định riêng của mình. Con đường kháng nghị vẫn luôn rộng mở cho đến cùng: nếu bị từ chối, có thể nộp đơn lên Ủy ban Trọng tài Bảo hiểm hoặc khởi kiện ra tòa.
Hình thức kháng nghị quyết định kết quả. Thay vì những cách tắt như ký vào phần đính kèm một cách bỏ trống để không phải ký báo cáo, hay cố gắng đạt thỏa thuận qua điện thoại, hãy làm như sau:
- Chuẩn bị kháng nghị của bạn bằng văn bản và có lý do cụ thể; ghi rõ bạn kháng nghị trang nào và hạng mục thiệt hại nào của báo cáo.
- Cho thấy chênh lệch số tiền một cách cụ thể: làm rõ mức chênh lệch giữa tính toán của bạn và số tiền trong báo cáo.
- Trình bằng chứng cứ đối lập: chẳng hạn như báo giá từ xưởng độc lập, báo giá phụ tùng hoặc khảo sát giá trị thị trường.
- Viết một yêu cầu rõ ràng: tóm tắt trong một câu duy nhất hạng mục nào bạn muốn được điều chỉnh.
Bạn có thể xem báo cáo của mình trên màn hình "Bảo hiểm cá nhân của tôi" trên e-Devlet; nhưng màn hình này không có giá trị như tài liệu chính thức, trường hợp có mâu thuẫn thì hồ sơ của công ty bảo hiểm được coi là cơ sở. Khi khiếu nại, hãy dựa vào hồ sơ chính thức trong các thư từ trao đổi.
Những cách thực tế để tránh chậm trễ
Quan sát qua nhiều năm cho thấy thứ khiến hồ sơ chậm nhất không phải là báo cáo mà là giấy tờ. Hãy lập biên bản xác định tai nạn đầy đủ; nếu bạn đang chờ công ty bảo hiểm của bên kia chi trả, hãy theo dõi until tỷ lệ lỗi được xác định chính thức. Nếu hồ sơ thiệt hại nặng của bạn có, hãy lên kế hoạch sớm cho giấy đăng ký và thủ tục rút khỏi lưu thông. Hãy biết rằng bạn không cần làm đơn riêng cho tổn thất giá trị, nhưng trong đơn yêu cầu bồi thường thiệt hại vật chất, hãy ghi rõ yêu cầu của bạn. Cuối cùng, hãy tính thời hạn đúng cách: thời hạn báo cáo chỉ tính từ khi hồ sơ hoàn tất; trong khi giấy tờ còn thiếu, đồng hồ đó thậm chí chưa bắt đầu chạy.
Kết luận: Hãy xem chuyên viên định giá không phải là đối thủ mà là một phần của quy trình
Chuyên viên định giá không phải người quyết định một mình số phận hồ sơ bồi thường của bạn; họ là một chuyên gia kỹ thuật được khung pháp lý và mẫu báo cáo thống nhất ràng buộc. Hiểu ngôn ngữ của họ giúp bạn chuẩn bị tốt hơn: thông báo tổn thất đúng thời hạn, thu thập đầy đủ giấy tờ, đọc báo cáo từng dòng một và phản đối những điểm bạn không đồng ý bằng văn bản và có lý do trong thời hạn khiếu nại 3 ngày làm việc. Khi bạn thiết lập được trật tự này, quy trình sẽ diễn ra dễ dự đoán hơn nhiều so với vẻ ngoài ban đầu.
Nguồn tài liệu
- SEDDK – Công văn về Mẫu Báo cáo Định giá trong Bảo hiểm Xe cơ giới 2026/11
- Sigortam.net – Các khoản chi trả bồi thường và Giấy tờ yêu cầu
- Aksigorta – Quy trình Sửa chữa Bảo hiểm Kasko: Từ Định giá đến Chi trả (2026)
- Arabam.com – Luật về Xe hư hỏng hoàn toàn trong Bảo hiểm Kasko và Trách nhiệm đang Thay đổi
- Handan Sayan Özgül – Khiếu nại Báo cáo Định giá Tổn thất Giá trị sau 1 tháng 7 năm 2026
- Altaks Broker – Cách Khiếu nại Báo cáo Định giá?
- Dijipol – Giấy tờ Bồi thường Bảo hiểm Trách nhiệm