Khi xe của bạn bị hư hỏng thì quy trình diễn ra như thế nào?
Chia sẻ trang này
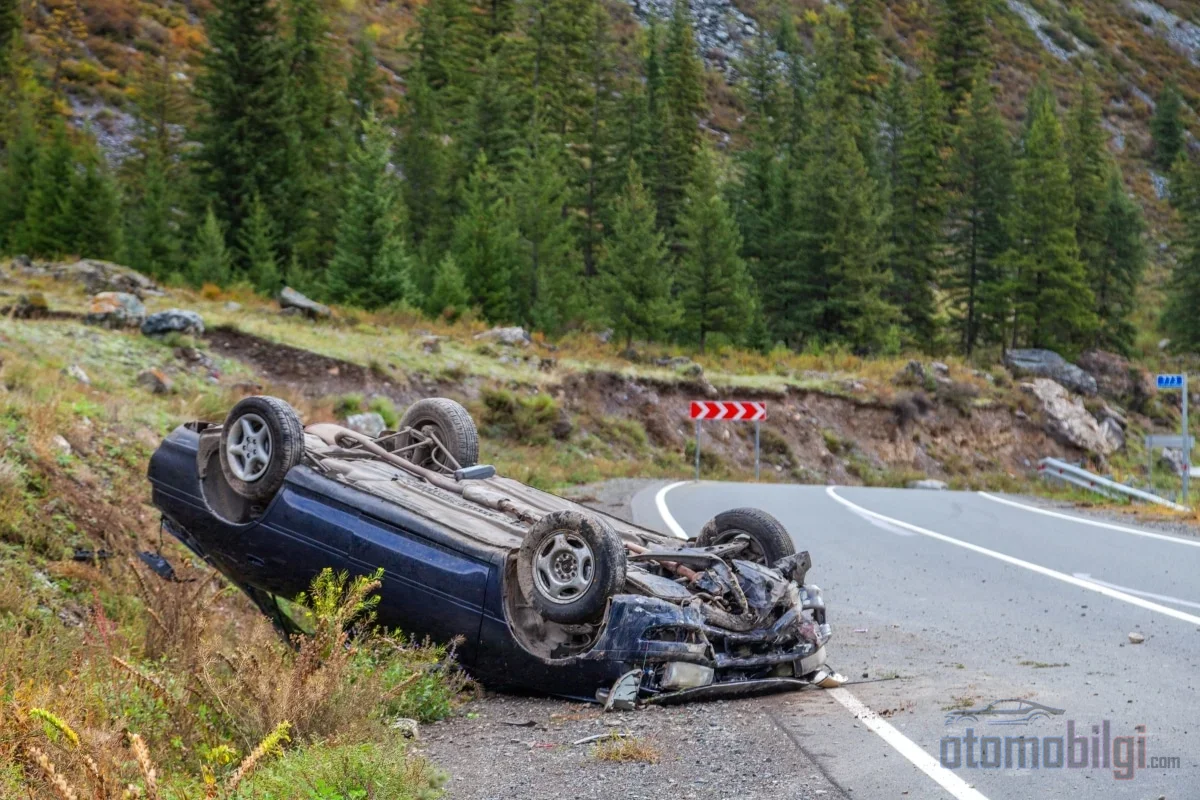
Quyết định mất khả năng sửa chữa (pert) là quyết định tổn thất toàn bộ được đưa ra khi chi phí sửa chữa của xe vượt quá giá trị thị trường; sau thời điểm này, quy trình trải qua các bước báo giá của giám định viên, tính toán bồi thường, phí sovtaj và thủ tục đăng ký. Bảo hiểm sẽ chi trả bằng cách trừ giá trị phế liệu khỏi giá trị thị trường, và số phận của xe -chuyển nhượng hay giữ lại tại người được bảo hiểm- nằm ở trung tâm của phép tính này. Hướng dẫn dưới đây lần lượt trình bày các bước bạn cần thực hiện từ khi quyết định được đưa ra cho đến khi biển số được hoàn trả.
Điểm nổi bật
- Trong thực tế, ngưỡng mất khả năng sửa chữa được xác định khi chi phí sửa chữa vượt quá 50%-70% giá trị thị trường.
- Công thức chi trả rất đơn giản: giá trị thị trường − phí sovtaj (phế liệu).
- Hạn mức thiệt hại vật chất của bảo hiểm trách nhiệm dân sự năm 2026 là 400.000 TL mỗi xe.
- Nhà bảo hiểm có nghĩa vụ chi trả chậm nhất trong vòng 45 ngày sau khi nhận được hồ sơ giấy tờ.
- Đối với mất khả năng sửa chữa toàn bộ không thể yêu cầu bồi thường tổn thất giá trị; khoản chi trả đã bao gồm toàn bộ giá trị của xe.
Quyết định mất khả năng sửa chữa do ai, theo tiêu chí nào được đưa ra?
Trước đây từng có nhận thức rằng công ty bảo hiểm có thể một mình tuyên bố "xe này mất khả năng sửa chữa"; ngày nay bức tranh đã rõ ràng hơn. Quyết định mất khả năng sửa chữa xuất hiện với báo cáo do giám định viên bảo hiểm được cử đến khảo sát sau khi thông báo tổn thất. Giám định viên xác định giá trị thị trường bằng cách xem xét thương hiệu và mẫu xe, năm sản xuất, số km, mức trang bị và tình hình thị trường xe đã qua sử dụng; và đo chi phí sửa chữa dựa trên giá trị này.
Tiêu chí cũng dựa trên cùng một thước đo: chi phí sửa chữa, khi vượt quá giới hạn sửa chữa có tính kinh tế của xe, thì xe sẽ bị coi là tổn thất toàn bộ. Theo các bản án của Tòa án Tối cao, chi phí sửa chữa vượt quá 50%-70% giá trị thị trường được coi là đủ để kết luận mất khả năng sửa chữa; trong điều lệ nội bộ của các công ty bảo hiểm, thường sử dụng mức 70% trở lên làm ngưỡng. Nghĩa là giữa ngưỡng của công ty và án lệ tòa án có một khoảng chênh lệch giải thích hẹp, và người trong cuộc cần biết điều này: việc bảo hiểm kết luận mất khả năng sửa chữa không tự động ràng buộc chủ xe.
Các loại mất khả năng sửa chữa: Toàn bộ, Sửa chữa và Có thể thu hồi
Không phải quyết định mất khả năng sửa chữa nào cũng dẫn đến cùng một kết quả. Bạn có thể gặp ba tình huống khác nhau:
- Mất khả năng sửa chữa - toàn bộ (tổn thất toàn bộ): Chi phí sửa chữa đã vượt quá giá trị thị trường; xe hoặc bị tháo làm phế liệu hoặc được giữ lại tại người được bảo hiểm sau khi trừ phí sovtaj.
- Mất khả năng sửa chữa - sửa chữa (hư hỏng nặng): Việc sửa chữa là khả thi về mặt kinh tế; sau khi được sửa chữa, xe có thể trở lại lưu thông với ghi chú "hư hỏng nặng" trên đăng ký.
- Mất khả năng sửa chữa có thể thu hồi: Chủ xe chấp nhận phí sovtaj và tự sửa chữa xe; trên giấy đăng ký vẫn còn ghi chú "đã ghi nhận mất khả năng sửa chữa" và giá trị xe đã qua sử dụng giảm đáng kể.
Hãy nhất định đọc trong báo cáo giám định xem xe của bạn được đánh giá theo loại nào; các thủ tục hành chính bạn sẽ thực hiện thay đổi tùy theo cách phân loại này.
Bồi thường được tính như thế nào: Giá trị thị trường và Sovtaj
Việc tính bồi thường mất khả năng sửa chữa chỉ gồm một phép trừ hai khoản mục: số tiền được chi trả được xác định bằng cách trừ phí sovtaj -dân gian gọi là giá trị phế liệu- khỏi giá trị thị trường của xe. Ví dụ, với một chiếc xe có giá thị trường 800.000 TL và giá trị xác tàu là 100.000 TL, số tiền bảo hiểm sẽ chi trả là 700.000 TL. Chênh lệch giữa số tiền đã chi trả trên giá trị thị trường và phần còn lại của chủ xe, khi cần thiết, có thể được yêu cầu như phí tổn thất dư.
Trong việc xác định giá trị thị trường, các công ty bảo hiểm thường dựa vào danh sách giá bảo hiểm thân vỏ của Hiệp hội Bảo hiểm Thổ Nhĩ Kỳ; nhưng danh sách này không mang tính ràng buộc. Tòa án Tối cao yêu cầu xác định giá trị thị trường thực tế thông qua chuyên gia thẩm định. Về phần chi phí sửa chữa cũng có án lệ rõ ràng: số tiền được tính theo giá phụ tùng chính hãng không chiết khấu và bao gồm thuế VAT. Như những người đã lâu năm trong nghề đều biết, giá định giá (sovtaj) mà công ty bảo hiểm xác định thông qua đấu giá kín trong các nhóm đối tác cũng có thể bị tranh luận tại tòa; Tòa án Tối cao dựa vào giá trị thị trường phế liệu thực tế, không phải giá mà công ty thu được từ nhóm đối tác.
Xe Chuyển Giao Cho Bảo Hiểm Hay Ở Lại Với Bạn?
Với chiếc xe bị tuyên bố là tổn thất toàn bộ, bạn có hai lựa chọn và cách dễ nhất là xem ví dụ để biết lựa chọn nào có lợi cho bạn:
- Lựa chọn A - Giá trị thị trường đầy đủ và chuyển giao: Bảo hiểm chi trả đầy đủ giá trị thị trường, nhận xe kèm giấy đăng ký và bạn bán đi với giá định giá. Ví dụ: với chiếc xe có giá không hư hỏng là 950.000 TL, khoản chi trả là 950.000 TL, xe chuyển sang bảo hiểm.
- Lựa chọn B - Xe ở lại với bạn: Chỉ chi trả phần chênh lệch sau khi trừ giá định giá từ giá trị thị trường. Trong ví dụ trên, nếu giá định giá là 180.000 TL thì số tiền bạn nhận được là 770.000 TL, xe vẫn ở lại với bạn.
Nếu bạn muốn tự sử dụng các bộ phận có giá trị trên một chiếc xe còn nguyên động cơ và hộp số thì lựa chọn thứ hai là hợp lý; nếu bạn muốn hoàn toàn không còn ràng buộc gì với chiếc xe thì chọn phương án đầu tiên. Khi bạn giữ lại xe, hãy tính đến việc giấy đăng ký sẽ còn ghi chú "tổn thất toàn bộ đã đăng ký" và điều này sẽ ảnh hưởng đến giá trị bán lại.
Sự Khác Biệt Về Chi Trả Giữa Bảo Hiểm Thân Vỏ Và Bảo Hiểm Trách Nhiệm Dân Sự Bắt Buộc
Hợp đồng nào sẽ chi trả được xác định theo tình trạng lỗi. Bảo hiểm thân vỏ chi trả thiệt hại, bị mất cắp và thiệt hại do thiên tai của chính xe bạn mà không phân biệt lỗi, trong giới hạn số tiền bảo hiểm trên hợp đồng. Bảo hiểm trách nhiệm dân sự bắt buộc chỉ chi trả thiệt hại của bên kia và số tiền được giới hạn bởi các mức pháp lý. Trong một tai nạn một bên không có lỗi của bất kỳ ai, hợp đồng duy nhất có hiệu lực là bảo hiểm thân vỏ; mất cắp cũng chỉ được bảo hiểm thân vỏ bảo lãnh.
Nếu xe không có bảo hiểm thân vỏ bị tổn thất toàn bộ thì tình hình rất đơn giản nhưng đau đớn: nếu bạn lỗi 100%, thiệt hại thuộc về bạn. Nếu bên kia bị xác định có lỗi, bạn có thể yêu cầu bồi thường thiệt hại từ bảo hiểm trách nhiệm dân sự của bên kia. Mức hạn của bảo hiểm trách nhiệm dân sự năm 2026 như sau:
| Loại Thiệt Hại | Trên Mỗi Xe | Trên Mỗi Tai Nạn |
|---|---|---|
| Thiệt hại tài sản | 400.000 TL | 800.000 TL |
| Thiệt hại thân thể | 800.000 TL | 4.000.000 TL |
Nếu thiệt hại của bạn vượt quá hạn mức, phần vượt quá sẽ được yêu cầu từ người vận hành hoặc tài xế có lỗi. Trong trường hợp chia lỗi, phần tương ứng với tỷ lệ lỗi của bạn sẽ thuộc về bạn.
Quy Trình Và Chi Trả: Với Giấy Tờ Nào Đi Đến Đâu?
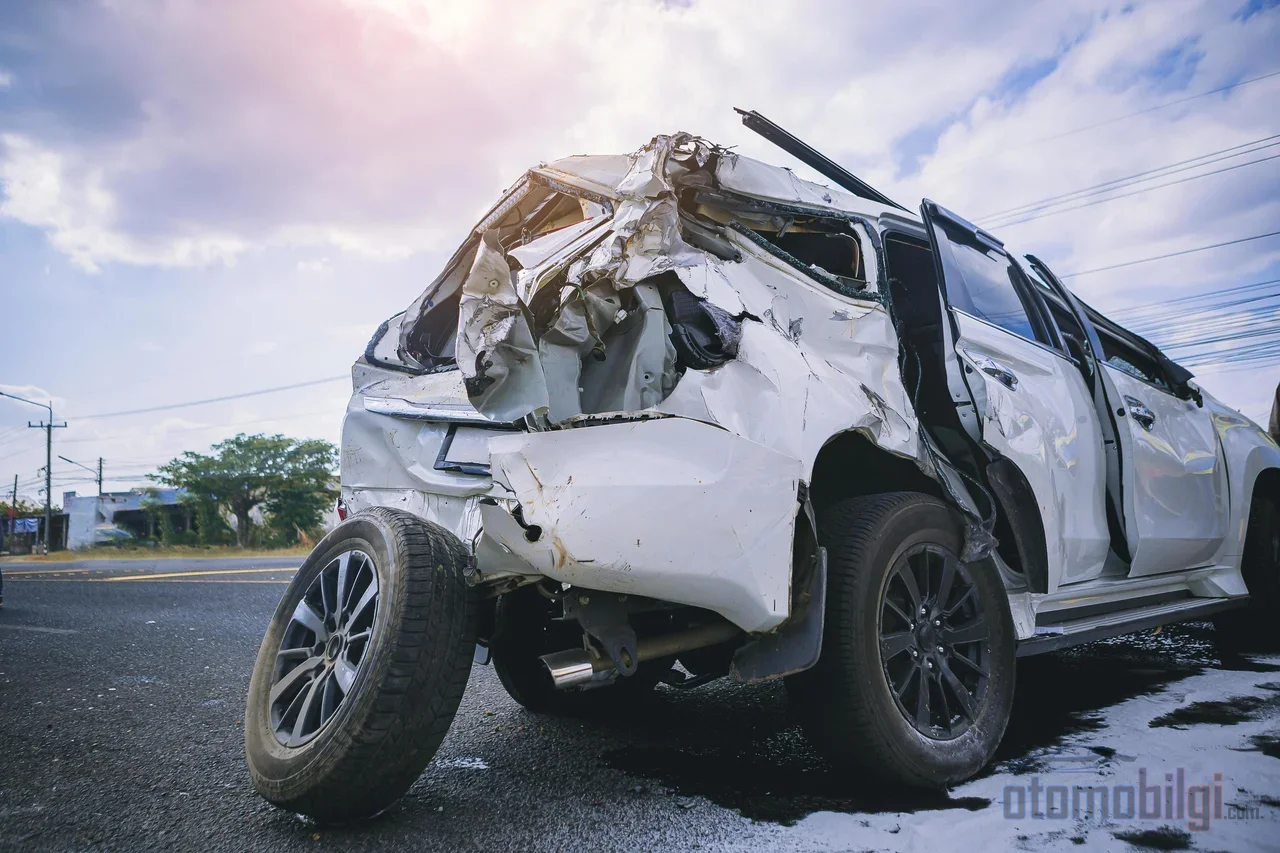
Sau tai nạn, bạn phải thông báo tổn thất cho công ty bảo hiểm trong thời hạn muộn nhất là 5 ngày làm việc. Sau đó là khâu giám định của chuyên viên; quyết định tổn thất toàn bộ sẽ được định hình dựa trên báo cáo này. Các giấy tờ thường được yêu cầu khi nộp đơn gồm:
- Biên bản xác định tai nạn
- Bản photo giấy đăng ký xe
- Bản photo giấy phép lái xe của tài xế
- Báo cáo giám định hoặc biên bản giám định của chuyên viên
- Thông tin hợp đồng bảo hiểm
Sau khi hồ sơ đến tay công ty bảo hiểm, công ty có nghĩa vụ hoàn tất việc xem xét và thông báo mức bồi thường trong thời hạn muộn nhất là 15 ngày; còn thời hạn thanh toán thực tế theo luật Thương mại (TTK) tối đa là 45 ngày. Khi các thời hạn này bị vượt quá, bạn cần hành động thận trọng: thời hiệu khiếu nại đối với yêu cầu bồi thường kasko và bảo hiểm trách nhiệm dân sự là hai năm, và trong bảo hiểm trách nhiệm dân sự, giới hạn mười năm vẫn được áp dụng trong mọi trường hợp. Việc khiếu nại bằng văn bản lên công ty bảo hiểm làm gián đoạn thời hiệu; còn khởi kiện hoặc trọng tài thì chấm dứt thời hiệu.
Các hướng phản đối khi bảo hiểm chi trả thấp
Trước tiên, hãy xin một báo cáo giám định độc lập và gửi đơn phản đối bằng văn bản cho công ty bảo hiểm; giấy thư đòi nợ sẽ chính thức hóa việc này. Nếu không đạt được thỏa thuận, bạn có thể áp fra đến Ủy ban Trọng tài Bảo hiểm hoặc khởi kiện đòi phần chênh lệch bồi thường tổn thất toàn bộ tại Tòa án Thương mại Cấp I; vụ kiện được khởi xướng với tư cách vụ kiện khoản nợ không xác định và có thể tăng yêu cầu thông qua thủ tục bổ sung (ıslah). Việc người mua bảo hiểm có được coi là người tiêu dùng hay không, do đó hồ sơ có về Tòa án Tiêu dùng hay không, vẫn còn là vấn đề gây tranh cãi trong thực tiễn; lúc này, sự hỗ trợ của luật sư sẽ giúp công việc của bạn dễ dàng hơn.
Thủ tục hủy đăng ký, biển số và giấy đăng ký xe
Sau khi việc thanh toán hoàn tất, đến lượt các thủ tục chính thức, và ở đây có hai hướng đăng ký khác nhau. Với thủ tục đăng ký rút xe khỏi lưu thông được thực hiện theo đơn xin của chủ xe, nghĩa vụ thuế MTV bị tạm dừng; nếu xe được sửa chữa, nó có thể trở lại lưu thông. Trong thủ tục đăng ký xếp vào loại phế liệu, xe không thể trở lại lưu thông, nghĩa vụ thuế MTV chấm dứt vĩnh viễn; nếu đáp ứng điều kiện, có thể được hoàn thuế ÖTV và động cơ cùng hộp số có thể được dùng làm phụ tùng thay thế.
Đừng bỏ qua chi tiết này: các khoản nợ MTV và tiền phạt giao thông trước thời điểm đăng ký không bị xóa, mà phải được thanh toán trước. Với những xe bị cháy, bị ngập nước hoặc mất tính nguyên vẹn của khung gầm, việc xếp vào loại phế liệu có thể trở thành bắt buộc; nếu không, việc hủy đăng ký và phạt hành chính sẽ được đặt ra.
Có thể yêu cầu tổn thất giá trị và thiệt hại do mất phương tiện trong trường hợp tổn thất toàn bộ không?
Đối với xe bị tổn thất toàn bộ hoàn toàn, không thể yêu cầu bồi thường tổn thất giá trị riêng; vì khoản bồi thường tổn thất toàn bộ đã bao gồm toàn bộ giá trị của xe. Tổn thất giá trị có thể được yêu cầu sau khi sửa chữa đối với những xe bị hư hỏng nặng được sửa chữa trong khuôn khổ tổn thất toàn bộ - sửa chữa. Ngược lại, đối với xe tổn thất toàn bộ, có thể yêu cầu khoản bồi thường thiệt hại do mất phương tiện: khi tính đến cả quá trình bảo hiểm và việc cung cấp xe mới, đối với giai đoạn kéo dài trung bình 45-90 ngày, có thể yêu cầu khoản tiền được tính theo giá thuê xe thay thế hằng ngày. Theo quy định có hiệu lực từ ngày 1 tháng 7 năm 2026, không cần phải nộp đơn riêng cho việc tổn thất giá trị; người có quyền đã nộp đơn yêu cầu bồi thường thiệt hại vật chất có thể gửi yêu cầu của mình trong cùng một hồ sơ.
Lời cuối về quá trình tổn thất toàn bộ
Mặc dù quy trình xe hư hỏng nặng (pert) thoạt nhìn có vẻ rối rắm, nhưng khi biết thứ tự các bước thì đây là một công việc có thể quản lý được: thông báo tổn thất, báo cáo giám định, thương lượng trên cơ sở giá thị trường và bảng tính chi phí, thanh toán và cuối cùng là thủ tục đăng ký. Con bài mạnh nhất trong tay bạn là biết đọc báo cáo giám định và biết phản đối giá thị trường. Khi quyết định xe sẽ ở lại với bạn hay được chuyển giao cho công ty bảo hiểm, hãy cùng lúc cân nhắc số tiền bồi thường theo bảng tính và ảnh hưởng mà ghi chú "đã ghi xe hư hỏng nặng" gây ra trên thị trường xe cũ; nói với kinh nghiệm của hàng chục năm, sai lầm đắt giá nhất trong việc này là ký mà không đọc giấy tờ.
Nguồn tham khảo
- Kiện đòi bồi thường xe hư hỏng nặng 2026: Phế liệu, giá thị trường và chênh lệch
- Tiền bồi thường xe hư hỏng nặng là gì?
- Giá trị bồi thường xe hư hỏng nặng
- Mất giá và thiệt hại do mất khả năng sử dụng của xe hư hỏng nặng 2026
- Sự khác biệt giữa bảo hiểm thân vỏ và bảo hiểm trách nhiệm dân sự - Hỏi đáp của Hiệp hội Bảo hiểm Thổ Nhĩ Kỳ
- Xe của bạn bị tuyên bố hư hỏng nặng thì bạn cần làm gì?
- Quản lý quy trình tổn thất
- Quyền lợi của người bị hại khi xe bị hư hỏng nặng trong tai nạn giao thông là gì
- Mất giá xe qua các câu hỏi