Hướng Dẫn Giảm No-Claim: Các Bậc, Chuyển Nhượng và Quyền Bồi Hoàn
Chia sẻ trang này
Chiết khấu không tổn thất là mức giảm phí bạn nhận được cho kỳ hợp đồng tiếp theo khi bạn hoàn thành kỳ hợp đồng mà không có tổn thất nào. Trong bảo hiểm trách nhiệm dân sự giao thông, mức chiết khấu được lưu trong hệ thống bậc từ 0 đến 8, gắn với cá nhân và phụ thuộc vào người được bảo hiểm chứ không phụ thuộc vào xe. Ngay cả khi xe được bán, quyền lợi vẫn được giữ nguyên cho cùng loại xe; nhưng khi hủy hợp đồng hoặc trong một số trường hợp thông báo tổn thất, quyền lợi này có thể bị mất một phần hoặc toàn bộ.
Những điểm nổi bật
- Trong bảo hiểm trách nhiệm dân sự giao thông, hợp đồng đầu tiên bắt đầu từ bậc 4; bậc cao nhất là bậc 8.
- Chiết khấu gắn với cá nhân; người mua xe mới không được hưởng chiết khấu của chủ xe trước đó.
- Từ ngày 1 tháng 1 năm 2026, sau khi bán xe, có thể yêu cầu điều chỉnh bậc trên hợp đồng mới.
- Các vụ tai nạn khi bạn không có lỗi và một lần tổn thất kính không làm mất chiết khấu.
- Việc đổi công ty bảo hiểm không ảnh hưởng đến chiết khấu; bậc được theo dõi từ hồ sơ trung tâm.
Chiết khấu không tổn thất là gì và gắn với ai?
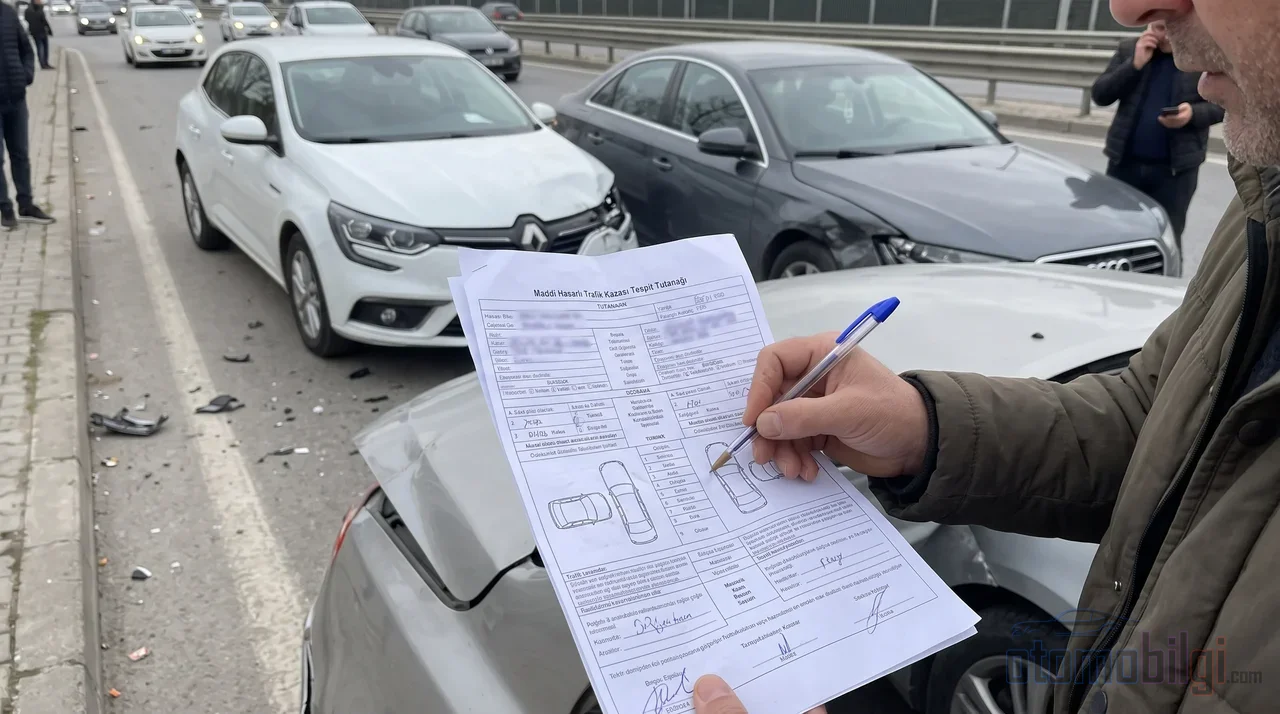
Logic của hệ thống rất đơn giản: Khi định giá rủi ro, công ty bảo hiểm nhìn vào lịch sử của người lái. Mỗi năm không tổn thất đều có lợi cho bạn, còn tai nạn có lỗi thì bất lợi cho bạn. Vì vậy, chiết khấu không tổn thất vừa là phần thưởng vừa có tác dụng răn đe; phí của người lái cẩn thận giảm xuống, trong khi người thường xuyên thông báo tổn thất bị áp dụng phụ phí.
Điều bạn cần hình thành như một thói quen vững chắc là: Quyền lợi này thuộc về người được bảo hiểm là chủ đăng ký xe, chứ không phải xe. Là người đã có hơn ba mươi năm trong nghề, tôi nói rằng một trong những sai lầm phổ biến nhất là nghĩ rằng chiết khấu gắn liền với chiếc xe. Khi bạn bán xe, người mua không thể hưởng bậc của bạn; tương tự, lịch sử thiệt hại của xe bạn mua lại qua kênh cũ cũng không ảnh hưởng đến bậc của bạn.
Hệ thống bậc trong bảo hiểm trách nhiệm dân sự giao thông hoạt động như thế nào?
Trong bảo hiểm trách nhiệm dân sự giao thông, chiết khấu không tổn thất được lưu trong các bậc được đánh số từ 0 đến 8. Bất kỳ ai mua hợp đồng lần đầu đều bắt đầu từ bậc 4, tức mức phí tiêu chuẩn không chiết khấu. Mỗi kỳ hợp đồng không tổn thất sẽ đưa bạn lên một bậc. Bậc cao nhất, bậc 8, có điều kiện kiên nhẫn riêng: 7. ở bậc này, cần phải giữ không tổn thất trong ít nhất 5 kỳ hợp đồng.
| Bậc | Tình trạng | Ảnh hưởng phí |
|---|---|---|
| 4 | Bắt đầu | Mức phí tiêu chuẩn không chiết khấu |
| 5 | 1 năm không tổn thất | Giảm 5%–15% |
| 6 | 2 năm không tổn thất | Giảm 20%–30% |
| 7 | 3 năm không tổn thất | Giảm 40%–45% |
| 8 | Bậc cao nhất | Giảm 50% |
| 3 | Phụ phí | Tăng phí khoảng 50% |
| 2 | Phụ phí | Tăng phí khoảng 100% |
| 1 | Phụ phí | Tăng phí khoảng 150% |
| 0 | Bậc thấp nhất | Tăng phí khoảng 200% |
Mức chiết khấu tại các bậc trung gian có thể đã thay đổi theo từng giai đoạn do các điều chỉnh biểu phí; cách xác đáng nhất là kiểm tra mức hiện hành từ hợp đồng của bạn hoặc từ biểu phí chính thức. Quan trọng không kém cách hoạt động của cơ chế là các mức tỷ lệ cụ thể. Hãy đi qua một ví dụ: Nếu trong năm hợp đồng đầu tiên bạn gặp một vụ tai nạn có lỗi và công ty bảo hiểm phải bồi thường, bạn sẽ giảm xuống bậc 3. rơi xuống bậc thấp hơn, nghĩa là phí bảo hiểm tăng khoảng 45%. Nếu năm tiếp theo bạn tiếp tục thông báo tổn thất, bạn sẽ xuống bậc thứ 2 và mức tăng gấp đôi. Trước đây các con số này được các công ty bảo hiểm ghi chép trong sổ riêng của họ; giờ đây lịch sử bậc được theo dõi trên hệ thống tập trung, qua hồ sơ SBM. Khi bạn đổi công ty, quá khứ của bạn không mất đi, công ty mới sẽ xem hồ sơ.
Miễn Thương Tổn Thất Ảnh Hưởng Như Thế Nào, Những Tổn Thất Nào Không Làm Mất?
Quy tắc cơ bản là: Nếu một tai nạn có lỗi được bảo hiểm chi trả, mức giảm sẽ bị mất toàn bộ hoặc một phần và theo quy định, kỳ hợp đồng tiếp theo sẽ áp dụng bậc thấp hơn. Nhiều khoản bồi thường có thể ảnh hưởng thêm đến tính toán bậc. Nghĩa là hai vụ tai nạn nhỏ trong một năm sẽ đắt hơn một vụ tai nạn.
Những Trường Hợp Không Làm Mất Mức Giảm
Không phải mọi thông báo tổn thất đều làm giảm bậc. Các trường hợp sau đây bảo toàn quyền không tổn thất của bạn:
- Những tổn thất nhỏ như trầy xước trong hoặc ngoài xe
- Vỡ hoặc nứt kính chỉ xảy ra một lần
- Radio bị đánh cắp
- Tai nạn mà đối phương hoàn toàn có lỗi; nếu bạn là người được bảo hiểm không có lỗi, mức giảm không bị mất
- Những tổn thất nhỏ được chi trả theo bảo hiểm hiểm họa trong phạm vi điều khoản sửa chữa nhỏ
Điều Khoản Bảo Vệ Giảm Không Tổn Thất
Một số hợp đồng bảo hiểm hiểm họa có thể mua điều khoản bảo vệ không tổn thất hoặc bảo vệ bổ sung. Nếu có điều khoản này, dù bạn thông báo tổn thất một lần trong thời hạn hợp đồng, mức giảm vẫn được giữ nguyên. Bất kể chênh lệch phí bảo hiểm, đây là lựa chọn đáng cân nhắc cho người lái xe thường xuyên; nhưng bắt buộc phải đọc kỹ điều kiện của từng hợp đồng cụ thể.
Tổn Thất Nhỏ Nên Khai Bảo Hiểm Hay Tự Trả?
Đây là tình huống tiến thoái lưỡng nan kinh điển đáng để bàn luận. Chừng nào bạn chưa đưa việc sửa chữa vào hợp đồng, mức giảm không tổn thất của bạn vẫn tiếp tục; khi bạn tự chịu một tổn thất nhỏ, bậc của bạn giữ nguyên. Mức giảm bạn mất khi rơi xuống bậc thấp hơn thường cao hơn chi phí một lần sửa nhỏ. Vì vậy, với những người lái xe có mức giảm không tổn thất, việc tự chịu các tổn thất nhỏ như vết trầy trên cản trước có thể có lợi về lâu dài. Hãy tính sơ bộ như sau: Một khoản bồi thường khiến bạn rơi xuống một bậc, chênh lệch phí vài điểm mỗi bậc sẽ ảnh hưởng đến phí của bạn trong nhiều năm. Mặt khác, nếu tổn thất nghiêm trọng thì tự trả bằng tiền túi là không hợp lý; khi xác định giới hạn, hãy so sánh chi phí sửa chữa với mức giảm mất đi lâu dài.
Mức Giảm Không Tổn Thất Có Chuyển Giao Khi Bán Xe Không?
Đây là một trong những câu hỏi được hỏi nhiều nhất và câu trả lời thường mang lại sự an tâm. Vì mức giảm được gắn với cá nhân, khi bạn bán xe, quyền lợi không bị mất. Nếu bạn mua xe mới cùng loại xe - ví dụ từ ô tô sang ô tô - mức giảm tiếp tục từ bậc bạn đang ở mà không phụ thuộc thời gian. Nếu bạn chuyển sang loại xe khác, ví dụ xe tải nhỏ, bậc khởi đầu là bậc 4 và phí bảo hiểm không giảm được áp dụng.
Về phía bảo hiểm hiểm họa, cách hoạt động hơi khác: Hợp đồng được hủy khi bán xe và phí bảo hiểm của những ngày chưa sử dụng được hoàn lại. Vì mức giảm thưởng không tổn thất được cá nhân hóa nên có thể sử dụng cho bảo hiểm thân vỏ của xe mới của bạn.
Cũng cần ghi nhận một phát triển mới: Sau Ủy ban Kiểm soát Nhà nước (Hazine Müsteşarlığı), cơ quan thực thi các quy định đã công bố ngày 19/12/2025, cho phép từ ngày 1/1/2026 yêu cầu điều chỉnh bậc cho hợp đồng của chiếc xe mới đã mua trước đó sau khi bán xe. Việc đăng ký được thực hiện qua đại lý hoặc công ty bảo hiểm và áp dụng cho cả những người được hưởng bậc ưu đãi lẫn những người ở tình trạng bất lợi. Mặt khác, cần lưu ý rằng quy định về 5 xe có hiệu lực năm 2026 không xác nhận những nhận định cho rằng việc không tổn thất đã hoàn toàn chuyển sang hệ thống dựa trên tài xế; hệ thống vẫn vận hành theo các quy tắc hiện tại.
Về việc chuyển nhượng giữa vợ chồng thì chưa có bức tranh rõ ràng: Có những cách thực hành nói rằng không thể chuyển nhượng mức giảm giữa vợ chồng trong bảo hiểm trách nhiệm dân sự, cũng có những cách diễn giải cho rằng chỉ có thể chuyển giao giữa vợ chồng. Tại thời điểm này, bạn nên xác nhận cách thực hành hiện hành với công ty bảo hiểm hoặc cơ quan của mình. Trường hợp qua đời thì có quy định rõ ràng hơn: Mức giảm không chuyển sang người thừa kế. Ngoài ra còn có yếu tố thời gian: Nếu có khoảng trống quá dài giữa hai hợp đồng, một số công ty có thể hạ bậc của bạn xuống.
Hủy hợp đồng và chậm gia hạn có khiến mất mức giảm thưởng không?
Trong bảo hiểm trách nhiệm dân sự, việc chậm gia hạn không khiến bạn mất quyền không tổn thất; nhưng đây cũng không phải là sự linh hoạt miễn phí. Tính từ ngày hết hạn hợp đồng, mỗi giai đoạn chậm 30 ngày bị áp mức tăng 5% và trần là phí bảo hiểm tăng 50%. Nghĩa là quyền của bạn vẫn còn, nhưng túi tiền của bạn phải trả thêm. Vì vậy, ghi ngày hết hạn hợp đồng vào lịch là một thói quen đơn giản nhưng tiết kiệm tiền.
Với bảo hiểm thân vỏ, bức tranh nghiêm ngặt hơn: Nếu bạn ngưng bảo hiểm, quyền giảm thưởng có thể bị mất. Cách duy nhất để bảo vệ quyền không tổn thất của bạn là gia hạn hợp đồng liên tục, không gián đoạn. Trước đây, những thời điểm đổi công ty với các chứng nhận không tổn thất được truyền tay nhau thường đầy căng thẳng; ngày nay công ty cũ phải gửi chứng nhận không tổn thất cho công ty mới và hồ sơ tập trung tại SBM (Trung tâm Bồi thường Bảo hiểm) hiển thị thông tin này cho mọi công ty cùng lúc. Đổi công ty không khiến bạn mất quyền giảm thưởng.
Mức giảm thưởng không tổn thất trong bảo hiểm thân vỏ được tính như thế nào?
Hệ thống bậc thang trong bảo hiểm trách nhiệm dân sự được quy định bởi pháp luật; còn trong bảo hiểm thân vỏ, tỷ lệ phụ thuộc vào điều kiện sản phẩm của công ty bảo hiểm và không áp dụng trần giá. Cấu trúc bậc phổ biến như sau: Năm không tổn thất đầu tiên giảm khoảng 30%, năm thứ hai khoảng 40%, năm thứ ba giảm khoảng 50%. Ở một số sản phẩm, tỷ lệ có thể lên tới 60-70%. Đó là lý do tạo ra sự khác biệt giữa các công ty; khi nhận báo giá bảo hiểm thân vỏ, cần so sánh không chỉ phí hàng năm mà cả chính sách bậc không tổn thất.
Vì hồ sơ hợp đồng và tổn thất trong bảo hiểm thân vỏ có thể được tất cả các công ty xem qua SBM, không có lựa chọn nào như giấu công ty của mình về tổn thất của bạn; mọi người cùng nhìn vào một bản ghi. Sự minh bạch này cũng ngăn chặn những kẻ chạy theo lợi nhuận kép.
Cách tra cứu bậc và hồ sơ tổn thất?
Để xem bậc và lịch sử của bạn, bạn có thể sử dụng dịch vụ "Tra cứu thông tin hợp đồng giao thông và tổn thất" qua Cổng e-Devlet; Số CMND và thông tin xe là đủ. Đối với hồ sơ tổn thất trước đây của xe, SBM cung cấp dịch vụ tra cứu tổn thất; có thể truy cập qua e-Devlet, trang web chính thức của SBM và đường dây SMS.
Còn có chuyện phạt giao thông: Tiền phạt giao thông không làm giảm bậc của bạn. Tuy nhiên, điểm phạt và hồ sơ tạm giữ bằng lái có thể được dùng để xác định phí bảo hiểm theo quy định, nên có thể làm tăng phí bảo hiểm. Nghĩa là bậc vẫn giữ nguyên, nhưng hóa đơn vẫn có thể tăng.
Kết luận: Cách giữ ưu đãi
Ưu đãi không tổn thất là một khoản tích lũy đáng kể theo năm tháng và ở bậc cao nhất sẽ giảm một nửa phí bảo hiểm của bạn. Để giữ khoản tích lũy này, chỉ cần bốn quy tắc: Gia hạn hợp đồng không gián đoạn, nếu có thể hãy tự chi trả các tổn thất nhỏ, hãy suy nghĩ về chi phí dài hạn của việc bồi thường trong các tai nạn có lỗi, và khi bán xe, hãy biết rằng quyền lợi của bạn thuộc về bạn và sẽ được tiếp tục với cùng loại xe. Kiểm tra bậc của bạn ít nhất mỗi năm một lần qua e-Devlet sẽ ngăn chặn bất ngờ từ đầu.
Nguồn tài liệu
- Ưu đãi không tổn thất của bảo hiểm giao thông là gì, cách áp dụng ra sao?
- Những điều bạn cần biết về ưu đãi không tổn thất
- Quyền lợi ưu đãi không tổn thất 2026: Ưu đãi có chuyển khi đổi công ty không?
- Quy tắc 5 xe trong bảo hiểm giao thông 2026 là gì?
- Thông tin về ưu đãi không tổn thất bảo hiểm vật chất xe
- Ưu đãi không tổn thất là gì? Khi nào bị mất?
- Ưu đãi không tổn thất bảo hiểm vật chất xe: Ưu điểm, bảo vệ & tra cứu
- Ưu đãi không tổn thất là gì?
- Ưu đãi không tổn thất là gì, hoạt động ra sao?
- Tra cứu tổn thất SBM: Cách xem hồ sơ tổn thất của xe?
- Bậc không tổn thất là gì, cách tính ra sao?
- Hủy bảo hiểm vật chất xe diễn ra như thế nào?
- Quy trình bảo hiểm vật chất xe và bảo hiểm giao thông khi bán xe
- Tổn thất nhỏ có ảnh hưởng đến ưu đãi không tổn thất bảo hiểm vật chất xe không?