Cái giá đắt của việc mất giảm giá không tổn thất của bạn
Chia sẻ trang này
Giảm giá không tổn thất là mức giảm phí bảo hiểm áp dụng tại kỳ gia hạn tiếp theo cho người lái đã trải qua kỳ hợp đồng bảo hiểm trách nhiệm dân sự và bảo hiểm thân vỏ không phát sinh tổn thất; nó vận hành theo cấu trúc bậc thang, gắn với từng cá nhân, và khi quyết định sai ở một tổn thất nhỏ, nó có thể âm thầm bào mòn quyền lợi đã tích lũy qua nhiều năm. Vì vậy, khi tính toán chi phí sửa chữa một cản bị trầy xước, con số cần chú ý không phải là chi phí sửa chữa đó, mà là mức giảm giá sẽ bị mất.
Điểm nổi bật
- Giảm giá không tổn thất trong bảo hiểm thân vỏ thường vận hành theo cấu trúc 5-7 bậc; cuối năm đầu tiên, mức giảm khoảng 30% tại kỳ gia hạn, và đến cuối năm thứ năm có thể đạt mức 60-65%.
- Mức giảm giá không gắn với xe mà gắn với cá nhân; khi xe được bán hoặc đổi công ty bảo hiểm, quyền lợi vẫn thuộc về người lái.
- Các tai nạn có hồ sơ chứng minh lỗi 100% thuộc về bên đối tác không làm mất mức giảm giá.
- Nhiều tổn thất trong cùng một kỳ hợp đồng có thể khiến mức giảm giá bị xóa hoàn toàn.
- Nghĩa vụ của người được bảo hiểm khi thông báo tổn thất là chậm nhất 5 ngày làm việc sau tai nạn.
Mức giảm không tổn thất tích lũy như thế nào và tại sao nó quý giá?
Hệ thống được xây dựng theo một logic đơn giản: Công ty bảo hiểm thưởng cho mỗi năm không tổn thất và áp dụng tỷ lệ giảm phí tại kỳ gia hạn hợp đồng. Tỷ lệ này tăng lên như một chiếc thang bậc thang. Trong bảo hiểm thân vỏ, hầu hết các công ty có từ năm đến bảy bậc; theo cách áp dụng phổ biến, cuối năm đầu tiên mức giảm tại kỳ gia hạn là 30%, năm thứ hai 40%, năm thứ ba 50%, năm thứ tư 60% và năm thứ năm đạt 65%. Số liệu thay đổi giữa các công ty: một số bắt đầu năm đầu với 20% và đạt mức tới 60% sau năm năm, trong bảng của một số công ty có thể thấy mức 70%. Nói cách khác, không có một bảng cố định duy nhất mà ai cũng biết; cần xem xét điều khoản hợp đồng và cách áp dụng của công ty.
Bảo hiểm trách nhiệm dân sự cũng có một chiếc thang tương tự nhưng cách leo khác. Người lái mới bắt đầu từ bậc 4; tổng cộng có cấu trúc tám bậc. Việc leo lên các bậc cao đòi hỏi sự kiên nhẫn, còn việc mất đi thì lại rất nhanh. Với người lái kết thúc năm đầu tiên bằng một tai nạn có thể bị áp mức phụ phí, còn trong các năm liên tiếp có tổn thất, mức tăng phí có thể đạt quy mô đáng kể. Vì vậy, việc giữ các bậc giảm giá trong bảo hiểm trách nhiệm dân sự có thể trở thành vấn đề còn đắt đỏ hơn cả bảo hiểm thân vỏ. Cách tự nhiên nhất để hiểu giá trị của mức giảm giá là một phép tính ví dụ.
Cach tu nhien nhat de hieu gia tri cua muc giam gia la mot phep tinh vi du. Một chủ xe đã trả 10.000 TL tiền bảo hiểm trong năm đầu tiên sẽ trả 9.000 TL cho năm tiếp theo nếu được giảm 10%, hoặc 8.000 TL nếu được giảm 20%. Các con số có thể trông nhỏ nhưng ở các bậc cao của thang bảo hiểm, khoảng cách sẽ mở ra: khoản phí mà tài xế gia nhập lại với bậc giảm giá cao phải trả và khoản phí mà tài xế bị reset về mức ban đầu phải trả có chênh lệch, ở một số năm, đắt hơn toàn bộ chi phí sơn lại xe. Vì vậy, chi phí thực sự của một hư hỏng nhỏ không phải là số tiền ghi trên hóa đơn, mà là tác động dài hạn đến phí bảo hiểm do mất mức giảm giá đã tích lũy.
Ai Mất Và Không Mất Mức Giảm Giá?
Những sai lầm đắt giá nhất do không nắm rõ luật chơi được tập hợp dưới tiêu đề này. Hãy bắt đầu với nghĩa vụ của bên thua cuộc. Khi bạn có lỗi trong một vụ tai nạn mà bảo hiểm chi trả, toàn bộ hoặc một phần mức giảm giá sẽ bị trừ. Nếu xảy ra thiệt hại thứ hai, thứ ba trong cùng kỳ hợp đồng, mức giảm giá có thể bị xóa hoàn toàn. Việc ngưng gia hạn hợp đồng trong thời gian dài cũng dẫn đến việc cấp bậc bị đưa về bằng không, đặc biệt là với bảo hiểm vật chất. Và một quan niệm sai lầm kinh điển: khi xe được bán, mức giảm giá không được chuyển sang xe mới; vì quyền lợi này được gắn với lịch sử bảo hiểm của chủ đăng ký.
Còn những trường hợp không làm mất mức giảm giá lại giúp tài xế yên tâm hơn. Những vụ tai nạn mà lỗi hoàn toàn thuộc về bên kia và được chứng minh chính thức sẽ không ảnh hưởng đến mức giảm giá, áp dụng chung ở mọi công ty. Các vết xước nhỏ, móp và trầy xước thuộc phạm vi bảo hiểm sửa chữa nhỏ thường không làm mất cấp bậc. Các sự kiện một lần như vỡ kính hay bị đánh cắp radio thì tùy thuộc vào từng công ty; ở một số hợp đồng không làm mất, ở một số hợp đồng khác thì có. Với người đã am hiểu việc này, thái độ rất rõ ràng: đọc kỹ các điều khoản này trước khi ký hợp đồng rẻ hơn là phải trải qua bất ngờ lúc xảy ra thiệt hại.
Ngoài ra, nếu muốn, bạn có thể bảo hiểm mức giảm giá chống lại một lần thiệt hại. Quyền bảo hiểm bổ sung có tên là Bảo đảm Bảo vệ Không-thiệt-hại sẽ giữ nguyên cấp bậc của bạn khi bạn khai báo thiệt hại một lần duy nhất trong thời hạn hợp đồng. Có thể không cần thiết đối với mọi người; nhưng đối với những người dành nhiều thời gian trên đường hoặc lái xe trong giao thông đô thị đông đúc, việc tính xem giá trị có tương xứng với mức phí hay không là điều đáng làm.
Khai báo thiệt hại không phải lúc nào cũng xóa sạch mức giảm giá
Một hồ sơ thiệt hại không phải lúc nào cũng đồng nghĩa với thảm họa. Khi có thiệt hại lần đầu, mức giảm giá phần lớn thường bị trừ một phần; tài xế lùi lại một bậc, không quay về hoàn toàn điểm khởi đầu. Việc xóa hoàn toàn thường chỉ xảy ra khi có nhiều thiệt hại liên tiếp trong cùng kỳ. Nghĩa là một vụ tai nạn duy nhất không nhất thiết phải đẩy bạn xuống bậc thấp nhất của thang; nhưng mỗi lần tụt bậc sẽ ảnh hưởng trực tiếp đến phí bảo hiểm của năm sau.
Quyết định khi thiệt hại nhỏ: Trả bằng tiền túi hay Báo cho bảo hiểm?
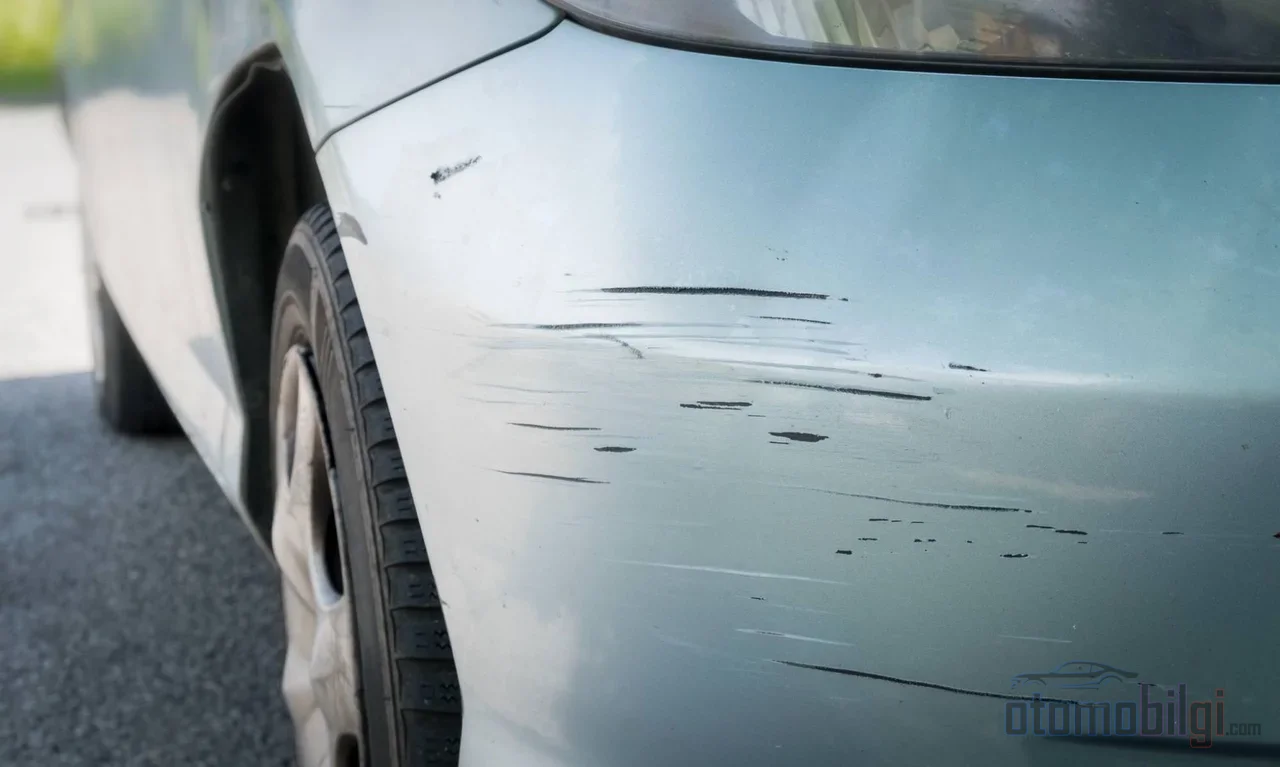
Một vết xước không sâu trên thân xe, một hốc bánh bị móp ở bãi đỗ xe, một cản xe trượt vào rào chắn... Tất cả những điều này đặt ra câu hỏi: Thiệt hại có nên được bảo hiểm chi trả, hay nên tự trả bằng tiền túi? Câu trả lời không nằm ở đâu khác ngoài toán học. Nếu thiệt hại được bảo hiểm chi trả, vụ tai nạn sẽ được ghi nhận và có rủi ro phí bảo hiểm cao hơn trong năm tiếp theo. Tài xế tự trả thiệt hại bằng tiền túi sẽ tiếp tục giữ được mức giảm giá không-thiệt-hại.
Logic quyết định dựa trên việc so sánh hai con số: chi phí sửa chữa thiệt hại và chi phí phí bảo hiểm dài hạn do mất bậc. Con số thứ nhất đến từ thợ sửa xe; con số thứ hai được tính dựa trên phí hiện tại, phần trăm giảm giá sẽ bị trừ và số năm còn lại. Đối với một tài xế có cấp bậc giảm giá cao, ví dụ như chi phí trải dài nhiều năm khi mất quyền giảm giá 50-60% có thể dễ dàng vượt quá một hóa đơn sửa chữa tưởng chừng nhỏ. Đối với một tài xế ở bậc thấp, phép tính tương tự có thể đảo ngược. Việc đưa ra một ngưỡng cụ thể là không đúng; mỗi tài xế cần so sánh hai con số này với hợp đồng của chính mình.
Ngoài ra, tai nạn một bên còn có quy định riêng. Trong các vụ va chạm vào rào chắn, cột hoặc tường mà không có bên đối diện, bảo hiểm trách nhiệm dân sự bắt buộc sẽ không chi trả thiệt hại cho xe của bạn; loại thiệt hại này chỉ được bảo hiểm tự nguyện chi trả. Nghĩa là tài xế chỉ có bảo hiểm trách nhiệm dân sự trong trường hợp này buộc phải tự trả bằng tiền túi; còn tài xế có bảo hiểm tự nguyện thì phải lựa chọn giữa việc khai báo thiệt hại và giảm bậc hoặc tự trả tiền sửa chữa để giữ ưu đãi.
Xe thứ hai và chuyển bậc: Những lỗi thường gặp
Lỗi phổ biến nhất của những gia đình có xe thứ hai là mong rằng ưu đãi tích lũy trên xe đầu tiên sẽ tự động áp dụng cho xe thứ hai. Trong bảo hiểm trách nhiệm dân sự không có quyền lợi tự động như vậy; mỗi hợp đồng được đánh giá theo lịch sử riêng của nó và ưu đãi không thể chuyển giao giữa các hợp đồng. Với bảo hiểm tự nguyện, tình hình linh hoạt hơn: quyền không có tổn thất đã tích lũy có thể chuyển sang xe mới và công ty mới, thậm chí việc chuyển giao giữa vợ chồng cũng khả thi. Việc chuyển cho các thành viên gia đình khác thì không được phép.
Khi mua xe cũ, chi tiết cũng mang tính quyết định. Cung cấp thông tin hợp đồng cũ của xe là điều quan trọng để việc chuyển bậc có thể hoạt động; nếu không, hệ thống có thể không thực hiện chuyển giao tự động. Việc chuyển sang loại xe khác cũng có thể làm gián đoạn ưu đãi. Một số công ty có thể áp dụng mức ưu đãi trên mức khởi đầu cho tài xế có chứng minh bậc tối đa của xe đầu tiên trên xe thứ hai. Những cơ hội này chỉ được bật mí trong buổi tái tục hợp đồng; chúng không tự nhiên đến với bạn.
Làm thế nào để tra cứu quyền không có tổn thất của bạn?
Bạn cần tìm hiểu bậc đã tích lũy và lịch sử tổn thất của mình bằng cách tra cứu chứ không phải phỏng đoán. Dịch vụ tra cứu trực tuyến của Trung tâm Thông tin và Giám sát Bảo hiểm cho phép bạn xem lịch sử bảo hiểm tự nguyện, lịch sử tổn thất và thông tin phụ tùng thay thế qua số biển số hoặc số khung. Dịch vụ tra cứu thông tin hợp đồng và tổn thất trách nhiệm dân sự qua cổng e-Devlet cũng có sẵn. Bạn có thể gửi số biển số qua SMS đến số 5664 để biết hồ sơ tổn thất của xe. Khi mua xe cũ, việc tra cứu này là cách đơn giản nhất để kiểm tra xem lời kể của người bán có khớp với hồ sơ hay không.
Những điểm cần lưu ý khi khai báo tổn thất
Dù bạn quyết định dùng bảo hiểm hay tự trả, việc nắm rõ quy tắc khai báo là điều bắt buộc. Khai báo tổn thất phải được thực hiện ngay sau tai nạn với công ty bảo hiểm; nghĩa vụ khai báo của người được bảo hiểm tối đa là 5 ngày làm việc. Trong các vụ tai nạn chỉ có thiệt hại vật chất, các bên có thể lập biên bản xác định tai nạn chung; biên bản này vừa giúp bên kia thuận lợi hơn vừa đảm bảo việc phân chia lỗi được ghi nhận chính thức. Để bên không có lỗi được giữ ưu đãi, việc chứng minh lỗi là cần thiết; không có hồ sơ thì không thể bảo vệ quyền lợi.
Trong các trường hợp tổn thất toàn bộ, hồ sơ yêu cầu sẽ rộng hơn: các giấy tờ như tờ khai hoặc biên bản tai nạn, biên bản xác định tai nạn theo thỏa thuận, báo cáo nồng độ cồn, bằng lái xe sẽ được yêu cầu. Có thể thu thập các giấy tờ này ngay tại hiện trường tai nạn thì tốt hơn là mất thời gian với các cuộc điện thoại sau đó. Trước đây những việc này được xử lý bằng giấy bút ngay tại quầy đại lý; giờ đây thông báo và theo dõi chủ yếu đã số hóa, nhưng thời hạn 5 ngày làm việc và trật tự giấy tờ vẫn giữ nguyên sự nghiêm ngặt như xưa.
Logic Tự Tính Ưu Đãi Prime Của Chính Mình
Phần dành lại cho người đọc là như sau: thay vì đưa ra mức giá hiện hành, hãy nắm vững logic tính toán. Phương pháp gồm bốn bước. Trước tiên, hãy tìm hiểu bậc chiết khấu hiện tại và tỷ lệ của bạn. Sau đó, tìm hiểu chi phí sửa chữa của thiệt hại có thể xảy ra. Tiếp theo, hãy tính xem nếu báo tổn thất bạn sẽ tụt xuống bậc nào và chi phí phát sinh thêm cho prime của năm kế tiếp; chiết khấu bị mất sẽ phản ánh vào prime như phần giảm giá bị mất, chứ không phải mức tăng thêm. Cuối cùng, hãy so sánh chênh lệch này trải dài trên quãng thời gian dài của tổn thất: không chỉ tính một năm, mà tính trên số năm cho đến khi chiết khấu trở về mức cũ.
Người lái xe đã tính toán này một lần sẽ không phải cân nhắc lần thứ hai. Nhận ra rằng sau khi cọ vào băng hướng dẫn, điều được nói đến nhiều hơn với thợ làm vỏ và cảnh sát ghi biên bản là con số phần trăm trên hợp đồng của chính mình - đó chính là điểm trưởng thành trong mối quan hệ với bảo hiểm. Giữ thang bậc tốn ít công sức hơn leo thang bậc; nhưng những người đã leo nhiều năm phải suy nghĩ hai lần trước khi hy sinh một bậc cũng là điều dễ hiểu.
Tóm lại: chiết khấu không tổn thất chính là phần đền đáp cho sự kiên nhẫn của người lái xe trong con mắt của công ty bảo hiểm. Nó được gán cho từng cá nhân, tỷ lệ thay đổi tùy công ty, và bị bào mòn bởi các tổn thất có lỗi và có ghi nhận. Việc tổn thất nhỏ nên chi trả từ túi riêng hay qua bảo hiểm sẽ được trả lời bằng cách so sánh giữa số tiền tổn thất với chi phí prime dài hạn do mất bậc. Phép tính đơn giản trên giấy này, khi áp dụng, lại là thứ tiết kiệm tiền nhiều nhất.
Nguồn tham khảo
- Chiết khấu không tổn thất là gì? Khi nào bị mất?
- Chiết khấu không tổn thất của bảo hiểm thân vỏ là gì, làm thế nào để hưởng lợi?
- Các bậc chiết khấu không tổn thất trong bảo hiểm thân vỏ là những gì?
- Chiết khấu không tổn thất là gì?
- Chiết khấu không tổn thất mang lại những lợi thế gì trong bảo hiểm trách nhiệm dân sự và thân vỏ?
- Các bậc của bảo hiểm trách nhiệm dân sự là gì?
- Tra cứu qua Web - Trung tâm Thông tin và Giám sát Bảo hiểm
- Bảo hiểm trách nhiệm dân sự chi trả trong những trường hợp nào khi tai nạn một bên?
- Thông tin về chiết khấu không tổn thất của bảo hiểm thân vỏ