คณิตศาสตร์ที่แพ้ในการเสียส่วนลดไม่มีประวัติการเคลม
แชร์หน้านี้
ส่วนลดไม่มีประวัติเคลมคือส่วนลดเบี้ยประกันที่ใช้ในการต่ออายุครั้งถัดไปสำหรับผู้ขับขี่ที่ปิดงวดกรมธรรม์ประกันภัยภาคบังคับและภาคสมัครใจโดยไม่มีความเสียหาย; ระบบนี้ทำงานแบบขั้นบันได ผูกกับตัวบุคคล และเมื่อตัดสินใจผิดพลาดในความเสียหายเล็กน้อย สิทธิที่สะสมมาหลายปีอาจค่อยๆ หายไปอย่างเงียบๆ ได้ ดังนั้นเมื่อคำนวณค่าซ่อมกันชมีรอยขีดข่วน ตัวเลขที่ต้องเน้นไม่ใช่ค่าซ่อมนั้นเอง แต่คือส่วนลดที่จะสูญเสียไป
ประเด็นเด่น
- ส่วนลดไม่มีประวัติเคลมในประกันภัยภาคสมัครใจมักทำงานแบบมี 5-7 ขั้น เมื่อสิ้นสุดปีแรกในการต่ออายุสามารถไปถึงระดับราว 30% และเมื่อสิ้นสุดปีที่ห้าสามารถไปถึงระดับ 60-65%
- ส่วนลดนี้ผูกกับ ตัวบุคคล ไม่ใช่ยานพาหนะ แม้ขายรถหรือเปลี่ยนบริษัทประกัน สิทธิก็ยังคงอยู่กับผู้ขับขี่
- อุบัติเหตุที่มีเอกสารยืนยันว่าความผิด 100% อยู่ที่ฝ่ายตรงข้าม จะไม่ ทำให้ส่วนลดเสื่อมสภาพ
- ความเสียหายหลายครั้งภายในงวดกรมธรรม์เดียวกันอาจทำให้ส่วนลดถูกลบออกทั้งหมด
- หน้าที่ของผู้เอาประกันในการแจ้งความเสียหายคือต้องแจ้งภายใน ไม่เกิน 5 วันทำการหลังเกิดอุบัติเหตุ
ส่วนลดไม่มีประวัติเคลมสะสมอย่างไรและทำไมจึงมีค่า?
ระบบนี้สร้างขึ้นด้วยตรรกะง่ายๆ: บริษัทประกันให้รางวัลทุกปีที่ผ่านไปโดยไม่มีความเสียหาย และใช้อัตราส่วนลดกับเบี้ยประกันเมื่อต่ออายุกรมธรรม์ อัตรานี้เพิ่มขึ้นเหมือนบันไดทีละขั้น ในประกันภัยภาคสมัครใจ บริษัทส่วนใหญ่มีขั้นตั้งแต่ห้าถึงเจ็ดขั้น; ในทางปฏิบัติทั่วไป เมื่อครบปีแรกการต่ออายุได้ 30% ปีที่สอง 40% ปีที่สาม 50% ปีที่สี่ 60% และปีที่ห้าไปถึงระดับ 65% ตัวเลขแตกต่างกันไปในแต่ละบริษัท: บางแห่งเริ่มต้นปีแรกที่ 20% และให้อัตราสูงสุดถึง 60% ภายในห้าปี ขณะที่ตารางของบางแห่งสามารถพบอัตราถึง 70% ได้ นั่นคือที่นี่ไม่มีตารางคงที่เพียงหนึ่งเดียวที่ทุกคนรู้จัก; จำเป็นต้องดูเงื่อนไขของกรมธรรม์และการปฏิบัติของบริษัท
ประกันภัยภาคบังคับก็มีบันไดลักษณะคล้ายกัน แต่การไต่ระดับแตกต่างออกไป ผู้ขับขี่มือใหม่เริ่มต้นที่ขั้นที่ 4 และมีโครงสร้างรวมแปดขั้น การไต่ขึ้นไปยังขั้นที่สูงขึ้นต้องใช้ความอดทน แต่การสูญเสียกลับเร็วมาก ผู้ขับขี่ที่จบปีแรกด้วยอุบัติเหตุอาจถูกเรียกเก็บเบี้ยเพิ่ม และในปีที่มีความเสียหายติดต่อกัน การเพิ่มขึ้นของเบี้ยประกันอาจรุนแรงถึงขั้นที่น่าตกใจ ดังนั้นการรักษาระดับส่วนลดในประกันภัยภาคบังคับอาจกลายเป็นเรื่องที่มีมูลค่าสูงยิ่งกว่าประกันภัยภาคสมัครใจเสียอีก วิธีที่เป็นธรรมชาติที่สุดในการเข้าใจมูลค่าของส่วนลดคือการคำนวณตัวอย่าง
วิธีที่เป็นธรรมชาติที่สุดในการทำความเข้าใจมูลค่าของส่วนลดคือการคำนวณเป็นตัวอย่าง เจ้าของรถที่จ่ายค่าประกันภัยชั้นหนึ่ง 10,000 TL ในปีแรก จะจ่าย 9,000 TL ในปีถัดไปหากได้รับส่วนลด 10% และจ่าย 8,000 TL หากได้รับส่วนลด 20% ตัวเลขอาจดูไม่มาก แต่ยิ่งขึ้นไปสูงของบันไดยิ่งความต่างกว้างขึ้น: ความต่างระหว่างเบี้ยประกันที่ผู้ขับขี่ซึ่งต่ออายุด้วยระดับส่วนลดที่สูงต้องจ่าย กับเบี้ยประกันที่ผู้ขับขี่ที่ถูกรีเซ็ตเป็นศูนย์ต้องจ่าย ในบางปีก็แพงกว่าค่าซ่อมทั้งหมดจากรอยทาสีหนึ่งจุดเสียอีก ด้วยเหตุนี้ ต้นทุนที่แท้จริงของความเสียหายเล็กน้อยจึงไม่ใช่จำนวนเงินที่เขียนไว้ในใบแจ้งหนี้ แต่เป็นผลกระทบระยะยาวต่อเบี้ยประกันจากระดับส่วนลดที่สูญเสียไป
ความผิดพลาดที่แพงที่สุดซึ่งเกิดจากการไม่รู้กฎ ถูกรวบรวมไว้ในหัวข้อนี้
ข้อผิดพลาดที่แพงที่สุดซึ่งเกิดจากการไม่รู้กฎ ถูกรวบรวมไว้ในหัวข้อนี้ มาเริ่มจากการระบุฝ่ายที่แพ้กันก่อน เมื่อบริษัทประกันจ่ายค่าสินไหมให้ในอุบัติเหตุที่คุณเป็นฝ่ายผิด ส่วนลดจะถูกหักทั้งหมดหรือบางส่วน หากเกิดความเสียหายเป็นครั้งที่สองหรือสามในช่วงกรมธรรม์เดียวกัน ส่วนลดอาจถูกยกเลิกทั้งหมด การหยุดต่ออายุกรมธรรม์เป็นเวลานานก็มักส่งผลให้ระดับของประกันภัยรถยนต์ถูกรีเซ็ตเป็นศูนย์ และความเข้าใจผิดแบบคลาสสิกก็คือ: เมื่อขายรถ ส่วนลดจะไม่ถูกโอนไปยังรถคันนั้น เพราะสิทธินี้ผูกอยู่กับประวัติการทำประกันของเจ้าของใบทะเบียนรถ
ส่วนกรณีที่ไม่ทำให้ส่วนลดลดลงก็ช่วยให้ผู้ขับขี่อุ่นใจได้ อุบัติเหตุที่ความผิดอยู่ที่ฝ่ายตรงข้ามทั้งหมดและมีเอกสารรับรองอย่างเป็นทางการ ไม่มีผลต่อส่วนลดในทุกบริษัทโดยทั่วกัน รอยขีดข่วน รอยบุบ และรอยถลอกเล็กน้อยที่อยู่ในความคุ้มครองซ่อมเล็ก มักไม่ทำให้ระดับส่วนลดลดลง ส่วนเหตุการณ์ครั้งเดียวอย่างกระจกแตกหรือวิทยุถูกขโมยนั้นขึ้นอยู่กับแต่ละบริษัท บางกรมธรรม์ไม่หัก บางกรมธรรม์หัก สำหรับคนที่คลุกคลีกับเรื่องนี้อย่างจริงจัง ท่าทีชัดเจนคือ: การอ่านเงื่อนไขเหล่านี้ก่อนเซ็นกรมธรรม์ ถูกกว่าการเจอเซอร์ไพรส์ตอนเกิดความเสียหาย
นอกจากนี้หากต้องการ คุณสามารถทำประกันคุ้มครองส่วนลดไว้สำหรับความเสียหายหนึ่งครั้งได้ ความคุ้มครองเสริมที่เรียกว่า "ความคุ้มครองป้องกันส่วนลด" ช่วยให้ระดับของคุณได้รับการรักษาไว้ เมื่อมีการแจ้งความเสียหายหนึ่งครั้งภายในระยะเวลากรมธรรม์ อาจไม่จำเป็นสำหรับทุกคน แต่สำหรับผู้ที่ใช้เวลาบนท้องถนนมาก หรือผู้ขับขี่ในการจราจรเมืองที่แน่นขนั้น ก็คุ้มค่าที่จะคำนวณดูว่าราคานั้นคุ้มหรือไม่
การแจ้งความเสียหายไม่ได้รีเซ็ตส่วนลดเสมอไป
บันทึกความเสียหายหนึ่งรายการไม่ได้แปลว่าหายนะเสมอไป ส่วนลดมักถูกหักบางส่วนในความเสียหายครั้งแรก ผู้ขับขี่จะถอยลงไปหนึ่งขั้น ไม่ได้กลับไปเริ่มต้นใหม่ทั้งหมด การลบล้างทั้งหมดมักเกิดขึ้นเมื่อมีความเสียหายต่อเนื่องกันหลายครั้งในช่วงเวลาเดียวกัน นั่นคืออุบัติเหตุเพียงครั้งเดียวไม่จำเป็นต้องดึงคุณลงไปถึงขั้นล่างสุดของบันได แต่การลดลงแต่ละขั้นจะสะท้อนเข้าสู่เบี้ยประกันของปีถัดไปโดยตรง
การตัดสินใจในความเสียหายเล็กน้อย: จ่ายเองหรือแจ้งประกันดี?
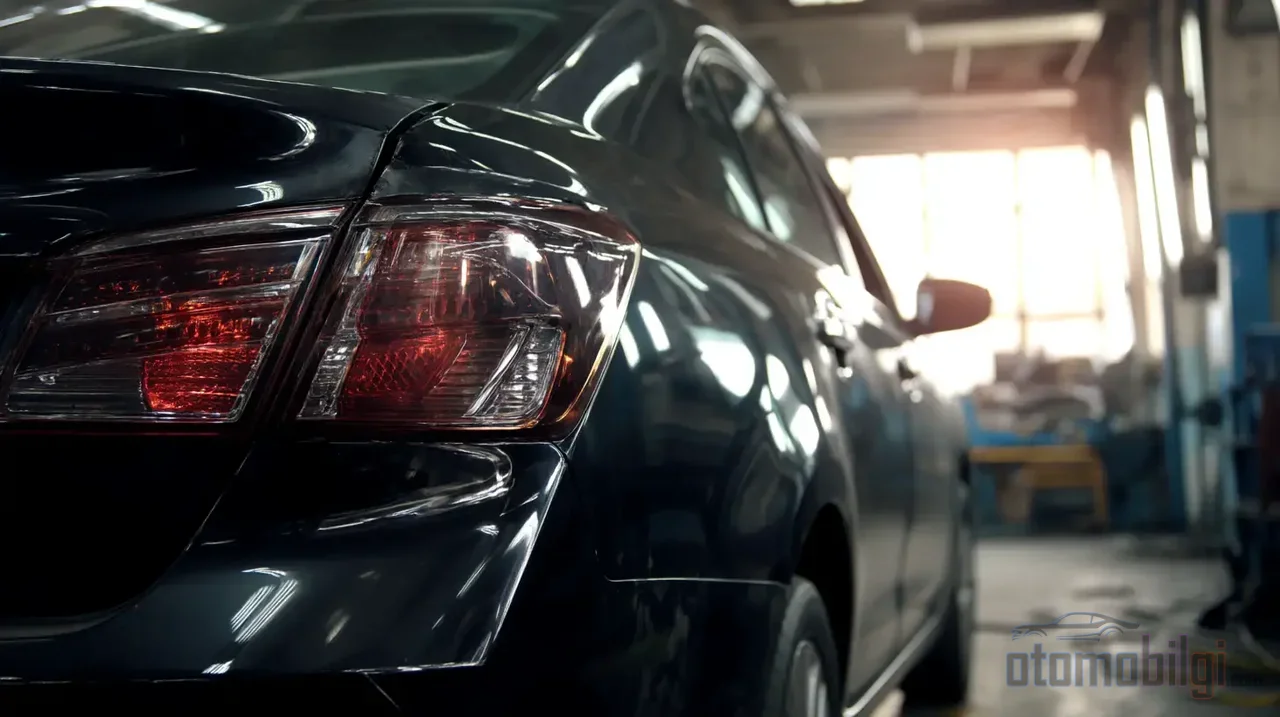
รอยขีดข่วนไม่ลึกบนตัวถัง แผงปีกที่ถูกบี้ในที่จอดรถ หรือกันชนที่ถูกไถไปกับพาร์ทิชัน... ทั้งหมดนี้ทำให้เกิดคำถามเดียวกัน: ควรให้ความเสียหายเป็นกรมธรรม์รับผิดชอบ หรือควรจ่ายจากกระเป๋าตัวเอง? คำตอบไม่ได้อยู่ที่อื่นไกลจากคณิตศาสตร์ หากความเสียหายได้รับการชดเชยจากกรมธรรม์ อุบัติเหตุจะถูกบันทึกลงประวัติ และเกิดความเสี่ยงเบี้ยประกันที่สูงขึ้นในปีถัดไป ส่วนผู้ขับขี่ที่ไม่แจ้งความเสียหายนั้นและจ่ายเอง ก็ยังคงรักษาส่วนลดไร้ความเสียหายไว้ได้
ตรรกะการตัดสินใจขึ้นอยู่กับการเปรียบเทียบตัวเลขสองตัว: ค่าซ่อมความเสียหาย กับต้นทุนเบี้ยประกันระยะยาวจากการเสียขั้น ตัวเลขแรกมาจากช่างซ่อม ส่วนตัวที่สองคำนวณจากเบี้ยประกันปัจจุบัน ร้อยละของส่วนลดที่จะถูกหัก และจำนวนปีที่เหลืออยู่ สำหรับผู้ขับขี่ที่มีระดับส่วนลดสูง เช่น การเสียสิทธิ์ส่วนลด 50-60% นั้น ต้นทุนที่กระจายไปหลายปีอาจทำให้สูญเสียง่ายกว่าบิลซ่อมที่ดูเล็กน้อย แต่สำหรับผู้ขับขี่ที่อยู่ขั้นต่ำ การคำนวณแบบเดียวกันอาจออกมาตรงกันข้าม การระบุเกณฑ์ที่แน่นอนเป็นสิ่งที่ไม่ถูกต้อง ผู้ขับขี่แต่ละคนต้องเปรียบเทียบตัวเลขทั้งสองนี้กับกรมธรรม์ของตัวเอง
นอกจากนี้ อุบัติเหตุฝ่ายเดียวยังมีกฎที่แตกต่างออกไป ในอุบัติเหตุที่ชนเข้ากับราวกั้น เสา หรือกำแพง ซึ่งไม่มีคู่กรณี ประกันภัยภาคบังคับจะไม่จ่ายค่าความเสียหายให้รถของคุณเอง ความเสียหายประเภทนี้อยู่ในความคุ้มครองของประกันภัยรถยนต์สมัครใจเท่านั้น นั่นคือ ผู้ขับขี่ที่มีเพียงประกันภาคบังคับในสถานการณ์นี้ต้องจ่ายจากกระเป๋าตัวเองอยู่แล้ว ส่วนผู้ขับขี่ที่มีประกันสมัครใจจะต้องเลือกระหว่างการแจ้งความเสียหายและลดระดับส่วนลดลง กับการจ่ายค่าซ่อมเองเพื่อรักษาส่วนลดไว้
รถคันที่สองและการโอนระดับ: ข้อผิดพลาดที่พบบ่อย
ข้อผิดพลาดที่พบมากที่สุดของผู้ที่มีรถสองคันที่บ้านคือการคาดหวังว่าส่วนลดที่สะสมไว้ในรถคันแรกจะถูกนำไปใช้กับรถคันที่สองโดยอัตโนมัติ ในประกันภาคบังคับไม่มีสิทธิ์อัตโนมัติเช่นนี้ กรมธรร์์แต่ละฉบับจะได้รับการประเมินตามประวัติของตัวเอง และส่วนลดไม่สามารถโอนระหว่างกรมธรรม์ได้ ในประกันสมัครใจตารางจะยืดหยุ่นกว่า: สิทธิ์ไม่มีประวัติการเคลมที่สะสมไว้สามารถย้ายไปยังรถใหม่และบริษัทใหม่ได้ และแม้แต่การโอนระหว่างคู่สมรสก็เป็นไปได้ แต่การโอนไปยังสมาชิกครอบครัวคนอื่นเป็นสิ่งที่เป็นไปไม่ได้
รายละเอียดยังเป็นตัวชี้ขาดเมื่อซื้อรถมือสองด้วย การให้ข้อมูลกรมธรรม์เดิมของรถเป็นสิ่งสำคัญเพื่อให้การโอนระดับทำงานได้ มิฉะนั้นระบบอาจไม่สามารถโอนโดยอัตโนมัติได้ การเปลี่ยนไปใช้รถต่างประเภทก็อาจทำให้ส่วนลดไม่ต่อเนื่องได้เช่นกัน ในขณะที่บางบริษัทสามารถให้ส่วนลดที่สูงกว่าระดับเริ่มต้นแก่ผู้ขับขี่ที่แสดงหลักฐานระดับสูงสุดของรถคันแรกในรถคันที่สองได้ โอกาสเหล่านี้รอให้ถามในการประชุมต่ออายุกรมธรรม์ มันจะไม่มาหาคุณเองที่หน้าประตู
จะสอบถามสิทธิ์ไม่มีประวัติการเคลมของคุณอย่างไร?
คุณต้องเรียนรู้ว่าระดับที่คุณสะสมไว้และประวัติการเคลมของคุณเป็นอย่างไร โดยการสอบถาม ไม่ใช่การเดา บริการสอบถามผ่านเว็บของศูนย์ข้อมูลและกำกับดูแลประกันภัย (SBM) ช่วยให้คุณสามารถดูประวัติประกันสมัครใจ ประวัติการเคลม และข้อมูลชิ้นส่วนที่เปลี่ยน โดยใช้ป้ายทะเบียนหรือหมายเลขแชสซี ยังมีบริการสอบถามข้อมูลกรมธรรม์ภาคบังคับและการเคลมผ่าน e-Devlet อีกด้วย คุณสามารถเรียนรู้ประวัติความเสียหายของรถได้โดยส่งป้ายทะเบียนของคุณทาง SMS ไปที่หมายเลข 5664 เมื่อซื้อรถมือสอง การสอบถามนี้เป็นวิธีที่ตรงไปตรงมาที่สุดในการตรวจสอบว่าคำพูดของผู้ขายตรงกับบันทึกหรือไม่
ประเด็นที่ควรระวังในการแจ้งความเสียหาย
ไม่ว่าคุณจะตัดสินใจใช้ประกันหรือจ่ายจากกระเป๋าตัวเอง การรู้กฎการแจ้งเป็นสิ่งจำเป็น การแจ้งความเสียหายต้องทำกับบริษัทประกันภัยทันทีหลังเกิดอุบัติเหตุ ภาระผูกพันในการแจ้งของผู้เอาประกันคือไม่เกิน 5 วันทำการ ในอุบัติเหตุที่มีความเสียหายต่อทรัพย์สิน คู่กรณีสามารถทำบันทึกการระบุอุบัติเหตุร่วมกันได้ บันทึกนี้ทั้งช่วยอำนวยความสะดวกให้คู่กรณีอีกฝ่ายและทำให้การบันทึกอย่างเป็นทางการของการกระจายความผิดเป็นทางการ เพื่อให้ผู้ไม่มีความผิดสามารถรักษาส่วนลดไว้ได้ จำเป็นต้องมีหลักฐานความผิด หากไม่มีบันทึก สิทธิ์จะไม่สามารถเรียกร้องได้
ในกรณีรถเสียหายทั้งคัน (pert) เอกสารที่ต้องการจะเพิ่มมากขึ้น: เอกสารต่างๆ เช่น คำให้การหรือรายงานอุบัติเหตุ บันทึกการระบุอุบัติเหตุตามข้อตกลง รายงานแอลกอฮอล์ ใบอนุญาตขับขี่ จะถูกเรียกเก็บ การเก็บเอกสารเหล่านี้ตั้งแต่เกิดเหตุ ดีกว่าการเสียเวลากับการโทรศัพท์ไปมาในภายหลัง สมัยก่อนเรื่องพวกนี้ดำเนินไปที่หน้าสำนักงานบริษัทด้วยกระดาษกับปากกา ปัจจุบันการแจ้งเหตุและการติดตามส่วนใหญ่เปลี่ยนเป็นดิจิทัลแล้ว แต่ระยะเวลา 5 วันทำการและระเบียบเอกสารยังคงความเข้มงวดแบบเดิมไว้อย่างครบถ้วน
ตรรกะการคำนวณส่วนลด Prime ของตัวเอง
ส่วนที่ทิ้งไว้ให้ผู้อ่านคือ การครอบครองตรรกะการคำนวณแทนการให้ราคาปัจจุบัน วิธีการประกอบด้วยสี่ขั้นตอน ก่อนอื่นให้ตรวจสอบระดับและอัตราส่วนลดปัจจุบันของคุณ จากนั้นตรวจสอบจำนวนเงินซ่อมของความเสียหายที่อาจเกิดขึ้น ต่อไปคำนวณระดับที่คุณจะถูกลดลงหากแจ้งความเสียหาย และต้นทุนเบี้ยเพิ่มเติมที่จะเกิดขึ้นในปีถัดไป ส่วนลดที่ลดลงจะสะท้อนในรูปแบบส่วนลดที่สูญเสียไป ไม่ใช่การขึ้นเบี้ยพิเศษ สุดท้ายเปรียบเทียบส่วนต่างนี้โดยกระจายไปตามระยะเวลาอันยาวนานของความเสียหาย ไม่ใช่แค่ปีเดียว แต่ให้คิดจากจำนวนปีที่จะผ่านไปจนกว่าส่วนลดจะกลับสู่ระดับเดิม
คนขับที่คำนวณสิ่งนี้เพียงครั้งเดียวก็ไม่ต้องกังวลใจอีกครั้ง การตระหนักว่าหลังจากเกาด้านข้างรถ สิ่งที่พูดคุยกับช่างพ่นสีและตำรวจในบันทึกข้อความไม่สำคัญเท่ากับตัวเลขเปอร์เซ็นต์ในกรมธรรม์ของตัวเอง นั้นคือจุดที่ความสัมพันธ์กับการประกันภัยเป็นผู้ใหญ่ขึ้น การรักษาบันไดไว้ใช้แรงน้อยกว่าการปีนบันได แต่ก็เป็นธรรมชาติที่คนที่ปีนมาหลายปีจะคิดสองครั้งก่อนยอมเสียขั้นหนึ่ง
โดยสรุป ส่วนลดสำหรับผู้ไม่มีประวัติการเคลม คือผลตอบแทนของความอดทนของคนขับที่บริษัทประกันภัยให้การยอมรับ เป็นสิทธิเฉพาะบุคคล อัตราแตกต่างกันไปในแต่ละบริษัท และจะหมดไปกับความเสียหายที่มีความผิดและมีการบันทึก คำถามว่าความเสียหายเล็กน้อยควรจ่ายเองหรือเคลมประกัน จะได้รับคำตอบจากการเปรียบเทียบระหว่างจำนวนความเสียหายกับต้นทุนเบี้ยระยะยาวจากการสูญเสียระดับ การคำนวณที่ดูง่ายบนกระดาษนี้ ในทางปฏิบัติคือสิ่งที่ช่วยประหยัดเงินได้มากที่สุด
แหล่งอ้างอิง
- ส่วนลดสำหรับผู้ไม่มีประวัติการเคลมคืออะไร? สูญเสียเมื่อใด?
- ส่วนลดสำหรับผู้ไม่มีประวัติการเคลมของประกันภัยรถยนต์ภาคสมัครใจคืออะไร ใช้ประโยชน์ได้อย่างไร?
- ระดับส่วนลดสำหรับผู้ไม่มีประวัติการเคลมในประกันภัยรถยนต์ภาคสมัครใจมีอะไรบ้าง?
- ส่วนลดสำหรับผู้ไม่มีประวัติการเคลมคืออะไร?
- ส่วนลดสำหรับผู้ไม่มีประวัติการเคลมให้ประโยชน์อะไรในประกันภัยภาคบังคับและภาคสมัครใจ?
- ระดับของประกันภัยภาคบังคับมีอะไรบ้าง?
- การสอบถามผ่านเว็บ - ศูนย์ข้อมูลและกำกับดูแลประกันภัย
- ประกันภัยภาคบังคับจ่ายค่าสินไหมในกรณีอุบัติเหตุฝ่ายเดียวเมื่อใด?
- ข้อมูลเกี่ยวกับส่วนลดสำหรับผู้ไม่มีประวัติการเคลมของประกันภัยรถยนต์ภาคสมัครใจ