ในตุรกีมีรถยนต์ไฟฟ้า 491,000 คัน และหัวชาร์จ 49,000 จุด: โครงสร้างพื้นฐานตามทันหรือไม่?
แชร์หน้านี้
ณ เดือนกันยายน 2026 จำนวนรถยนต์ไฟฟ้าในตุรกีเพิ่มขึ้นถึง 491,492 คัน และจำนวนซ็อกเก็ตชาร์จเชิงพาณิชย์เพิ่มขึ้นถึง 48,971 ตัว นั่นหมายความว่าบนท้องถนนโดยประมาณทุก รถยนต์ไฟฟ้า 10 คัน จะมีซ็อกเก็ตชาร์จสาธารณะ 1 ตัว ขณะที่กองรถยนต์เติบโตขึ้น 52.8% ในหนึ่งปีที่ผ่านมา จำนวนซ็อกเก็ตเพิ่มขึ้นเพียง 39.9% ช่องว่างระหว่างสองตัวเลขนี้คือหลักฐานที่ชัดเจนที่สุดว่าการลงทุนด้านโครงสร้างพื้นฐานยังตามจังหวะยอดขายไม่ทัน ด้านล่างนี้เราจะวิเคราะห์ข้อมูลตลาดบริการชาร์จรายเดือนกันยายนของคณะกรรมการกำกับดูแลตลาดพลังงาน (EPDK) พร้อมกับแนวโน้มที่อยู่เบื้องหลังตัวเลขเหล่านี้
ประเด็นเด่น
- จำนวนรถยนต์ไฟฟ้าเพิ่มขึ้นถึง 491,492 คัน ในเดือนกันยายน การเพิ่มขึ้นรายเดือนอยู่ที่ 3.1%
- จำนวนซ็อกเก็ตชาร์จเชิงพาณิชย์อยู่ที่ 48,971 ตัว แบ่งเป็น AC 27,664 ตัว และ DC 21,307 ตัว
- กำลังผลิตติดตั้งรวมอยู่ที่ 3,875 MW เพิ่มขึ้นรายปี 49.7% - ต่ำกว่าอัตราการเพิ่มของยานพาหนะ
- การใช้ไฟในเดือนกันยายนอยู่ที่ 83,253 MWh ลดลง 14.6% เมื่อเทียบกับสถิติเดือนสิงหาคม
- การใช้ไฟ 61.89% มาจากการชาร์จสีเขียวที่ได้รับการรับรอง YEK-G
ตัวเลขบอกอะไร: ภาพรวมเดือนกันยายน 2026
EPDK เผยแพร่สถิติรายเดือนตลาดบริการชาร์จประจำเดือนกันยายน เมื่อวันที่ 16 ตุลาคม โดยข้อมูลอ้างอิงจากการจดทะเบียนยานพาหนะของ TUIK ตามรายงาน ในช่วงเปลี่ยนจากเดือนสิงหาคมเป็นกันยายน จำนวนยานพาหนะเพิ่มจาก 476,934 เป็น 491,492 คัน และจำนวนซ็อกเก็ตเพิ่มจาก 47,908 เป็น 48,971 ตัว ในรายเดือน ยานพาหนะเพิ่มขึ้น 3.1% และซ็อกเก็ตเพิ่มขึ้น 2.2% ส่วนต่างน้อยแต่ทิศทางเหมือนเดิม: กองรถยนต์วิ่งนำหน้าเครือข่ายอยู่
กำลังผลิตติดตั้งรวมเพิ่มขึ้นถึง 3,875 MW การเปรียบเทียบรายปีคือเรื่องราวหลัก: ในเดือนกันยายน 2025 มีรถยนต์ไฟฟ้า 321,710 คัน และซ็อกเก็ต 35,002 ตัว ภายในหนึ่งปี กองรถยนต์เพิ่มขึ้น 169,782 คัน - เพิ่มขึ้น 52.8% ในช่วงเวลาเดียวกัน เครือข่ายเพิ่มซ็อกเก็ตเพียง 13,969 ตัว คิดเป็น 39.9% ส่วนต่างระหว่างอัตราการเติบโตสองค่านี้คือคำตอบที่ตรงไปตรงมาที่สุดของคำถามว่า "โครงสร้างพื้นฐานทันหรือไม่?"
| ตัวชี้วัด | กันยายน 2025 | กันยายน 2026 | การเปลี่ยนแปลงรายปี |
|---|---|---|---|
| รถยนต์ไฟฟ้า | 321,710 | 491,492 | 52.8% |
| ซ็อกเก็ตชาร์จ | 35,002 | 48,971 | 39.9% |
| ซ็อกเก็ต AC | 19,992 | 27,664 | ~38.4% |
| ซ็อกเก็ต DC | 15,010 | 21,307 | 42% |
| กำลังผลิตต่อยานพาหนะ | 8.05 kW | 7.89 kW | ลดลง |
แถวสุดท้ายของตารางเป็นภาพที่คุ้นเคยสำหรับคนที่ติดตามธุรกิจนี้มาหลายปี แม้กำลังผลิตติดตั้งจะเพิ่มขึ้นรายปี 49.7% แต่จำนวนยานพาหนะเติบโตเร็วกว่า ทำให้กำลังผลิตต่อยานพาหนะลดลงจาก 8.05 kW เหลือ 7.89 kW ตัวเลขนี้ไม่ใช่หายนะในตัวเอง แต่แนวโน้มนี้ยืนอยู่เหมือนไฟเตือนที่ต้องติดตามจนกว่าทิศทางจะกลับตัวสักครั้ง ตราบใดที่อัตราส่วนยังแย่ลง แม้เครือข่ายจะเติบโต แต่กำลังผลิตต่อยานพาหนะก็ยังลดลง
ชาร์จเร็ว หรือ AC? ภายในของการกระจายตัว
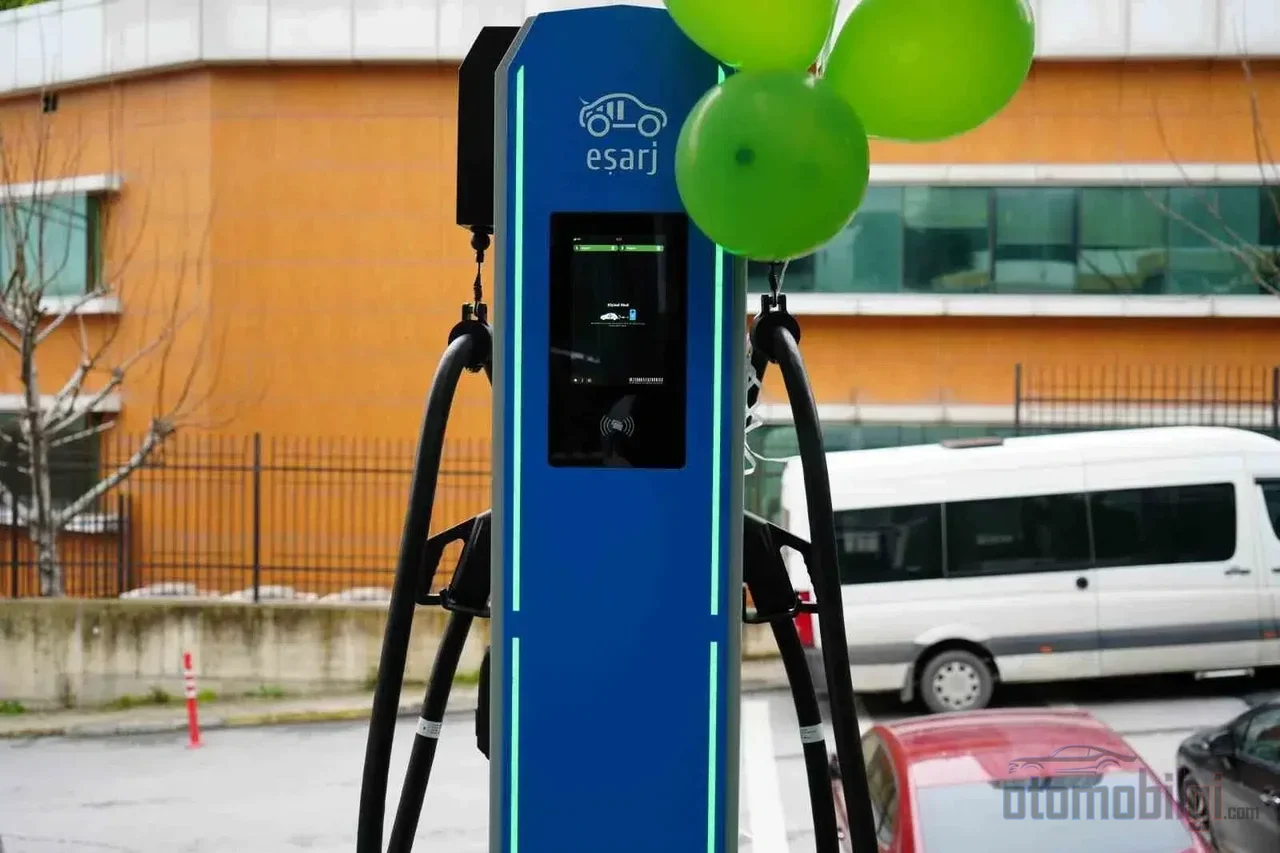
ในจำนวนซ็อกเก็ต 48,971 ตัว มี AC 27,664 ตัว และ DC 21,307 ตัว แม้จำนวนซ็อกเก็ต AC จะดูมากกว่า แต่น้ำหนักการลงทุนได้เลื่อนไปที่การชาร์จเร็วอย่างชัดเจน: จำนวนซ็อกเก็ต DC เพิ่มขึ้น 42% ในหนึ่งปี ขณะที่ซ็อกเก็ต AC เพิ่มขึ้น 38.4% สิ่งนี้แสดงให้เห็นว่าภาคอุตสาหกรรมเข้าหาจากทิศทางที่ถูกต้อง เพราะข้อมูลการใช้งานก็ชี้ไปในทิศทางเดียวกัน
ในเดือนกันยายน การใช้ไฟรวม 82.44% เกิดขึ้นที่ซ็อกเก็ต DC ขณะที่ส่วนแบ่งของ AC อยู่ที่เพียง 17.56% ในจำนวนรายการชาร์จก็มีภาพคล้ายกัน: รายการชาร์จร้อยละ 74.64 เป็นการชาร์จเร็ว การใช้พลังงานเฉลี่ยต่อรายการอยู่ที่ 29.17 kWh ในระบบ DC และ 18.28 kWh ในระบบ AC กล่าวคือผู้ใช้ส่วนใหญ่ชาร์จระหว่างทางเพื่อรับพลังงานจำนวนมากในเวลาอันสั้น ส่วนเต้ารับ AC จะถูกใช้มากในสถานการณ์ที่มีเวลาจอดรถนาน ต้องเพิ่มเติมด้วยว่าการเปิดให้บริการสถานีระดับ 350 kW ในปีก่อนหน้าทำให้การแข่งขันด้านการชาร์จเร็วมีมิติเพิ่มขึ้นอีก และในปี 2026 กลุ่มนี้ก็แพร่หลายมากขึ้น
การกระจายตามชั่วโมงของรายการชาร์จสะท้อนรูปแบบการจราจรทั่วไป: ช่วงเวลาที่หนาแน่นที่สุดคือระหว่าง 17.00-18.00 น. โดยมีการใช้พลังงาน 5,730 MWh ช่วงเวลาที่เงียบที่สุดคือระหว่าง 04.00-05.00 น. ที่ 725 MWh ความหนาแน่นของการเดินทางช่วงเย็นเป็นข้อมูลที่ผู้ให้บริการต้องนำมาเป็นศูนย์กลาง ทั้งในแง่การจัดการโครงข่ายไฟฟ้าและการวางตำแหน่งสถานี
ทำไมการใช้พลังงานจึงถดถอย? การอ่านความผันผวนรายเดือนอย่างถูกต้อง
ในเดือนกันยายน การใช้พลังงานชาร์จเชิงพาณิชย์ลดลงเหลือ 83,253 MWh ซึ่งต่ำกว่าสถิติ 97,469 MWh ที่ทำไว้ในเดือนสิงหาคมร้อยละ 14.6 จำนวนรายการชาร์จก็ลดลงจาก 3.53 ล้านเหลือ 3,152,733 รายการ หรือร้อยละ 10.6 อาจดูเหมือนเครือข่ายที่กำลังว่างเปล่าในแวบแรก แต่การตีความการลดลงเพียงเดือนเดียวว่าเป็นการใช้งานที่ลดลงก็เร็วเกินไป
ที่นี่มีหลายปัจจัยที่ส่งผลพร้อมกัน ประการแรก เจ้าของรถยนต์ไฟฟ้าส่วนสำคัญชาร์จรถประจำวันที่บ้านหรือที่ทำงาน การชาร์จเหล่านี้จะไม่ปรากฏในสถิติเชิงพาณิชย์ สัดส่วนของเครือข่ายเชิงพาณิชย์สามารถผันผวนได้ตามการเติบโตของจำนวนยานพาหนะและการตกหลุนของพฤติกรรมผู้ใช้ นอกจากนี้ หลังจากการจราจรช่วงวันหยุดในฤดูร้อน การใช้ถนนที่กลับสู่สภาวะปกติในเดือนกันยายนก็ช่วยพยุงความต้องการโดยธรรมชาติ ค่าเฉลี่ยยังคงนิ่ง: ต่อรายการ 26.41 kWh และ 1.13 ชั่วโมง เครือข่ายทำงานอยู่ คำถามคือจะสามารถให้ความยืดหยุ่นเพียงพอในช่วงจุดสูงสุดของความต้องการหรือไม่
ภูมิศาสตร์ก็เป็นหัวข้อสำคัญเช่นกัน อิสตันบูลรับผิดชอบการใช้พลังงานเพียงลำพังถึงร้อยละ 26.89 ด้วย 22,383 MWh อังการามีสัดส่วนร้อยละ 13.28 ด้วย 11,057 MWh และเติบโตร้อยละ 3.3 ต่อเดือน อิซมีร์ 5,094, บูร์ซา 4,299, อันตัลยา 3,699 MWh ปิดท้ายห้าอันดับแรก ความหนาแน่นนี้ยังอธิบายเหตุผลที่การลงทุนใหม่ไหลไปยังสามเมืองใหญ่เป็นอันดับแรก ทว่าความสามารถในการชาร์จต่อเนื่องบนเครือข่ายทางหลวงยังคงเป็นคำถามถาวรของการเดินทางไกลด้วยรถยนต์ไฟฟ้า
ผู้ให้บริการ: ใครเครือข่ายใหญ่ ใครพลังอำนาจสูง?
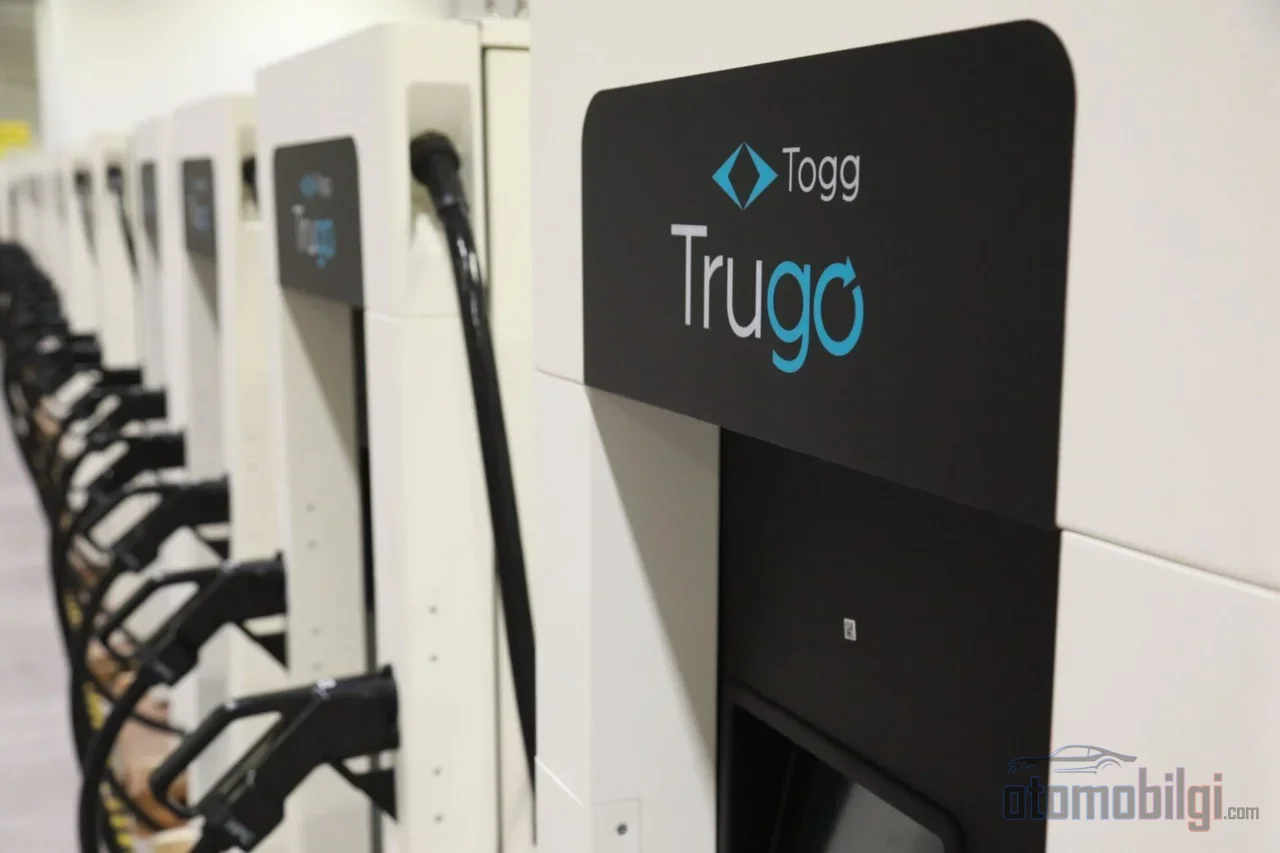
เนื่องจากตลาดไม่มีการผูกขาดที่ชัดเจน ผู้เล่นหลายรายจึงยังคงดำรงอยู่ด้วยความสำเร็จที่แตกต่างกัน ในอันดับการใช้พลังงาน Trugo อยู่อันดับหนึ่งในเดือนกันยายนด้วย 18,543 MWh และสัดส่วนร้อยละ 22.27 Zes อยู่อันดับสองด้วย 13,885 MWh และร้อยละ 16.68 Eşarj 5,107 MWh, Wat Mobilite 3,966 MWh, Astor 3,664 MWh และ Tesla 3,510 MWh ตามมาติด ๆ
ส่วนจำนวนเต้ารับผู้นำเปลี่ยนไป: Zes มีเครือข่ายกว้างที่สุดด้วย 5,553 เต้ารับ (2,861 AC / 2,692 DC) Trugo อยู่อันดับสองด้วย 4,200 เต้ารับ แต่มีรายละเอียดที่น่าสนใจ - ในจำนวนนี้ 3,375 ของเครือข่าย Trugo เป็น DC กล่าวคือเป็นโครงสร้างที่เน้นการชาร์จเร็ว Voltrun 2,719 Wat 2,416 Eşarj 2,072 และ Zeplin 1,735 ซ็อกเก็ตปิดกลุ่มแรก การจัดอันดับการใช้พลังงานที่ไม่ตรงกับการจัดอันดับขนาดเครือข่ายแสดงให้เห็นว่าตัวกำหนดคือความหนาแน่นการใช้งาน ไม่ใช่จำนวนซ็อกเก็ต ทำเลที่ตั้งและระดับกำลังไฟบอกอะไรได้มากกว่าจำนวน
ด้านการชาร์จสีเขียวก็ผ่านเกณฑ์สำคัญมาแล้ว จากสถานีที่มีใบรับรอง YEK-G ได้จ่ายพลังงานไป 51,522 MWh ซึ่งคิดเป็นร้อยละ 61.89 ของการใช้พลังงานทั้งหมด ความกังวลเรื่องคาร์บอนของผู้ซื้อรถยนต์ไฟฟ้ามีค่าที่วัดได้จริงในเครือข่ายแล้ว - เมื่อไม่กี่ปีก่อนยังไม่สามารถพูดถึงตัวเลขระดับนี้ได้เลย
บริบทของตลาด: โครงสร้างพื้นฐานควรทำอะไรเมื่อยอดขายชะลอตัว?
ตามข้อมูล ODMD ในเดือนกันยายน 2026 มีการขายรถยนต์ไฟฟ้า 15,074 คัน ส่วนแบ่งของรถไฟฟ้าในยอดขายรถยนต์ถึงร้อยละ 23.7 และยอดขายเพิ่มขึ้นร้อยละ 18.6 เมื่อเทียบเป็นรายปี ในทางกลับกัน ตลาดโดยรวมหดตัวร้อยละ 24.33 ในเดือนเดียวกัน เหลือเพียง 83,469 คัน ในเก้าเดือนแรกของปี ตลาดยานยนต์โดยรวมถอยลงร้อยละ 15.45 การที่ฝั่งรถไฟฟ้าขยายส่วนแบ่งขณะที่ตลาดโดยรวมหดตัว แสดงว่ากลุ่มนี้ไม่ใช่กลุ่มเฉพาะกิจอีกต่อไปแต่เป็นกระแสหลักแล้ว ในครึ่งแรกของปี 2026 มีการขายรถยนต์ไฟฟ้า 81,331 คัน ส่วนแบ่งตลาดเพิ่มขึ้นเป็นร้อยละ 18.5
ในการจัดอันดับรุ่น มีความแตกต่างเล็กน้อยระหว่างแหล่งข้อมูล รายการประเภทนี้อาจแตกต่างกันตามนิยามและเวลาที่รวบรวมข้อมูล ภาพรวมที่ตรงกันคือ: ยอดขายรวมของ Togg ในเดือนกันยายนถูกรายงานว่าอยู่ที่ 6,692 คัน โดย T10X และ T10F นำจ่าฝูง ในการรวบรวมหนึ่ง Togg T10X นำที่ 1,832 คัน ตามด้วย T10F ที่ 1,673 คัน แต่ตามรายการอื่น Tesla Model Y ขึ้นนำที่ 1,664 คัน ตามด้วย T10F (1,194) T10X (1,061) Kia EV3 (880) และ BYD Atto 3 (713) ความแตกต่างอยู่ที่ว่ารุ่นไหนอยู่อันดับใด แต่ทุกฝ่ายเห็นตรงกันว่าแบรนด์นำคือแบรนด์ใด
ตอนนี้กลับมาที่คำถามสำคัญ: โครงสร้างพื้นฐานทันกับจังหวะการขายนี้หรือไม่? จำนวนยานพาหนะเพิ่มขึ้นปีละ 170,000 คัน ขณะที่จำนวนซ็อกเก็ตเพิ่มปีละประมาณ 14,000 ตัว คณิตศาสตร์เรียบง่ายและโหดร้าย: ซ็อกเก็ตที่เพิ่มเข้ามาในเครือข่ายในแต่ละเดือนยังตามหลังความต้องการของรถที่เข้าร่วมกองfleetอยู่ อย่างไรก็ตาม มีปัจจัยบรรเทาสองประการ ประการแรก กำลังติดตั้งที่เพิ่มขึ้นร้อยละ 49.7 แสดงว่าด้านกำลังไฟเติบโตพอ ๆ กับจำนวนซ็อกเก็ต และสถานีต่าง ๆ โดยเฉลี่ยเปลี่ยนไปใช้ระดับวัตต์ที่สูงขึ้น ประการที่สอง การแพร่หลายของการชาร์จที่บ้านและที่ทำงานช่วยรักษาภาระบนเครือข่ายสาธารณะให้อยู่ในระดับที่ยั่งยืน ปัญหาวันนี้ไม่ได้อยู่ที่คิวยาว แต่อยู่ที่ความเร็วในการเสื่อมของอัตราส่วนต่าง ๆ ในอีกไม่กี่ไตรมาสข้างหน้า ว่าตัวชี้วัดกำลังติดตั้งต่อยานพาหนะจะกลับขึ้นจากระดับ 7.89 kW หรือไม่ จะบอกอย่างตรงไปตรงมาที่สุดว่าการลงทุนโครงสร้างพื้นฐานทันจังหวะการขายหรือไม่
มองจากมุมมองระยะยาว ภาพนี้ไม่ใช่เรื่องที่ควรมองข้ามเลย: ในปี 2022 ประเทศตุรกีมีรถยนต์ไฟฟ้า 14,896 คัน วันนี้ตัวเลขนี้เพิ่มขึ้นสามสิบสามเท่า และเครือข่ายการชาร์จก็เติบโตจากศูนย์สู่กำลังติดตั้ง 3,875 MW ก่อนหน้านี้การถกเถียงมุ่งไปที่ "มีที่ชาร์จตลอดการเดินทางข้ามทวีปหรือไม่"; ขณะนี้การถกเถียงมุ่งไปที่ความแออัดในชั่วโมงเร่งด่วนและความสมดุลของอัตราส่วน นี่เป็นสัญญาณเชิงบวกในแง่ทิศทางของการพัฒนา - แต่ยังต้องรอก่อนที่ช่องว่างจะถูกปิดลง
บทสรุป: การผ่อนคลายก่อนอัตราส่วนดีขึ้นเป็นเรื่องยาก
ข้อมูลเดือนกันยายน 2026 แสดงให้เห็นว่าระบบนิเวศยานยนต์ไฟฟ้าของ Turkiye เติบโตอย่างรวดเร็วแต่การเติบโตนั้นไม่สมดุล จำนวนยานพาหนะเติบโตร้อยละ 52.8 เครือข่ายหัวชาร์จเติบโตร้อยละ 39.9; กำลังผลิตติดตั้งต่อยานพาหนะลดลง การลงทุนที่เน้นไปที่ฝั่งชาร์จเร็ว DC และสัดส่วนพลังงานสีเขียวที่ร้อยละ 61.89 พิสูจน์ว่าคุณภาพของเครือข่ายสูงขึ้น งานที่เหลืออยู่คือปริมาณต้องตามให้ทันคุณภาพ - นั่นคืออัตราส่วนหัวชาร์จและกำลังผลิตต่อยานพาหนะต้องกลับไปในทิศทางที่ดีขึ้น จนกว่าแนวโน้มนี้จะเริ่มหมุนกลับ คำถามที่ว่า "โครงสร้างพื้นฐานตามทันหรือไม่" จะยังคงเป็นประเด็น; และตามความจริงแล้ว การที่มันยังเป็นประเด็นต่อไปก็ไม่ได้เลวร้ายอะไรสำหรับอุตสาหกรรม
แหล่งอ้างอิง
- สถิติรายเดือนตลาดบริการชาร์จ EPDK
- แถลงการณ์สื่อ ODMD, 2 กันยายน 2026
- จำนวนยานยนต์ไฟฟ้าทะลุ 491,000 คัน: Trugo นำในด้านการบริโภค
- ข้อมูล EPDK เดือนกันยายน 2026: การบริโภคการชาร์จยานยนต์ไฟฟ้าและการวิเคราะห์กรุงอังการา
- ข้อมูลตลาดยานยนต์ไฟฟ้าและการชาร์จของ EPDK เดือนมกราคม 2026
- กันยายน 2026: ยอดขายรถยนต์ใน Turkiye เท่าไร
- ยอดขายยานยนต์ 2026: ตลาดหดตัว รถยนต์ไฟฟ้า
- ตลาดยานยนต์ไฟฟ้าครึ่งปีแรกของปี 2026