ประกันบ้านของคุณคุ้มครองรถยนต์ไฟฟ้าของคุณหรือไม่?
แชร์หน้านี้
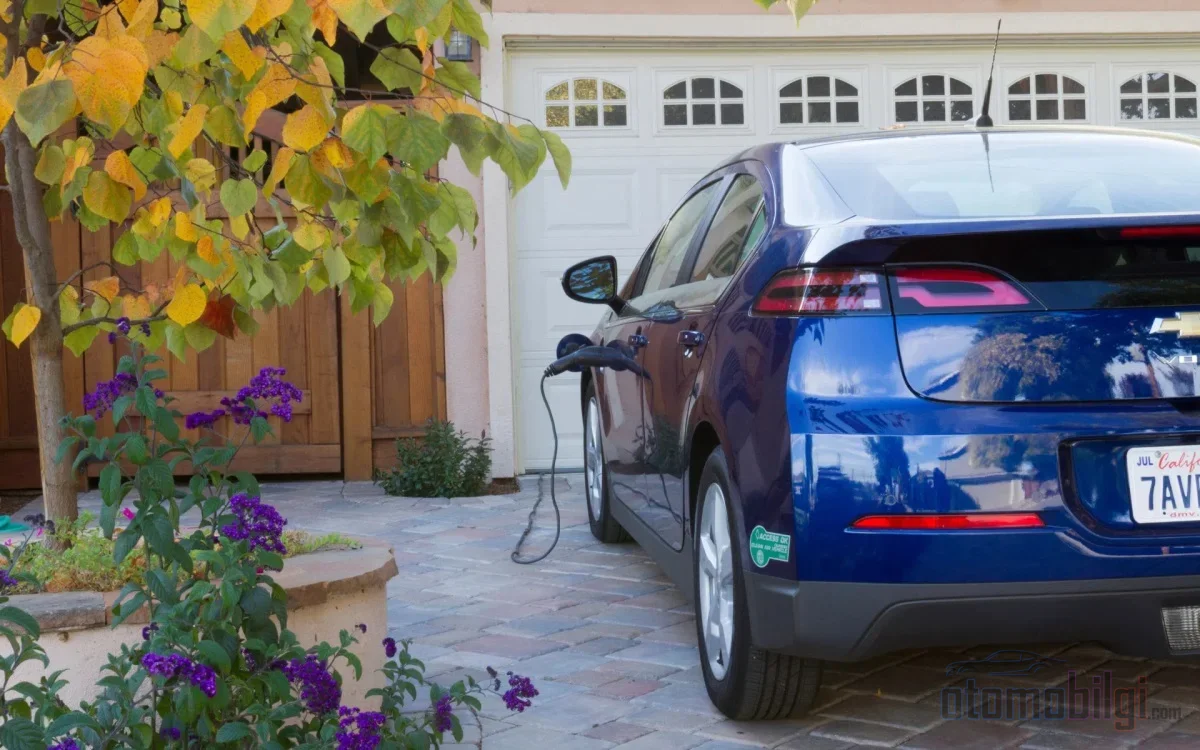
ตามกฎแล้ว wallbox ที่ติดตั้งบนผนังบ้านของคุณเป็นส่วนหนึ่งของอาคาร ไม่ใช่ของยานพาหนะ: กรมธรรม์ประเภท 1 มาตรฐานจะไม่คุ้มครองมัน แต่การคุ้มครองจะอยู่ในความคุ้มครองที่ระบุไว้ในกรมธรรม์ที่อยู่อาศัย หากตัวรถเองได้รับความเสียหายระหว่างการชาร์จ กรมธรรม์ประเภท 1 จะเข้ามาดูแล แต่หากตัวที่ชาร์จได้รับความเสียหายเอง ที่ถูกต้องคือประกันบ้านของคุณ ด้านล่างนี้คุณจะพบว่าสถานการณ์ใดกรมธรรม์ใดเป็นผู้จ่าย และสิ่งที่ควรตรวจสอบเมื่อต่ออายุกรมธรรม์
สิ่งที่น่าสนใจ
- ในมุมมองของการประกัน wallbox เป็นองค์ประกอบการติดตั้งถาวรที่ติดกับอาคาร ค่าของมันควรระบุไว้ในกรมธรรม์ที่อยู่อาศัย ไม่ใช่กรมธรรม์ยานพาหนะ
- ในเงื่อนไขทั่วไปของการประกันภัยรถยนต์ประเภท 1 ไม่มีข้อกำหนดที่คุ้มครองที่ชาร์จ ความคุ้มครองจะมีเฉพาะเงื่อนไขพิเศษเท่านั้น
- หากไฟฟ้าลัดวงจรไม่กลายเป็นเพลิงไหม้ ความคุ้มครองอัคคีภัยพื้นฐานจะไม่จ่ายเงิน จำเป็นต้องมีความคุ้มครองอุปกรณ์อิเล็กทรอนิกส์
- การติดตั้งในที่จอดรถส่วนกลางสามารถทำได้โดยเสียงข้างมากของเจ้าของร่วม ตามหนังสือกระทรวงลงวันที่23 กรกฎาคม 2024
- ในกรณีความเสียหายจากแรงดันไฟฟ้าที่มาจากสายส่ง สามารถเรียกร้องค่าเสียหายจากบริษัทจำหน่ายไฟได้ภายใน10 วันทำการนับจากวันเกิดเหตุ
ทำไมประกันบ้านจึงคุ้มครอง Wallbox แต่กรมธรรม์ประเภท 1 ไม่คุ้มครอง?
การลดปัญหาให้เหลือสองตัวแปรด้วยตรรกะทางวิศวกรรมเป็นสิ่งที่เป็นประโยชน์: อุปกรณ์ติดตั้งอยู่ที่ไหน และได้กำหนดทรัพย์สินที่ประกันไว้ว่าอะไรในกรมธรรม์ ที่ชาร์จที่ยึดติดกับผนังและเชื่อมต่อกับระบบไฟฟ้าของอาคาร ไม่ถือเป็นอุปกรณ์ของยานพาหนะ แม้จะใช้สำหรับรถก็ตาม ดังนั้นค่าของตัวเครื่องจึงระบุไว้ในกรมธรรม์ที่อยู่อาศัย หากไม่ได้ระบุไว้ กฎประกันไม่เพียงพอจะถูกนำมาใช้ในขณะเกิดความเสียหาย และค่าชดเชยจะจ่ายตามสัดส่วน กล่าวคือ ความเสียหายจะได้รับการชดเชยบางส่วน ส่วนที่เหลือตกเป็นภาระของคุณ
ด้านกรมธรรม์ประเภท 1 ภาพชัดเจนกว่า ในเงื่อนไขทั่วไปของการประกันภัยรถยนต์ประเภท 1 ไม่มีข้อกำหนดเกี่ยวกับการชาร์จ ยานพาหนะไฟฟ้า และแบตเตอรี่ โดยความคุ้มครองกำหนดให้อุปกรณ์ต้องอยู่บนตัวรถ ตัวเครื่องที่แขวนอยู่บนผนังจึงอยู่นอกคำนิยามนี้ บางบริษัทนำเสนอตัวเครื่องเป็นความคุ้มครองเพิ่มเติมในแพ็กเกจกรมธรรม์ประเภท 1 สำหรับยานพาหนะไฟฟ้าโดยเฉพาะ แต่นี่ไม่ใช่กฎทั่วไป แต่เป็นข้อยกเว้นที่มาจากเงื่อนไขพิเศษและข้อกำหนดเฉพาะของบริษัทแต่ละแห่ง
ไม่มีประกันภัยที่บังคับและเป็นแบบเดียวสำหรับที่ชาร์จในบ้านทุกประเภท การคุ้มครองขึ้นอยู่กับคำนิยามของทรัพย์สินที่ประกันไว้ในกรมธรรม์ ข้อกำหนดเพิ่มเติม และข้อยกเว้น ด้วยเหตุนี้ อุปกรณ์เดียวกันจึงอาจให้ผลลัพธ์ที่แตกต่างกันโดยสิ้นเชิงในกรมธรรม์ที่อยู่อาศัยสองฉบับที่แตกต่างกัน
ความเสียหายแบบใดออกจากกระเป๋าของใคร? สถานการณ์ สถานการณ์ ความคุ้มครอง
เป็นไปได้ที่จะจำกัดประเภทความเสียหายที่คุณจะพบในทางปฏิบัติให้เหลือสถานการณ์จำนวนจำกัด ตารางต่อไปนี้แสดงว่าโดยหลักแล้วกรมธรรม์ใดเข้ามามีบทบาทในแต่ละสถานการณ์:
| สถานการณ์ความเสียหาย | ผู้จ่ายโดยหลักทั่วไป |
|---|---|
| ไฟฟ้าลัดวงจรกลายเป็นเพลิงไหม้ อาคารและทรัพย์สินได้รับความเสียหาย | ความคุ้มครองอัคคีภัยของกรมธรรม์ที่อยู่อาศัย |
| ไฟฟ้าลัดวรรจทำให้ตัวเครื่องเสียหาย ไม่เกิดเพลิงไหม้ | ความคุ้มครองอุปกรณ์อิเล็กทรอนิกส์ (ความคุ้มครองอัคคีภัยพื้นฐานไม่จ่ายเงิน) |
| ฟ้าผ่าทำความเสียหายแก่ตัวเครื่อง | ความคุ้มครองฟ้าผ่าพื้นฐานของกรมธรรม์ที่อยู่อาศัย |
| แรงดันไฟฟ้าผันผวนจากสายส่งทำให้อุปกรณ์เสียหาย | ความคุ้มครองอุปกรณ์อิเล็กทรอนิกส์; หากไม่มีความเสียหาย ให้ยื่นเรื่องกับบริษัทจำหน่ายไฟฟ้า |
| อุปกรณ์เสียเอง | ไม่มีกรมธรรม์ใดจ่ายค่าสินไหม; การรับประกันจากผู้ผลิต/ผู้ขาย |
| ตัวรถไหม้เองระหว่างการชาร์จ | ประกันภัยรถยนต์ (ในกรมธรรม์แบบครอบคลุม อัคคีภัยเป็นความคุ้มครองหลักอย่างหนึ่ง) |
| อุปกรณ์ในโรงรถแบบปิดได้รับความเสียหายจากการชนหรือถูกทำลายโดยเจตนา | ความคุ้มครองสถานีชาร์จพิเศษในประกันภัยรถยนต์ไฟฟ้า (จำกัดวงเงิน) |
จุดที่ถูกทำให้เข้าใจผิดมากที่สุดคือบรรทัดที่สอง: ความคุ้มครองอัคคีภัยขั้นพื้นฐานไม่ครอบคลุมความเสียหายทางไฟฟ้าที่เกิดจากเพลิงไหม้ ความเสียหายที่เกิดจากไฟฟ้าลัดวงจร ไฟดิน หรือไฟตก-ไฟเกิน ถือเป็นข้อยกเว้นความคุ้มครองตามเงื่อนไขทั่วไป แต่หากไฟฟ้าลัดวงจรนั้นกลายเป็นเพลิงไหม้ ความเสียหายต่ออาคารและทรัพย์สินจากเพลิงไหม้นั้นจะอยู่ในความคุ้มครอง นั่นคือ ผลลัพธ์ของความเสี่ยงเป็นตัวกำหนดว่ากรมธรรม์ใดจะเป็นผู้รับผิดชอบ
ความคุ้มครองอุปกรณ์อิเล็กทรอนิกส์ให้ความคุ้มครองได้มากเพียงใด?
สำหรับ Wallbox การคุ้มครองที่กว้างที่สุดในกรมธรรม์ที่พักอาศัยคือความคุ้มครองอุปกรณ์อิเล็กทรอนิกส์ ความคุ้มครองนี้อาจครอบคลุมความเสียหายที่เกิดขึ้นกะทันหันและไม่คาดคิด เช่น ไฟฟ้าลัดวงจร ไฟเกิน อัคคีภัย การโจรกรรม น้ำ และความชื้น ในประกันภัยที่พักอาศัยบางกรมธรรม์ สถานีชาร์จรถยนต์ไฟฟ้าและอุปกรณ์สมาร์ทโฮมถูกจัดอยู่ภายใต้ความคุ้มครองนี้
แต่มีรายละเอียดทางเทคนิคสองประที่คุณต้องตรวจสอบในกรมธรรม์ของคุณ ประการแรก กรมธรรม์บางฉบับจำกัดความคุ้มครองอุปกรณ์อิเล็กทรอนิกส์เฉพาะอุปกรณ์ภายในบ้าน; อุปกรณ์ในโรงรถหรือที่จอดรถกลางแจ้งอาจอยู่นอกขอบเขตนี้ ประการที่สอง อาจกำหนดอายุสูงสุดของอุปกรณ์; การหักค่าเสื่อมราคาในการชดใช้สำหรับอุปกรณ์ที่ใช้มาหลายปีขึ้นอยู่กับข้อจำกัดนี้ การบันทึกราคาอุปกรณ์และค่าติดตั้งไว้ในกรมธรรม์เป็นวิธีที่ง่ายที่สุดในการป้องกันการประเมินค่าประกันที่ไม่ครบถ้วน
ประกันภัยรถยนต์ไฟฟ้าให้คำมั่นอะไรกับอุปกรณ์ชาร์จ?
แม้กฎจะเป็นไปในทิศทางที่ประกันภัยรถยนต์ไม่ครอบคลุมอุปกรณ์ติดผนัง แต่แพ็กเกจประกันภัยเฉพาะสำหรับรถยนต์ไฟฟ้าเริ่มยกเว้นกฎนี้แล้ว ความแตกต่างด้านวงเงินและขอบเขตการคุ้มครองระหว่างบริษัทต่างๆ มีนัยสำคัญ ดังนั้นควรเลือกแพ็กเกจจากรายการความคุ้มครอง ไม่ใช่จากราคา ตัวอย่างการประกันบางส่วน:
- ในประกันภัยรถยนต์ไฟฟ้าของบริษัทหนึ่ง หากสถานีชาร์จแบบติดผนังหรือแผ่นเหนี่ยวนำไฟฟ้าในโรงรถแบบปิดได้รับความเสียหายจากการชนโดยบังเอิญหรือการกระทำโดยเจตนา จะได้รับค่าสินไหมภายใต้วงเงิน 45,000 บาท; ความเสียหายและการสูญหายของสายชาร์จได้รับการคุ้มครองด้วยวงเงิน 15,000 บาท โดยมีเงื่อนไขว่าต้องมีบันทึกของตำรวจ
- ในประกันภัยไฟฟ้าของอีกบริษัทหนึ่ง ความเสียหายของเครื่องชาร์จแบบติดผนังจากความผิดปกติและอุบัติเหตุ ความเสียหายของสายชาร์จและอะแดปเตอร์ รวมถึงการสูญหาย อยู่ในความคุ้มครอง; สำหรับกล่องติดผนังและแผ่นเหนี่ยวนำไฟฟ้า แม้แต่ ความเสียหายจากสัตว์ฟันแทะ ยังรวมอยู่ในความคุ้มครองด้วย
- อีกบริษัทหนึ่งเสนอความคุ้มครองที่ปกป้องยานพาหนะในกรณีที่เกิดจากสถานีชาร์จแบบติดผนังที่ติดตั้งในที่พักอาศัย ภายใต้ชื่อความคุ้มครองการชาร์จที่ผิดพลาด
เครื่องชาร์จแบบพกพาที่ใช้กับเต้ารับไม่อยู่ในความคุ้มครองสถานีชาร์จแบบติดผนัง; สิ่งเหล่านี้จะได้รับการพิจารณาภายใต้ความคุ้มครองสายชาร์จและอะแดปเตอร์ ส่วนอุปกรณ์ติดผนังที่ตกค้างอยู่ในบ้านที่คุณขายหรือให้เช่า ไม่ควรมองว่าเป็นแค่สายไฟ
Wallbox ในอพาร์ตเมนต์และหมู่บ้าน: นโยบายของใคร การตัดสินใจของใคร?
หากคุณติดตั้งในที่จอดรถส่วนตัวของคุณเอง
สำหรับอุปกรณ์ชาร์จที่ติดตั้งที่บ้านเพื่อใช้ส่วนตัวและไม่ใช่เชิงพาณิชย์ ไม่มีข้อบังคับในการเชื่อมต่อกับเครือข่ายชาร์จหรือการขอใบอนุญาต หากคุณเป็นผู้จ่ายค่าอุปกรณ์เอง คุณสามารถเพิ่มเข้าไปในความคุ้มครองทรัพย์สินและอุปกรณ์ในกรมธรรม์ที่อยู่อาศัยของคุณได้ หากคุณเป็นผู้เช่าและเป็นผู้จัดการติดตั้งอุปกรณ์ มูลค่าจะอยู่ในความคุ้มครองทรัพย์สินของคุณ แต่หากรวมอยู่ในระบบไฟฟ้าของอาคาร กรมธรรม์อาคารของเจ้าของบ้านก็อาจเข้ามาเกี่ยวข้องได้ ในกรณีนี้ การอนุมัติเป็นลายลักษณ์อักษรและสัญญาแสดงกรรมสิทธิ์จะช่วยปกป้องทั้งสองฝ่ายจากข้อพิพาทใหญ่ในอนาคต
หากติดตั้งในที่จอดรถส่วนกลาง
ตามหนังสือลงวันที่ 23 กรกฎาคม 2024 ที่ 9936676 ของกระทรวงสิ่งแวดล้อม ผังเมือง และการเปลี่ยนแปลงสภาพภูมิอากาศ สถานีชาร์จที่ไม่ต้องขอใบอนุญาตหรืองานก่อสร้างจะไม่ถูกนับเป็นส่วนหนึ่งของงานก่อสร้างในพื้นที่ส่วนกลาง ด้วยเหตุนี้ การติดตั้งในที่จอดรถส่วนกลางจึงเป็นไปได้ด้วยเสียงข้างมากของเจ้าของร่วมในอาคาร การติดตั้งที่ไม่ถูกต้องตามขั้นตอนไม่เพียงแต่ก่อความเสี่ยงถูกฟ้องร้อง แต่ยังทำให้ความคุ้มครองจากประกันภัยตกอยู่ในความเสี่ยงอีกด้วย ความเสียหายที่เกิดจากการติดตั้งโดยไม่ได้รับอนุญาตหรือติดตั้งผิดพลาดอาจไม่ได้รับความคุ้มครองจากประกันภัย
ส่วนการปกป้องอุปกรณ์ในพื้นที่ส่วนกลางเป็นเรื่องของกรมธรรม์หมู่บ้านจัดสรรหรือกรมธรรม์ของผู้จัดการนิติบุคคล แนวปฏิบัติในเรื่องนี้ยังไม่แน่นอนชัดเจน บางกรมธรรม์คุ้มครองอุปกรณ์ในพื้นที่ส่วนกลางภายใต้ประกันภัยอาคาร บางแห่งกำหนดให้มีความคุ้มครองแยกต่างหาก แม้ในต่างประเทศ บริษัทประกันภัยก็มีแนวทางที่แตกต่างกันในเรื่องนี้ หากคุณเป็นผู้จัดการนิติบุคคล การชี้แจงให้ชัดเจนตั้งแต่ต้นว่าอุปกรณ์ถูกระบุไว้ในกรมธรรม์ใดและในฐานะทรัพย์สินที่ประกันภัยประเภทใด คือแนวป้องกันเพียงหนึ่งเดียวของคุณ สำหรับธุรกิจเชิงพาณิชย์ ยังมีผลิตภัณฑ์สถานีชาร์จพิเศษที่คุ้มครองความเสียหายต่อร่างกายบุคคลที่สามระหว่างการชาร์จ รวมถึงภัยพิบัติเช่นแผ่นดินไหว น้ำท่วม และลูกเห็บ
ขั้นตอนที่ต้องดำเนินการเมื่อเกิดความเสียหายและระยะเวลายื่นเรื่อง
คำถามแรกที่จะเกิดขึ้นในใจในวันที่เกิดความเสียหายคือ สาเหตุของความผิดปกติคืออะไร? หากสิ่งที่ทำให้อุปกรณ์เสียหายเป็นปัญหาด้านแรงดันไฟฟ้าจากระบบสายส่ง และคุณไม่มีความผิด คุณสามารถเรียกร้องค่าเสียหายของอุปกรณ์จากบริษัทจำหน่ายไฟฟ้าภายใน 10 วันทำการ นับจากวันที่เกิดความเสียหาย เนื่องจากระยะเวลานี้มีจำกัด การตรวจสอบสาเหตุความผิดปกติโดยไม่ชักช้าจึงมีความสำคัญอย่างยิ่ง
หากทั้งรถและอุปกรณ์ได้รับความเสียหายระหว่างการชาร์จ สามารถเปิดแฟ้มเรื่องแยกกันสองแฟ้มได้ ความเสียหายของรถจากประกันภัยรถ และความเสียหายของอุปกรณ์จากกรมธรรม์ที่อยู่อาศัย อย่างไรก็ตาม จะไม่ได้รับการชดเชยสองครั้งสำหรับความเสียหายเดียวกัน กรมธรรม์สองฉบับไม่ใช่การทดแทนกัน หากเพลิงไหม้เกิดจากอุปกรณ์ชาร์จหรือระบบไฟฟ้าของอาคาร การแบ่งความรับผิดระหว่างผู้ผลิตและบริษัทติดตั้งก็จะถูกหยิบยกขึ้นในแฟ้มเรื่องด้วย
การจัดทำเอกสารส่งผลโดยตรงต่อความเร็วในการได้รับการชดเชย ควรเก็บใบเสร็จ หมายเลขซีเรียล แบบฟอร์มติดตั้ง และใบรับรองอำนาจของช่างเทคนิคไว้ ความผิดปกติที่อยู่ในระยะเวลารับประกันไม่ใช่เรื่องของประกันภัย ที่อยู่แรกที่ควรติดต่อคือการรับประกันจากผู้ผลิตหรือผู้ขาย
รายการตรวจสอบเมื่อต่ออายุกรมธรรม์
รอบการต่ออายุรายปีคือช่วงเวลาที่เหมาะสมที่สุดในการแนะนำ wallbox ของคุณต่อประกันภัยเป็นครั้งแรก หรือทบทวนความคุ้มครองที่มีอยู่ของคุณ หกข้อต่อไปนี้สรุปคำถามที่ควรถามก่อนลงนามกรมธรรม์:
- ชื่อเต็มของความคุ้มครองในกรมธรรม์คืออะไร และ wallbox ถูกนิยามไว้ภายใต้ชื่อนั้นหรือไม่?
- นิยาม "สถานที่ที่ประกันภัย" ครอบคลุมโรงรถปิดและที่จอดรถกลางแจ้งของคุณหรือไม่?
- ราคาของตัวเครื่องและค่าติดตั้งถูกระบุไว้ในกรมธรรม์หรือไม่?
- ความคุ้มครองอุปกรณ์อิเล็กทรอนิกส์มีกำหนดอายุสูงสุดของเครื่องหรือไม่?
- มีเงื่อนไขว่าการติดตั้งต้องทำโดยช่างเทคนิคที่ได้รับอนุญาตหรือไม่?
- มีความคุ้มครองความรับผิดทางการเงินต่อบุคคลที่สามหรือไม่ และวงเงินเพียงพอหรือไม่?
บทสรุป: คำถามที่ถูกต้องไม่ใช่ ประกันชั้นเหลือง หรือ ประกันบ้าน
ข้อสรุปหลักของบทความนี้สรุปได้ในประโยคเดียว: คำถามที่ถูกต้องไม่ใช่ว่ากรมธรรม์แบบใดดีกว่า แต่คือความเสี่ยงของคุณถูกนิยามไว้ในกรมธรรม์แบบใด ประกันชั้นเหลืองมาตรฐานไม่ครอบคลุมอุปกรณ์ที่ติดตั้งบนผนัง ความคุ้มครองอัคคีภัยพื้นฐานไม่จ่ายค่าเสียหายทางไฟฟ้าที่ไม่ก่อให้เกิดเพลิงไหม้ ช่องว่างทั้งสองนี้ถูกเติมเต็มด้วยความคุ้มครองอุปกรณ์อิเล็กทรอนิกส์และความคุ้มครองอุปกรณ์ชาร์จพิเศษในประกันชั้นเหลืองสำหรับยานยนต์ไฟฟ้า การบันทึกอุปกรณ์ของคุณลงในกรมธรรม์พร้อมราคา การให้ช่างเทคนิคที่ได้รับอนุญาตทำการติดตั้ง และการเก็บเอกสารไว้ คือสามกลยุทธ์ที่มีประสิทธิภาพที่สุดเท่าที่ทำได้ในทางเทคนิค ส่วนที่เหลือคือการที่เส้นแบ่งระหว่างสองแฟ้มเอกสารถูกลากไว้ล่วงหน้าเพื่อคุณแล้ว เมื่อความเสียหายเกิดขึ้น
แหล่งอ้างอิง
- ความเสียหายของ Wallbox: ประกันชั้นเหลืองหรือประกันบ้าน?
- ประกันภัยเครื่องชาร์จแบบติดตั้งที่บ้าน: ความคุ้มครองแบบประกันบ้าน
- ถ้าเครื่องชาร์จยานยนต์ไฟฟ้าประเภท EV เสีย ประกันชั้นเหลืองจะจ่ายหรือไม่?
- ประกันภัยบ้าน Yuvam
- ประกันชั้นเหลืองสำหรับยานยนต์ไฟฟ้า
- ประกันภัยสถานีชาร์จที่เป็นมิตรต่อสิ่งแวดล้อม
- การส่งเสริมการติดตั้งเครื่องชาร์จยานยนต์ไฟฟ้าในอาคารชุดและหมู่บ้านจัดสรร
- ประกันภัยยานยนต์ไฟฟ้า: ประกันภัยภาคบังคับ ประกันชั้นเหลือง และแบตเตอรี่
- เงื่อนไขการติดตั้งสถานีชาร์จไฟฟ้าในหมู่บ้านจัดสรรและอาคารชุด