ทำไมประกันภัยรถยนต์ไฟฟ้าจึงคำนวณแตกต่างจากรถเบนซิน?
แชร์หน้านี้
คาสโก้ของรถยนต์ไฟฟ้าถูกคำนวณแตกต่างจากรถเบนซิน เพราะเบี้ยประกันคือผลคูณของสามตัวแปรที่บริษัทประกันรับความเสี่ยง ได้แก่ ต้นทุนความเสียหาย ความถี่ของความเสียหาย และระยะเวลาซ่อมแซม ซึ่งทั้งสามรายการนี้ในรถยนต์ไฟฟ้าแตกต่างจากรถเบนซิน แบตเตอรี่เป็นชิ้นส่วนที่แพงที่สุดของยานพาหนะ การซ่อมแซมสามารถทำได้เฉพาะในศูนย์บริการที่ได้รับอนุญาตเท่านั้น การจัดหาอะไหล่ใช้เวลานาน และแม้แต่การกระแทกเล็กน้อยก็ต้องมีการตรวจสอบระบบแรงดันสูงอย่างละเอียด ผลลัพธ์คือ สำหรับรถสองคันที่มีมูลค่าเอาประกันเท่ากัน ความเสี่ยงและเบี้ยประกันจึงถูกตั้งราคาด้วยสูตรที่แตกต่างจากรถเบนซิน
สิ่งที่น่าสนใจ
- แบตเตอรี่เพียงอย่างเดียวอาจมีมูลค่าสูงถึง40% ของมูลค่ายานพาหนะ นี่คือปัจจัยหลักที่กำหนดเบี้ยคาสโก้
- ในตุรกี การเปลี่ยนแบตเตอรี่สำหรับรุ่นระดับเริ่มต้นและระดับกลางอยู่ในช่วงราคา30,000 – 100,000 ลีรา สำหรับรุ่นความจุสูงราคาจะสูงกว่านั้น
- รถยนต์ไฟฟ้า 100% ได้รับส่วนลดเบี้ยประกัน 10%สำหรับประกันภัยภาคบังคับ ส่วนต่างราคาที่แท้จริงอยู่ที่ฝั่งคาสโก้
- ส่วนลดไม่มีประวัติความเสียหายเป็นของบุคคล ไม่ใช่ของยานพาหนะ หลังสิ้นสุดกรมธรรม์ โดยทั่วไปสามารถโอนย้ายได้ภายใน2-3 เดือน
- การกระแทกบริเวณใต้ท้องรถอาจไม่ครอบคลุมความเสียหายของแบตเตอรี่ในคาสโก้มาตรฐาน ข้อยกเว้นของกรมธรรม์ควรอ่านเป็นลายลักษณ์อักษร
เหตุใดคาสโก้รถยนต์ไฟฟ้าจึงถูกตั้งราคาแตกต่างจากรถเบนซิน?
เบี้ยคาสโก้เกิดขึ้นจากการที่บริษัทประกันตั้งราคาความเสี่ยง ยานพาหนะนี้เกิดความเสียหายบ่อยเพียงใด แต่ละครั้งมีค่าใช้จ่ายเท่าไร และรถใช้งานไม่ได้นานเพียงใดระหว่างการซ่อม? ในรถยนต์ไฟฟ้า คำตอบของสามคำถามนี้แตกต่างจากรถเบนซิน ในด้านต้นทุนการซ่อม องค์ประกอบที่สำคัญที่สุดคือแบตเตอรี่แรงดันสูง แม้แต่การกระแทกใต้ท้องรถเพียงเล็กน้อยก็อาจบังคับให้ต้องตรวจสอบแพ็คแบตเตอรี่อย่างละเอียด ความเสียหายที่มองเห็นได้ที่กันชนหน้าต้องมีการปรับเทียบเรดาร์ของเซ็นเซอร์การชน ซึ่งเพิ่มค่าใช้จ่ายแรงงาน
จุดที่แตกต่างประการที่สองคือระบบนิเวศการซ่อมแซม จำนวนศูนย์บริการที่สามารถเข้าถึงแบตเตอรี่และระบบแรงดันสูงมีจำกัด ความเชี่ยวชาญนี้ดันค่าแรงให้สูงขึ้น ระยะเวลาการจัดหาชิ้นส่วนอาจนานกว่ารถเบนซิน และยิ่งรถรอซ่อมนานเท่าไร ความเสี่ยงที่บริษัทประกันรับก็ยิ่งเพิ่มขึ้น แม้มีมูลค่าเอาประกันเท่ากัน ความแตกต่างของระบบนิเวศนี้ก็เพียงพอที่จะทำให้ความเสี่ยงและเบี้ยประกันถูกคำนวณแตกต่างกัน
มูลค่าเอาประกันเองก็ถูกกำหนดอย่างเป็นระบบ โดยยึดตามรายการมูลค่าคาสโก้ที่สมาคมประกันภัยตุรกีอัปเดตทุกเดือน รายการนี้ครอบคลุมมูลค่ามือสองเฉลี่ยตามอายุรถและรุ่น ไม่มีการแยกตามเลขไมล์ ประวัติความเสียหาย หรือสภาพความสวยงาม ด้วยเหตุนี้ข้อเสนอของรถคันเดียวกันจึงอาจเปลี่ยนแปลงในแต่ละเดือน การเปรียบเทียบข้อเสนอภายในเดือนเดียวกันจึงเป็นวิธีที่เหมาะสม
เกณฑ์ที่กำหนดเบี้ยประกัน แบตเตอรี่ กำลัง และการเลือกความคุ้มครอง
ในใบเสนอราคาคาสโก้รถยนต์ไฟฟ้า จะมีการเพิ่มเกณฑ์เฉพาะสำหรับ EV บางประการทับจากรายการที่คุณเห็นในรถเบนซิน นอกจากยี่ห้อและรุ่น ความจุแบตเตอรี่และกำลังมอเตอร์ (kW) เป็นข้อมูลนำเข้าของเบี้ยประกัน ความคุ้มครองเพิ่มเติมที่คุณเลือก - ความคุ้มครองแบตเตอรี่ การรับประกันเครื่องชาร์จแบบติดผนัง (wallbox) การคุ้มครองไซเบอร์ - และทางเลือกเกี่ยวกับส่วนต่างที่ต้องรับผิด ส่งผลโดยตรงต่อราคา ประวัติการไม่มีความเสียหายของคุณก็กำหนดส่วนลดด้วยหลักการเดียวกับรถเบนซิน
ราคาเบี้ยประกันภัยรถชั้นหนึ่ง (kasko) ค่ากลางที่รวบรวมจากกรมธรรม์จริงในต้นปี 2026 แสดงให้เห็นว่าเกณฑ์เหล่านี้สะท้อนออกมาในความเป็นจริงอย่างไร:
| ยานพาหนะ (ปีรุ่น) | ประวัติไม่มีความเสียหาย | เบี้ยประกัน kasko ค่ากลาง |
|---|---|---|
| Tesla Model Y 2025 | 0% | 18,461 TL |
| Togg T10X 2023 | 0% | 26,006 TL |
| MG4 | 30% | 23,939 TL |
| VW ID.4 | 30% | 19,592 TL |
| BYD Atto 3 | 40% | 18,624 TL |
| Dacia Spring | 40% | 15,822 TL |
| Citroën e-C3 | 60% | 12,815 TL |
| Hyundai Ioniq 5 | 60% | 21,224 TL |
ตารางนี้ชี้ชัดถึงตรรกะสองประการ ประการแรก แม้จะมีส่วนลดจากประวัติไม่มีความเสียหายที่สูงกว่า แต่เบี้ยประกันของรถกลุ่มราคาสูงอาจแพงกว่ารถกลุ่มราคาประหยัดได้ มูลค่ารถและค่าแบตเตอรี่สามารถมาก่อนระดับขั้นส่วนลดได้ ประการที่สอง รถสองคันที่มีระดับประวัติไม่มีความเสียหายใกล้เคียงกันอาจมีส่วนต่างหลายหมื่นบาท (ลีร์) โดยแหล่งที่มาของส่วนต่างส่วนใหญ่คือทุนประกันและความคาดหวังด้านต้นทุนการซ่อมแซม
ภาพรวมระดับสากลก็ไปในทิศทางเดียวกัน: ตามข้อมูลปี 2024 ต้นทุนแบตเตอรี่ใหม่เฉลี่ยสูงถึง 7,235 ปอนด์ ส่วนค่าเบี้ยประกัน EV เฉลี่ยต่อปีในสหรัฐอเมริกาสูงกว่ารถเบนซินประมาณ 49% ไม่ใช่ว่าส่วนต่างทั้งหมดจะเป็นเบี้ยประกัน แต่การเห็นส่วนต่างพื้นฐานนี้มีประโยชน์ต่อการบริหารความคาดหวัง
ความเสียหายของแบตเตอรี่ได้รับการคุ้มครองในกรมธรรม์อย่างไร และข้อยกเว้นใดบ้างที่สำคัญ?
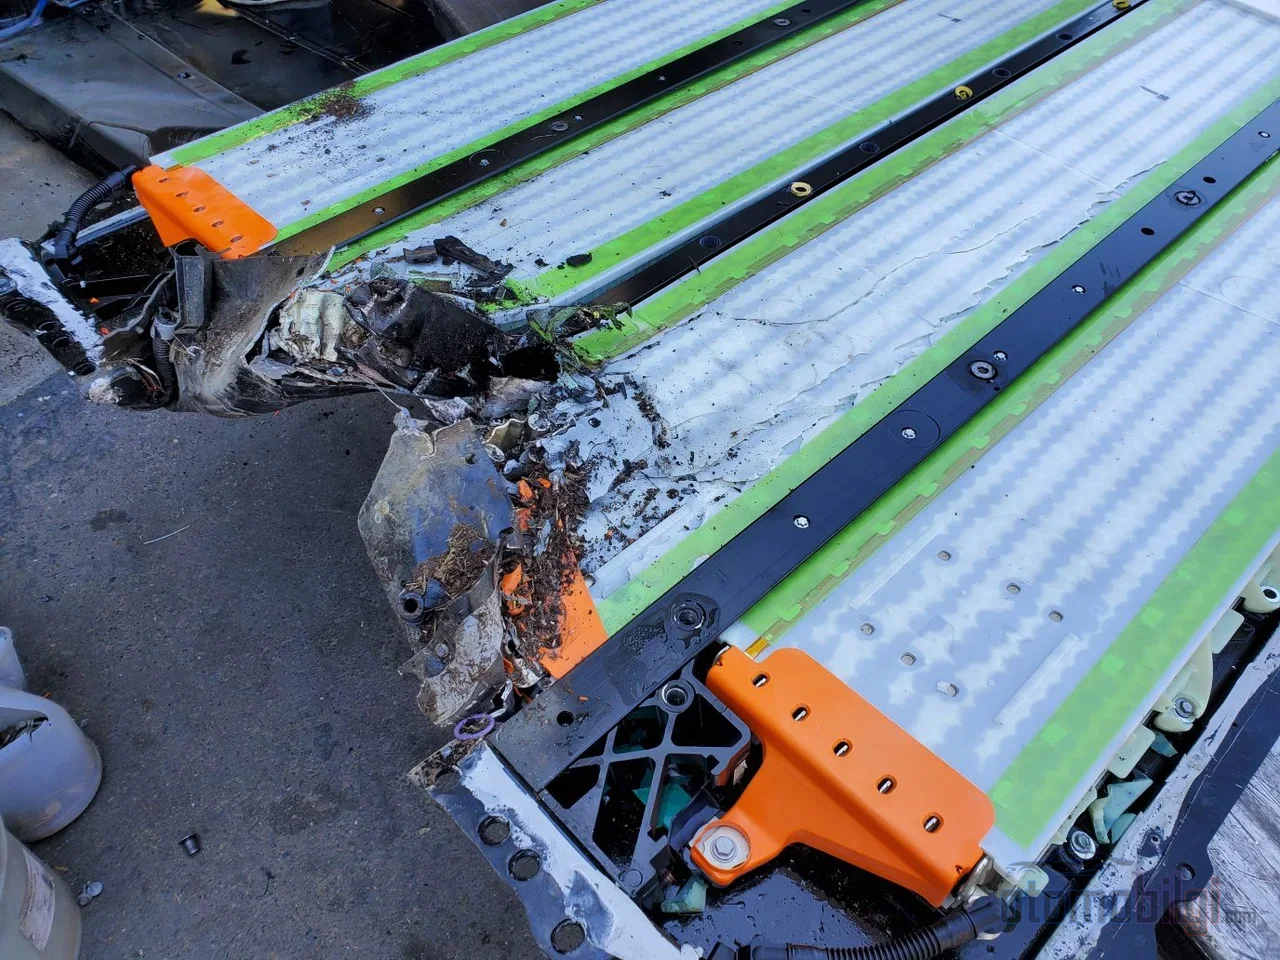
ความคุ้มครองแบตเตอรี่ไม่ใช่มาตรฐานในทุกกรมธรรม์ - นี่คือจุดที่เกิดข้อผิดพลาดมากที่สุดในการทำประกันภัยรถยนต์ EV กรมธรรม์บางฉบับคุ้มครองความเสียหายของแบตเตอรี่เฉพาะในความเสี่ยงที่กำหนดไว้เท่านั้น (เช่น การชน ไฟไหม้ น้ำท่วม) ประกันชั้นหนึ่งมาตรฐานอาจยกเว้นความเสียหายของแบตเตอรี่ที่เกิดจากการกระแทกใต้ท้องรถ เนื่องจากสถานการณ์นี้เป็นหนึ่งในความเสี่ยงที่สมจริงที่สุดในการใช้งานในเมือง จึงควรอ่านข้อยกเว้นในรูปลิขธรรม์เขียนก่อนลงนาม
เงื่อนไขที่สองที่ต้องใส่ใจคือกฎศูนย์บริการที่ได้รับอนุมัติ: การซ่อมหรือเปลี่ยนแบตเตอรี่ต้องทำที่ศูนย์บริการที่ได้รับอนุมัติจึงจะนับอยู่ในความคุ้มครอง หากทำการซ่อมที่ศูนย์ที่ไม่ได้รับอนุมัติ ค่าใช้จ่ายจะตกเป็นของคุณ หัวข้อที่สามคือเส้นแบ่งระหว่างประกันชั้นหนึ่งกับการรับประกันจากผู้ผลิต: ความเสียหายของแบตเตอรี่จากอุบัติเหตุ การโจรกรรมสายชาร์จ หรือความเสียหายแรงดันสูงจากน้ำท่วม เป็นหน้าที่ของประกันชั้นหนึ่ง ส่วนสุขภาพแบตเตอรี่ (SOH) ที่ต่ำกว่าเกณฑ์การรับประกัน และความผิดพลาดจากการผลิต เป็นขอบเขตการรับประกันของผู้ผลิต รูปแบบการรับประกันที่แพร่หลายใน Türkiye คือ 8 ปี/160,000 กม. บางแบรนด์ยืดระยะเวลาเป็น 10 ปี และมีแบรนด์หนึ่งให้การรับประกันภายใต้เงื่อนไข 8 ปี/200,000 กม. และ SOH 70%
ยังมีตัวอย่างที่ความคุ้มครองเพิ่มเติมมีค่า: บางบริษัทคุ้มครองความเสียหายและการโจรกรรมสายชาร์จ สูงสุดถึง 15,000 TL ภายใต้เงื่อนไขว่าต้องมีรายงานการแจ้งต่อตำรวจ กรมธรรม์ที่มีการชาร์จเคลื่อนที่รวมอยู่ด้วย สามารถให้บริการรถที่จอดกลางทางได้ปีละหนึ่งครั้ง ด้วยการชาร์จประมาณ 20-30 นาที ให้ระยะทางได้ถึง 80 กม. คำถามที่ว่าจะซ่อมหรือเปลี่ยนนั้นเป็นปริศนาที่ในประสบการณ์ระดับสากลหลายกรณีการเปลี่ยนแบตเตอรี่แทนการซ่อมกลับถูกกว่า ซึ่งเป็นปัจจัยที่ผลักดันความคาดหวังต้นทุนความเสียหายและเบี้ยประกันให้สูงขึ้น
ในประกันภัยภาคบังคับทางถนน ตารางกลับด้าน
ในเบี้ยประกันภัยภาคบังคับทางถนน ชนิดเชื้อเพลิงไม่ใช่ตัวกำหนด เบี้ยประกันคำนวณตามระดับชั้น ยิ่งไปกว่านั้น ยานพาหนะไฟฟ้า 100% ยังได้รับส่วนลดเบี้ยประกันภาคบังคับทางถนน 10% แม้ในเดือนตุลาคม 2026 จะมีการเพิ่มเบี้ยสูงสุดขึ้น 1.5% แต่ส่วนลดสำหรับยานพาหนะไฟฟ้ายังคงไว้ ในตัวอย่างของบูร์ซา ประเภทรถยนต์-ไฟฟ้า เบี้ยสูงสุดสำหรับระดับ 1 คือ 39,299 TL ขณะที่ระดับ 8 ลดลงเหลือ 8,361 TL
เนื่องจากระดับชั้นเดียวกันอาจมีราคาต่างกันระหว่างบริษัทประกัน การเปรียบเทียบใบเสนอราคาหลายฉบับในช่วงต่ออายุจึงยังคงเป็นวิธีประหยัดที่มีความหมาย ด้านบริการช่วยเหลือระหว่างทางก็มีรายละเอียดเฉพาะสำหรับ EV เช่นกัน: รถที่ต้องใช้รถพยุบพลับพึ่งแบบแบนราบ ค่าช่วยเหลือระหว่างทางอาจสูงขึ้นได้ ควรสอบถามว่าความคุ้มครองช่วยเหลือระหว่างทางในกรมธรรม์ของคุณเหมาะสมกับยานพาหนะแรงดันสูงหรือไม่
การโอนย้ายยานพาหนะและส่วนลดไร้อุบัติเหตุ: ประกันภัยไปกับใคร?
ประเด็นที่สับสนมากที่สุดเมื่อขายรถคือส่วนลดไร้อุบัติเหตุ กฎชัดเจน: ส่วนลดไร้อุบัติเหตุให้กับผู้ใช้รถ ไม่ใช่กับตัวรถ หากรถถูกเปลี่ยนด้วยรถใหม่ที่จดทะเบียนในนามบุคคลเดียวกัน ส่วนลดสามารถโอนไปยังกรมธรรม์ใหม่ได้ แต่หากโอนรถให้บุคคลอื่น (ยกเว้นคู่สมรส) ส่วนลดจะไม่ติดไปด้วย กฎหมายไม่มีสิทธิบังคับให้โอนสำหรับรถคันที่สอง บางบริษัทจัดส่วนลดในประกันภัยชั้นเต็มด้วยข้อกำหนดต่าง ๆ เช่นขั้นส่วนลด 30% เมื่อสิ้นสุดการต่ออายุครั้งแรกโดยไม่มีอุบัติเหตุ
- โอนส่วนลด: หากรถใหม่จดทะเบียนในนามบุคคลเดียวกัน ให้ขอโอนส่วนลดไร้อุบัติเหตุไปยังกรมธรรม์ใหม่ โดยทั่วไปสามารถทำได้ภายใน 2-3 เดือนนับจากวันสิ้นสุดกรมธรรม์
- โอนกรมธรรม์เดิม: ณ ขณะขาย ต้องแจ้งการโอนต่อบริษัทประกันภัยเพื่อให้กรมธรรม์ประกันภัยชั้นเต็มที่มีผลอยู่ติดตามรถไป มิฉะนั้น ความคุ้มครองและภาระผูกพันเบี้ยประกันจะคงอยู่ในสภาพไม่ชัดเจน
- ตรวจสอบประกันภัยภาคบังคับทางถนน: ประกันภัยภาคบังคับทางถนนยังคงมีผลต่อเนื่องไปกับรถ โดยเจ้าของใหม่รับผิดชอบการต่ออายุ
- เตรียมเอกสาร: ตั้งแต่วันที่ 1 พฤศจิกายน 2025 เป็นต้นไป เพื่อใช้ประกันภัยในขณะเกิดความเสียหาย ใบอนุญาตขับขี่แบบเก่าต้องได้รับการต่ออายุแล้ว
ด้านมูลค่าที่ลดลงก็ต้องใส่ใจกำหนดเวลา: ตั้งแต่วันที่ 1 กรกฎาคม 2026 เริ่มต้นยุคใหม่ของการชดใช้ความเสียหายจากมูลค่ารถที่ลดลง และการเรียกร้องค่ามูลค่าที่ลดลงมีอายุความ 2 ปีนับจากวันเกิดอุบัติเหตุ
วิธีลดเบี้ยประกัน: การยกเว้นความรับผิด เทเลเมติกส์ และการเลือกความคุ้มครองที่ถูกต้อง
วิธีลดเบี้ยประกันชั้นเต็มของรถไฟฟ้าคือการปรับตรรกะของรถเบนซินให้เข้ากับ EV ทางเลือกที่มีประสิทธิภาพที่สุดมีดังนี้:
- กรมธรรม์แบบมีส่วนเสียหายร่วมรับ: คุณตกลงรับความเสียหายด้วยตนเองจนถึงจำนวนหนึ่ง เบี้ยประกันจึงลดลงอย่างชัดเจน
- การเลือกอู่ซ่อมที่ทำสัญญาไว้: กรมธรรม์ที่มีอู่ซ่อมตามสัญญาที่มีความชำนาญด้านแรงดันไฟฟ้าสูง ให้ทั้งข้อได้เปรียบด้านราคาและระยะเวลา
- ส่วนลดเทเลแมติกส์/การขับขี่เป็นระเบียบ: ผลิตภัณฑ์ที่ได้ส่วนลดเบี้ยจากข้อมูลการขับขี่ก็นำมาใช้กับรถ EV แล้ว
- การแจ้งว่าจอดในที่จอดรับปิด: การแจ้งเงื่อนไขการจอดรถให้ถูกต้องช่วยให้การกำหนดราคาความเสี่ยงเป็นผลดีต่อคุณ
- การตัดความคุ้มครองที่ไม่จำเป็น: ตัดความคุ้มครองเพิ่มเติมที่ไม่ได้ใช้ออก แต่อย่าปล่อยความคุ้มครองแบตเตอรี่และสายชาร์จไป แม้เป็นรายการสุดท้าย
เมื่อซื้อรถไฟฟ้ามือสอง กระบวนการทำประกันก็เริ่มใหม่ตั้งแต่ต้น: การขอรายงานสถานะแบตเตอรี่ (SOH) จากศูนย์บริการอนุญาต ช่วยให้การตัดสินใจซื้อและกระบวนการเสนอราคาประกันภัยชั้นหนึ่งง่ายขึ้น ต้องอ่านสมดุลระหว่างราคาและความคุ้มครองอย่างตรงไปตรงมา: ประกันภัยชั้นหนึ่งของรถไฟฟ้าอาจดูแพงในตอนแรก แต่เมื่อคำนึงถึงค่าซ่อมที่สูงซึ่งคุณจะเผชิญตอนเกิดความเสียหายและเครือข่ายศูนย์บริการเฉพาะทางที่จำกัด ความแตกต่างส่วนใหญ่ก็คือราคาของความเสี่ยงจริง ยังมีความคาดหวังต่ออนาคตอยู่ด้วย: ผู้บริหารในอุตสาหกรรมบางคนโต้แย้งว่า จากความก้าวหน้าของความสามารถการขับขี่อัตโนมัติและกลไกควบคุมในรถไฟฟ้า ประกันจะถูกลงตามเวลา คาดว่าบริษัทประกันจะค่อย ๆ นำข้อมูลจำนวนชิ้นส่วนเคลื่อนไหวที่น้อยและระบบช่วยขับขี่ขั้นสูงที่ลดความถี่ของอุบัติเหตุ มาใช้ในการกำหนดราคามากขึ้นตามเวลา
สิ่งที่ต้องทำก่อนตัดสินใจซื้อ: รายการตรวจสอบในทางปฏิบัติ
- ตรวจสอบให้ชัดเจนเป็นลายลักษณ์อักษรว่า ความคุ้มครองแบตเตอรี่ในกรมธรรม์ครอบคลุมความเสี่ยงใดบ้าง และข้อยกเว้นเรื่องแรงกระแทกจากด้านล่าง
- สอบถามเงื่อนไขการซ่อมที่ศูนย์บริการอนุญาตสำหรับงานแบตเตอรี่ และวงเงินความคุ้มครองสายชาร์จ/การสูญหาย
- ตรวจสอบว่าความคุ้มครองบริการช่วยเหลือบนท้องถนนเหมาะกับ EV หรือไม่ รวมถึงรถพ่วงแบบพื้นเรียบ
- เนื่องจากรายการมูลค่าประกันภัยชั้นหนึ่งอัปเดตทุกเดือน จึงควรเปรียบเทียบใบเสนอราคาภายในช่วงเวลาเดียวกัน
- ในตลาดมือสอง ให้ขอรายงาน SOH จากศูนย์บริการอนุญาต และจดปฏิทินการโอนส่วนลดไม่มีประวัติเคลมไปยังรถใหม่
ประกันรถไฟฟ้าไม่ใช่สำเนาราคาแพงของประกันรถเบนซิน แต่เป็นบัญชีแยกที่จัดทำขึ้นสำหรับโปรไฟล์ความเสี่ยงที่ต่างออกไป คนขับที่ยอมรับน้ำหนักของแบตเตอรี่ ความแคบของระบบนิเวศการซ่อมและระยะเวลาการจัดหาชิ้นส่วน แล้วอ่านกรมธรรม์ตามสิ่งเหล่านี้ จะได้ทั้งความคุ้มครองที่ถูกต้องและเบี้ยที่เหมาะสม
แหล่งข้อมูล
- ราคาประกันภัยชั้นหนึ่งรถไฟฟ้า 2026: จะลดลงได้อย่างไร?
- ขอใบเสนอราคาประกันภัยชั้นหนึ่งรถไฟฟ้าทันที
- สิ่งที่ต้องรู้ก่อนทำประกันภัยชั้นหนึ่งรถไฟฟ้า
- คลังรายการมูลค่าประกันภัยชั้นหนึ่ง - สมาคมประกันภัยตุรกี (Türkiye Sigorta Birliği)
- ประกันภัยชั้นหนึ่งรถไฟฟ้า
- ประกันภัยรถชนบทรถไฟฟ้า 2026
- ประกันภัยภาคบังคับสำหรับรถไฟฟ้า
- ราคาเพดานประกันภัยรถชนบทฉบับล่าสุด
- ส่วนลดไม่มีประวัติเคลม
- สิ่งที่ต้องรู้เกี่ยวกับส่วนลดไม่มีประวัติเคลม
- ส่วนลดไม่มีประวัติเคลมจากกรมธรรม์ภัยรถยนต์ กับการซื้อรถใหม่
- อัตราค่าประกันภัยรถยนต์ไฟฟ้า - NAIC
- เปรียบเทียบใบเสนอราคาประกันภัยรถยนต์ไฟฟ้า
- ประกันภัยรถยนต์ไฟฟ้าในปี 2026
- อายุการใช้งานแบตเตอรี่และต้นทุนการเปลี่ยนในรถยนต์ไฟฟ้า
- ยุคใหม่ของการสูญเสียมูลค่ารถและการจ่ายค่าสินไหมภัย
- ควรซื้อรถยนต์ไฟฟ้ามือสองหรือไม่?
- ประกันภัยภัยรถยนต์สำหรับรถยนต์ไฟฟ้า: ความเสียหายของแบตเตอรี่และความคุ้มครองพิเศษ