Tại Sao Bảo Hiện Thân Vật Lý Của Xe Điện Lại Được Tính Khác Với Xe Xăng?
Chia sẻ trang này
Kasko ô tô điện được tính khác với xe xăng; vì phí bảo hiểm là tích của ba yếu tố mà công ty bảo hiểm gánh chịu - chi phí tổn thất, tần suất tổn thất và thời gian sửa chữa - và cả ba hạng mục này trên xe điện đều khác với xe xăng. Pin là bộ phận đắt nhất của xe; chỉ có thể sửa chữa tại các trung tâm dịch vụ chính hãng, thời gian cung cấp phụ tùng kéo dài và ngay cả một cú va chạm nhỏ cũng đòi hỏi kiểm tra toàn diện hệ thống điện áp cao. Kết quả: với hai xe cùng mức giá kasko, rủi ro - và do đó là phí bảo hiểm - được định giá theo công thức khác với xe xăng.
Điểm nổi bật
- Riêng pin có thể chiếm tới 40% giá trị xe; đây là yếu tố quyết định chính của phí kasko.
- Tại Thổ Nhĩ Kỳ, chi phí thay pin ở các mẫu xe phân khúc nhập cửa và tầm trung nằm trong khoảng 30.000 - 100.000 TL; ở các mẫu có dung lượng cao còn cao hơn nữa.
- Các xe chạy 100% điện được áp dụng giảm 10% phí bảo hiểm trách nhiệm dân sự; chênh lệch giá thực sự nằm ở phía kasko.
- Giảm thưởng không tổn thất được cấp cho cá nhân chứ không phải xe; sau khi hợp đồng kết thúc, thường có thể chuyển trong vòng 2-3 tháng.
- Va chạm vào phần thân dưới có thể loại trừ tổn thất pin trong kasko tiêu chuẩn; cần đọc kỹ các điều khoản loại trừ trên hợp đồng bằng văn bản.
Vì sao kasko ô tô điện được định giá khác với xe xăng?
Phí kasko được hình thành từ việc công ty bảo hiểm định giá rủi ro: xe này gặp tổn thất thường xuyên đến mức nào, mỗi tổn thất tốn bao nhiêu và xe không thể sử dụng trong bao lâu khi sửa chữa? Trên xe điện, câu trả lời cho cả ba câu hỏi này đều khác với xe xăng. Về phía chi phí sửa chữa, yếu tố quan trọng nhất là pin điện áp cao; ngay cả một cú va chạm nhỏ vào phần thân dưới cũng có thể buộc gói pin phải được kiểm tra chi tiết. Một hư hỏng đơn giản hiện rõ trên cản trước đòi hỏi hiệu chuẩn radar cho các cảm biến va chạm và làm tăng hạng mục nhân công.
Điểm khác biệt thứ hai là hệ sinh thái sửa chữa. Số lượng trung tâm dịch vụ có thể can thiệp vào pin và hệ thống điện áp cao là có hạn; năng lực này kéo chi phí nhân công tăng lên. Thời gian cung cấp phụ tùng có thể cao hơn xe xăng và khi xe chờ dịch vụ càng lâu, rủi ro công ty bảo hiểm gánh chịu càng lớn. Ngay cả với cùng mức giá kasko, sự khác biệt về hệ sinh thái này đã đủ để rủi ro - và phí bảo hiểm - được tính khác đi.
Bản thân mức giá kasko cũng được xác định một cách máy móc: dựa trên bảng giá trị kasko của Hiệp hội Bảo hiểm Thổ Nhĩ Kỳ được cập nhật hàng tháng. Bảng này bao gồm giá trị trung bình của xe cũ theo tuổi xe và dòng xe; không có phân loại theo số km, lịch sử tổn thất hay tình trạng ngoại quan. Vì vậy báo giá của cùng một xe có thể thay đổi theo từng tháng; so sánh báo giá trong cùng một tháng là phương pháp hợp lý.
Các tiêu chí quyết định phí bảo hiểm: pin, công suất và lựa chọn phạm vi bảo hiểm
Trong báo giá kasko xe điện, ngoài các hạng mục bạn thấy trên xe xăng, có thêm một vài tiêu chí đặc thù của xe điện. Ngoài hãng và dòng xe, dung lượng pin và công suất động cơ (kW) là các yếu tố đầu vào của phí bảo hiểm; các bảo hiểm bổ sung bạn lựa chọn - bảo hiểm pin, đảm bảo bộ sạc cố định (wallbox), bảo vệ an ninh mạng - và lựa chọn mức miễn thường ảnh hưởng trực tiếp đến giá. Trong khi đó, lịch sử không tổn thất xác định mức giảm giá theo cùng logic như xe xăng.
Giá bảo hiểm thân vỏ trung vị được tổng hợp từ các hợp đồng thực tế đầu năm 2026 cho thấy các tiêu chí này phản ánh trên thực tế như thế nào:
| Xe (năm model) | Không tổn thất | Phí bảo hiểm thân vỏ trung vị |
|---|---|---|
| Tesla Model Y 2025 | 0% | 18.461 TL |
| Togg T10X 2023 | 0% | 26.006 TL |
| MG4 | 30% | 23.939 TL |
| VW ID.4 | 30% | 19.592 TL |
| BYD Atto 3 | 40% | 18.624 TL |
| Dacia Spring | 40% | 15.822 TL |
| Citroën e-C3 | 60% | 12.815 TL |
| Hyundai Ioniq 5 | 60% | 21.224 TL |
Bảng này cho thấy rõ hai logic. Thứ nhất, dù có mức giảm giá không tổn thất cao hơn, phí của xe thuộc phân khúc đắt vẫn có thể cao hơn xe ở phân khúc rẻ; giá trị xe và chi phí pin có thể vượt qua bậc giảm giá. Thứ hai, giữa hai xe có mức không tổn thất tương tự có thể chênh lệch hàng chục nghìn lira; nguồn gốc của sự chênh lệch phần lớn là do giá trị bảo hiểm thân vỏ và kỳ vọng chi phí sửa chữa.
Bức tranh quốc tế cũng cùng chiều: với số liệu năm 2024, chi phí pin mới trung bình đã đạt 7.235 £; trong khi bảo hiểm EV trung bình hằng năm ở Mỹ cao hơn xe xăng khoảng 49%. Không phải toàn bộ chênh lệch là phí bảo hiểm, nhưng việc nhìn thấy mức chênh cơ sở là hữu ích cho việc quản lý kỳ vọng.
Tổn thất pin được bảo hiểm chi trả như thế nào, những loại trừ nào là quan trọng?
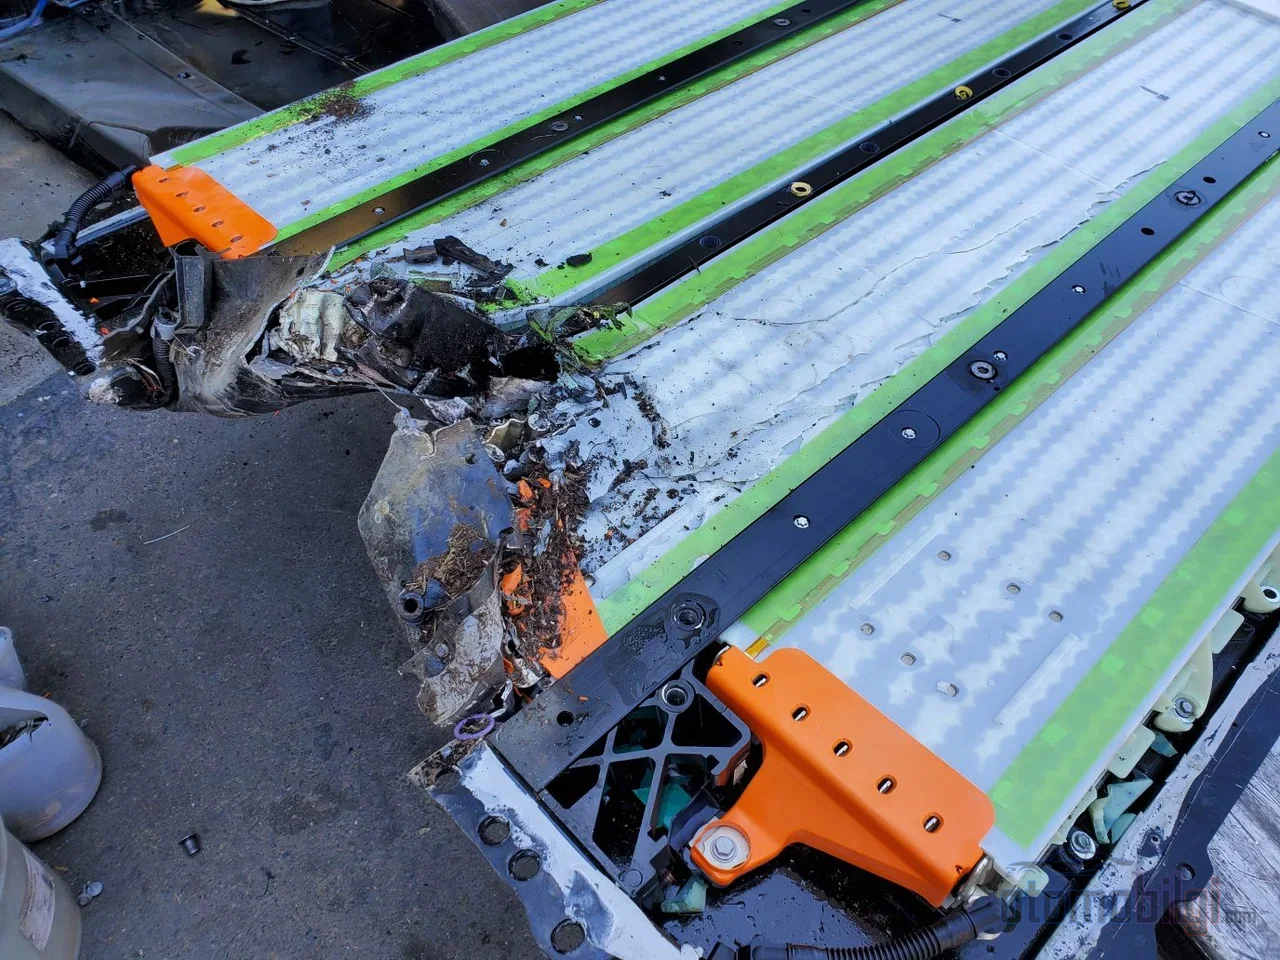
Bảo hiểm pin không phải là tiêu chuẩn trong mọi hợp đồng - đây là điểm dễ mắc sai lầm nhất trong bảo hiểm thân vỏ xe điện. Một số hợp đồng chỉ chi trả tổn thất pin trong những rủi ro cụ thể (như va chạm, cháy, lũ lụt); bảo hiểm thân vỏ tiêu chuẩn có thể loại trừ tổn thất pin do va chạm vào phần gầm dưới xe. Vì đây chính là một trong những rủi ro thực tế nhất khi sử dụng trong đô thị, bạn cần đọc bản văn viết của các điều khoản loại trừ trước khi ký hợp đồng.
Điều kiện thứ hai cần lưu ý là quy tắc dịch vụ ủy quyền: việc sửa chữa hoặc thay thế pin phải được thực hiện tại dịch vụ ủy quyền để được tính vào phạm vi bảo hiểm. Can thiệp tại một dịch vụ không đủ năng lực sẽ để lại chi phí cho bạn. Tiêu đề thứ ba là ranh giới giữa bảo hiểm thân vỏ và bảo hành của nhà sản xuất: tổn thất pin do tai nạn, việc bị đánh cắp cáp sạc hoặc tổn thất điện áp cao do lũ lụt là việc của bảo hiểm thân vỏ; còn việc sức khỏe pin (SOH) giảm xuống dưới ngưỡng bảo hành và các lỗi do sản xuất là phạm vi của bảo hành nhà sản xuất. Sơ đồ bảo hành phổ biến tại Thổ Nhĩ Kỳ là 8 năm/160.000 km; một số hãng kéo dài thời gian lên 10 năm, và một hãng cung cấp bảo hành với điều kiện 8 năm/200.000 km và SOH 70%.
Cũng có những ví dụ đáng để xem xét các bảo hiểm bổ sung: một số công ty bảo vệ tổn thất và mất trộm cáp sạc, với điều kiện trình biên bản của cảnh sát, lên đến 15.000 TL. Các chính sách bao gồm hỗ trợ sạc di động có thể cung cấp cho xe gặp sự cố trên đường thời gian sạc khoảng 20-30 phút mỗi năm một lần, tạo ra phạm vi hoạt động lên tới 80 km. Câu hỏi giữa sửa chữa hay thay thế lại rất phức tạp, bởi vì trong kinh nghiệm quốc tế, trong nhiều trường hợp, việc thay pin thay vì sửa chữa có thể rẻ hơn; đây là yếu tố đẩy chi phí thiệt hại dự kiến và phí bảo hiểm tăng lên.
Trong bảo hiểm giao thông, bảng thuật ngữ được đảo ngược
Trong phí bảo hiểm giao thông bắt buộc, loại nhiên liệu không phải là yếu tố quyết định; phí bảo hiểm được tính theo cấp bậc. Hơn nữa, xe 100% điện được giảm 10% phí bảo hiểm giao thông. Mặc dù mức tăng 1,5% trong phí bảo hiểm tối đa có hiệu lực từ tháng 10 năm 2026, nhưng việc giảm giá cho xe điện vẫn được duy trì. Ví dụ ở Bursa, trong hạng mục ô tô-điện, phí bảo hiểm trần cho cấp 1 là 39.299 TL, trong khi con số này giảm xuống còn 8.361 TL ở cấp 8.
Vì có sự chênh lệch giá giữa các công ty cho cùng cấp bậc, việc so sánh một vài báo giá trong thời gian gia hạn vẫn là công cụ tiết kiệm đáng kể. Về phía cứu hộ, cũng có một chi tiết riêng dành cho xe điện: chi phí cứu hộ có thể tăng lên đối với những xe cần xe cứu hộ kéo nền phẳng; thật tốt khi hỏi liệu phạm vi cứu hộ trong chính sách của bạn có phù hợp với xe điện áp cao hay không.
Chuyển nhượng xe và chiết khấu không tổn thất: bảo hiểm đi với ai?
Khi bán xe, vấn đề gây nhầm lẫn nhiều nhất là chiết khấu không tổn thất. Quy tắc rất rõ ràng: chiết khấu không tổn thất được cấp cho người sử dụng xe chứ không phải cho chính chiếc xe. Nếu xe được thay thế bằng một chiếc xe mới đứng tên cùng một người, khoản giảm giá có thể được chuyển sang chính sách mới; tuy nhiên, nếu xe được chuyển nhượng cho một người khác (ngoại trừ vợ/chồng), khoản giảm giá sẽ không đi theo nó. Không có quyền chuyển giao bắt buộc đối với xe thứ hai trong luật; một số công ty tạo ra chiết khấu với các quy định như mức giảm 30% khi kết thúc lần gia hạn không tai nạn đầu tiên trong bảo hiểm thân vỏ.
- Chuyển giao giảm giá: Nếu xe mới được mua đứng tên cùng một người, hãy yêu cầu chuyển chiết khấu không tổn thất sang chính sách mới; điều này thường có thể được thực hiện trong vòng 2-3 tháng kể từ khi chính sách kết thúc.
- Chuyển nhượng chính sách hiện tại: Tại thời điểm bán, phải thông báo chuyển nhượng cho công ty bảo hiểm để chính sách thân vỏ đang có hiệu lực đi theo chiếc xe; nếu không, các nghĩa vụ bảo hiểm và phí bảo hiểm sẽ vẫn không rõ ràng.
- Kiểm tra bảo hiểm giao thông: Bảo hiểm giao thông bắt buộc vẫn có hiệu lực cùng với chiếc xe; chủ sở hữu mới sẽ chịu trách nhiệm gia hạn.
- Chuẩn bị giấy tờ: Từ ngày 1 tháng 11 năm 2025, để có thể sử dụng bảo hiểm trong trường hợp có tổn thất, bằng lái xe kiểu cũ phải được đổi mới.
Chú ý đến lịch ở khía cạnh mất giá trị: Từ ngày 1 tháng 7 năm 2026, một thời kỳ mới đã bắt đầu trong các khoản thanh toán tổn thất do mất giá trị xe và thời hiệu 2 năm được áp dụng cho yêu cầu bồi thường mất giá trị kể từ ngày tai nạn.
Làm thế nào để giảm phí bảo hiểm: miễn thường, viễn thông và lựa chọn phạm vi bảo hiểm đúng
Các cách giảm phí bảo hiểm thân vỏ cho xe điện là sự điều chỉnh EV cho logic của xe xăng. Các phương án hiệu quả nhất như sau:
- Pole có miễn thường: Bạn đồng ý tự chịu phần thiệt hại đến một mức nhất định; phí bảo hiểm giảm rõ rệt.
- Ưu tiên gara liên kết: Các hợp đồng có gara liên kết có đủ năng lực xử lý điện áp cao mang lại lợi thế cả về giá lẫn thời gian.
- Giảm giá telematics / lái xe tương thích: Các sản phẩm giảm phí dựa trên dữ liệu lái xe cũng đang được áp dụng cho xe điện.
- Khai báo bãi đỗ xe có mái che: Khai báo đúng điều kiện đỗ xe của xe hoạt động theo hướng có lợi cho bạn trong định giá rủi ro.
- Cắt tỉa quyền lợi bảo hiểm: Loại bỏ những quyền lợi bổ sung mà bạn không dùng đến; nhưng tuyệt đối không bỏ quyền lợi bảo hiểm pin và dây sạc dù là khoản cuối cùng.
Khi mua xe điện cũ, quy trình bảo hiểm cũng được viết lại từ đầu: việc yêu cầu báo cáo tình trạng pin (SOH) từ đại lý chính hãng giúp thuận lợi cả quyết định mua lẫn quy trình báo giá bảo hiểm thân xe. Cần đọc thẳng thắn sự cân bằng giữa giá và quyền lợi bảo hiểm: bảo hiểm thân xe của xe điện có thể đắt ngay từ cái nhìn đầu tiên; nhưng khi tính đến chi phí sửa chữa cao bạn sẽ gặp khi có tổn thất và mạng lưới chuyên dịch vụ còn hạn chế, phần lớn chênh lệch chính là giá của rủi ro thực tế. Cũng có một kỳ vọng cho tương lai: một số lãnh đạo ngành lập luận rằng với sự tiến bộ của năng lực lái tự động và cơ chế kiểm soát trên xe điện, bảo hiểm sẽ dần rẻ đi; người ta kỳ vọng các công ty bảo hiểm sẽ dần phản ánh nhiều hơn vào định giá dữ liệu cho thấy số lượng bộ phận chuyển động ít và các hệ thống hỗ trợ lái xe tiên tiến làm giảm tần suất tai nạn.
Những việc cần làm trước khi quyết định mua: danh sách kiểm tra thực tế
- Kiểm tra bằng văn bản trong hợp đồng xem quyền lợi bảo hiểm pin bao gồm những rủi ro nào và điều khoản loại trừ va chạm nhẹ dưới ngưỡng.
- Hỏi về điều kiện bảo hành dịch vụ chính hãng cho các thao tác liên quan đến pin và giới hạn mất cắp dây sạc.
- Xác nhận phạm vi cứu hộ trên đường có phù hợp với xe điện hay không, bao gồm xe cứu hộ sàn phẳng.
- So sánh các báo giá trong cùng kỳ vì danh sách giá bảo hiểm thân xe được cập nhật hằng tháng.
- Với xe cũ, hãy yêu cầu báo cáo SOH từ đại lý chính hãng; ghi lại lịch chuyển giảm phí không tổn thất sang xe mới.
Bảo hiểm của xe điện không phải là bản sao đắt tiền của bảo hiểm xe xăng; đó là một phép tính riêng được thiết lập cho một hồ sơ rủi ro khác biệt. Người lái xe chấp nhận trọng lượng của pin, hệ sinh thái sửa chữa còn khiêm tốn và thời gian phụ tùng, đồng thời đọc hợp đồng theo đó sẽ có được cả quyền lợi phù hợp lẫn mức phí hợp lý.
Nguồn tham khảo
- Giá Bảo hiểm thân xe xe điện 2026: Làm sao để giảm?
- Nhận báo giá ngay cho Giá bảo hiểm thân xe xe điện
- Điều bạn cần biết trước khi mua Bảo hiểm thân xe xe điện
- Lưu trữ Danh sách giá bảo hiểm thân xe - Hiệp hội Bảo hiểm Türkiye
- Bảo hiểm thân xe xe điện
- Bảo hiểm trách nhiệm dân sự xe điện 2026
- Bảo hiểm trách nhiệm dân sự bắt buộc cho xe điện
- Giá trần Bảo hiểm trách nhiệm dân sự hiện hành
- Giảm phí không tổn thất
- Điều bạn cần biết về Giảm phí không tổn thất
- Ưu đãi không tổn thất trong bảo hiểm vật chất khi mua xe mới
- Mức phí bảo hiểm xe điện - NAIC
- So sánh báo giá bảo hiểm xe điện
- Bảo hiểm xe điện năm 2026
- Tuổi thọ pin và chi phí thay pin trên xe điện
- Giai đoạn mới trong tổn thất giá trị xe và bồi thường thiệt hại
- Có nên mua xe điện đã qua sử dụng?
- Bảo hiểm vật chất cho xe điện: Thiệt hại pin và các quyền lợi đặc biệt