Tại Sao Bảo Hiểm Thân Vật Của Xe Lai Lại Đắt Hơn?
Chia sẻ trang này
Kasko của xe hybrid thường đắt hơn 15–25% so với các mẫu tương đương chạy xăng; nguyên nhân chính là giá trị thị trường cao của xe, bộ pin đắt tiền, yêu cầu bảo dưỡng tại đại lý ủy quyền và sự chậm trễ trong việc cung cấp phụ tùng thay thế. Nói ngắn gọn, công ty bảo hiểm tính chi phí trung bình cho một tổn thất trên xe hybrid cao hơn, và chênh lệch này phản ánh trực tiếp vào phí bảo hiểm của chúng ta. Dưới đây chúng ta sẽ lần lượt tìm hiểu các thành phần cụ thể của chênh lệch này, những vấn đề bạn có thể gặp khi xảy ra tổn thất và các cách hiệu quả để giảm phí bảo hiểm.
Điểm nổi bật
- Phí kasko xe hybrid ước tính cao hơn 15–25% so với xe xăng.
- Chi phí bộ pin hybrid dao động khoảng 1.000–6.000 USD tại thị trường Mỹ.
- Thời hạn sửa chữa tối đa theo luật đối với ô tô con là 45 ngày làm việc.
- Bảo hiểm pin thường không phải là điều khoản tiêu chuẩn tại Thổ Nhĩ Kỳ; đòi hỏi bảo hiểm bổ sung hoặc điều khoản riêng.
- Không sử dụng hợp đồng bảo hiểm đối với các tổn thất nhỏ là cách đơn giản nhất để giữ mức giảm phí không tổn thất.
Tại sao kasko xe hybrid đắt hơn? Bốn lý do cụ thể
Yếu tố quyết định nhất trong phí kasko là giá trị thị trường của xe. Công ty bảo hiểm tính số tiền tối đa sẽ chi trả trong trường hợp tổn thất dựa trên giá trị xe; giá trị xe càng cao thì rủi ro họ gánh chịu càng lớn. Vì các mẫu hybrid được bán với giá cao hơn các mẫu xăng tương đương, điểm khởi đầu của phí bảo hiểm đã cao hơn. Đây không phải là chính sách riêng của công ty bảo hiểm đối với bạn, mà là logic định giá dựa trên giá trị.
Yếu tố thứ hai là chính bản thân pin. Bộ pin hiệu điện thế cao là bộ phận đơn lẻ đắt nhất trên xe và là sự bất định lớn nhất của công ty bảo hiểm khi xác định tổn thất sau tai nạn. Trong trường hợp pin hỏng, chi phí thay thế thậm chí có thể vượt quá toàn bộ giá trị xe đã qua sử dụng. Rủi ro này khiến kasko xe điện và xe hybrid được định giá chi tiết hơn so với xe truyền thống.
Hạn chế sửa chữa và yêu cầu chuyên môn tay nghề
Số lượng trung tâm dịch vụ có thể can thiệp vào hệ thống hiệu điện thế cao trên xe hybrid là có giới hạn. Dưới góc độ bảo hiểm, điều này có nghĩa là tổn thất chỉ có thể được sửa chữa tại các trung tâm dịch vụ ủy quyền và chuyên môn, do đó chi phí nhân công tăng lên. Phí kasko của các hãng và mẫu xe có phụ tùng và chi phí dịch vụ cao, tay nghề sửa chữa khó khăn thường cao hơn so với các xe khác trong cùng khoảng giá. Các cơ quan quản lý bảo hiểm ở nước ngoài cũng liệt kê cùng ba yếu tố đó: giá trị xe cao, các bộ phận đòi hỏi chuyên môn và chi phí sửa/thay pin.
Thời gian cung cấp phụ tùng
Các phụ tùng riêng có của xe hybrid không có sẵn tại mọi đại lý; thời gian cung cấp có thể kéo dài đối với các bộ phận như mô-đun pin, biến tần hoặc bộ chuyển đổi dc-dc. Khung pháp lý thì rõ ràng: Theo Quy định về Dịch vụ Hậu mãi, thời hạn sửa chữa tối đa đối với ô tô con, xe bán tải và mô tô là 45 ngày làm việc. Tuy nhiên, đối với công ty bảo hiểm, thời gian sửa chữa dài đồng nghĩa với chi phí xe thay thế và chi phí vận hành. Những khoản gián tiếp này cũng được tính vào phí bảo hiểm.
Các loại trừ pin trong hợp đồng bảo hiểm
Và đây chính là điểm dễ gây hiểu lầm nhất: ngay cả khi phí bảo hiểm thân vỏ (kasko) của bạn đắt, pin vẫn có thể không được tự động bao gồm. Tại Thổ Nhĩ Kỳ, quyền lợi pin thường không phải là tiêu chuẩn; quyền lợi bổ sung hoặc điều khoản bổ sung được thêm vào hợp đồng bảo hiểm. Trạm sạc và cáp sạc cũng nằm ngoài phạm vi bảo hiểm, có thể được bổ sung nếu có yêu cầu. Các phạm vi bổ sung như "quyền lợi bảo vệ pin" làm tăng giá kasko cho xe mới, đặc biệt. Hơn nữa, việc mất phạm vi và dung lượng do pin lão hóa tự nhiên cùng các đợt triệu hồi của nhà sản xuất không nằm trong phạm vi kasko; chúng thuộc về bảo hành của nhà sản xuất.
Giá kasko trong năm 2026 đang ở tình trạng nào?
Năm 2026 được coi là năm chuyển đổi đối với mảng kasko: sự trỗi dậy của xe điện, chuyển sang giai đoạn phí bảo hiểm cá nhân hóa và việc phổ biến các ứng dụng sửa chữa nhỏ nổi bật. Giá kasko xe mới dao động trong khoảng 15.000–45.000 TL trung bình; tùy theo hồ sơ tài xế, mức chênh lệch 20–40% trong các khoản này được coi là bình thường. Các yếu tố cơ bản làm tăng phí bảo hiểm được kể đến là giá xe tăng, tỷ giá hối đoái và chi phí phụ tùng thay thế ngày càng cao.
| Xe | Khoảng kasko xe mới 2026 |
|---|---|
| Toyota Corolla 1.6 Vision | 17.000–22.000 TL |
| BMW X3 | 29.000–34.000 TL |
| Togg T10X | 32.000–37.000 TL |
| Tesla Model Y | 33.000–38.000 TL |
Bài học rút ra từ bảng rất rõ ràng: phí bảo hiểm định giá rủi ro pin cùng với giá trị thị trường. Kasko của các mẫu xe điện có gói pin lớn có thể vượt lên trên các mẫu động cơ đốt trong cùng tầm giá. Còn số tiền kasko đối với tất cả các xe, kể cả xe hybrid, được xác định theo danh mục giá trị kasko chính thức cập nhật hàng tháng; danh mục này được dùng cho cả xe mới và xe đã qua sử dụng.
Chủ xe hybrid sẽ gặp gì khi xảy ra tổn thất?
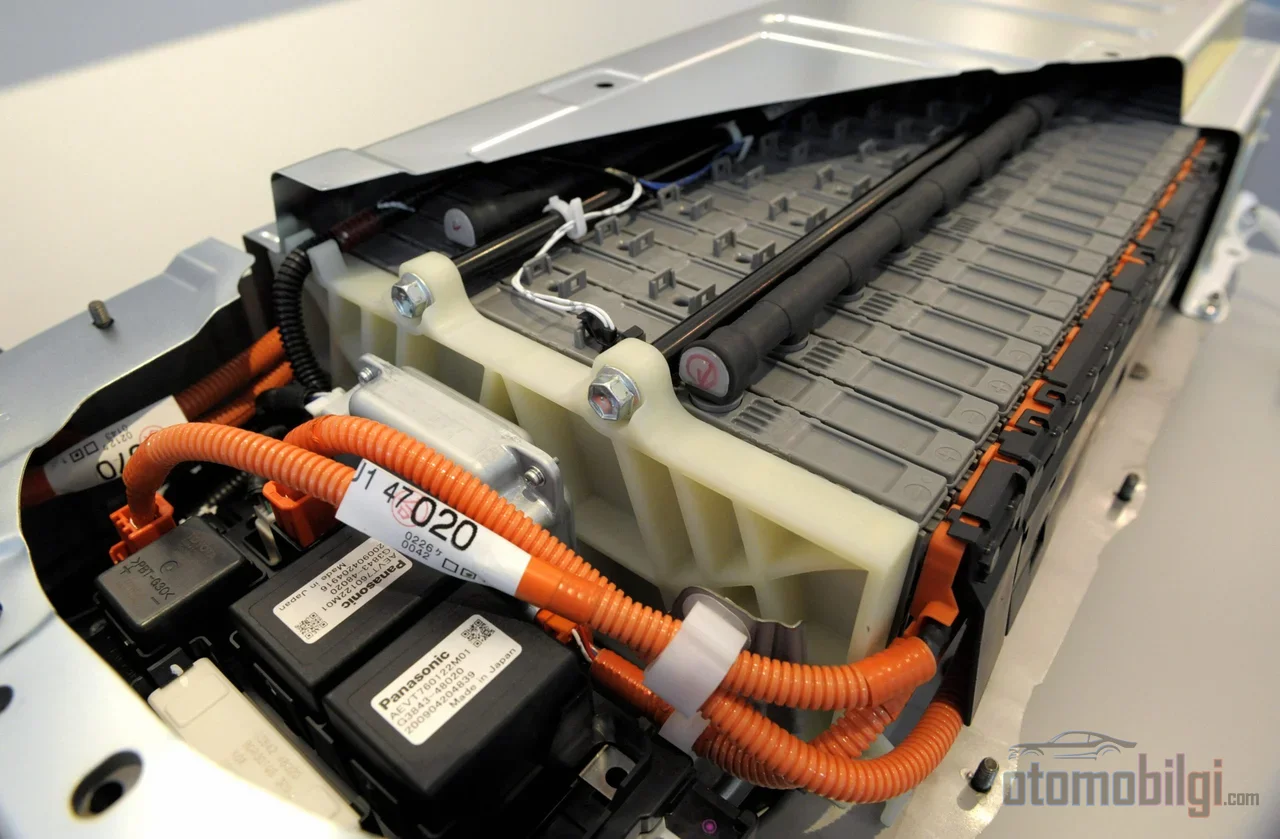
Quy trình khi có tổn thất phần lớn giống với các xe khác, nhưng xe hybrid có hai biến số bổ sung. Thứ nhất là kiểm tra hệ thống điện áp cao khi thẩm định: Khi có va chạm vào vùng cản trước, khung xe hoặc phần dưới, cần kiểm tra thêm xem vỏ pin có bị ảnh hưởng hay không. Thứ hai là việc sửa chữa chỉ có thể được thực hiện tại các trung tâm dịch vụ có chứng chỉ điện áp cao; Điều này có thể kéo dài thời gian sửa chữa và nhu cầu cần xe thay thế.
Nếu phải thay pin thì tình hình còn phức tạp hơn. Một gói pin hybrid mới được định giá trong khoảng rộng tùy thị trường và mẫu xe; Ở thị trường Mỹ, mức giá này dao động khoảng 1.000–6.000 USD. Pin tái tạo (reconditioned) mang lại chi phí ban đầu thấp hơn nhưng tiềm ẩn sự bất định về hiệu suất và tuổi thọ; tùy chọn nào được phê duyệt trong hồ sơ bồi thường bảo hiểm phụ thuộc vào điều khoản hợp đồng.
Ở đây cần làm rõ ranh giới giữa bảo hành nhà sản xuất và kasko. Tại Thổ Nhĩ Kỳ, bảo hành pin điện áp cao của xe hybrid và xe điện thay đổi tùy hãng nhưng thường vào khoảng 8 năm. Toyota còn cung cấp Chương trình Bảo hành Pin Hybrid Mở rộng: Đối với các xe hybrid trên 4 năm/85.000 km và chưa đủ 10 tuổi, nếu vượt qua thành công Kiểm tra Hệ thống Hybrid, bảo hành pin được kéo dài thêm tối đa 1 năm/15.000 km. Dữ liệu dịch vụ ủng hộ việc pin hybrid của Toyota có thể có tuổi thọ 12-15 năm trong thực tế sử dụng. Nói ngắn gọn, pin xuống cấp là việc của bảo hành chứ không phải của bảo hiểm vật chất; còn bảo hiểm vật chất chịu trách nhiệm cho thiệt hại do tai nạn. Dù thời hạn bảo hành đã hết, nhà sản xuất hoặc nhà nhập khẩu vẫn có nghĩa vụ pháp lý cung cấp dịch vụ bảo dưỡng và sửa chữa trong suốt tuổi thọ của xe.
Những điều cần lưu ý khi kiểm tra, hồ sơ tổn thất và tra cứu tramer
Khi mua hybrid cũ hoặc gia hạn hợp đồng bảo hiểm, có ba điểm kiểm tra quan trọng. Thứ nhất là lịch sử pin: việc có ghi nhận thay pin, sửa chữa hoặc thủ tục bảo hành cho xe vừa là lợi thế về giá vừa về an toàn. Trong báo cáo kiểm định, sức khỏe pin, phạm vi bảo hành và các ngoại lệ phải được ghi rõ bằng văn bản; điều kiện chuyển giao bảo hành và các trường hợp không được bảo hành thay đổi tùy theo từng xe.
Điểm thứ hai là tra cứu hồ sơ tổn thất. Bằng số biển số hoặc số khung xe, bạn có thể tra cứu qua e-Devlet, trang tra cứu web của SBM, Trung tâm Gọi Alo Hasar 118 90 hoặc gửi SMS đến 5664 để biết lịch sử bảo hiểm vật chất, lịch sử tổn thất, tình trạng sở hữu và thông tin phụ tùng thay đổi. Phí tra cứu có thể khác nhau giữa các kênh; ưa chuộng các kênh chính thức (e-Devlet và SBM) là con đường an toàn nhất cả về chi phí lẫn độ chính xác.
Thứ ba là chiết khấu không tổn thất: chiết khấu bắt đầu 30% trong năm đầu không tổn thất, có thể tăng lên đến 65% theo các năm. Bạn có thể chuyển quyền lợi không tổn thất tích lũy được từ xe trước sang xe hybrid mới của mình. Ngoài ra, các dịch vụ sửa chữa nhỏ (sửa trầy xước và móp nhỏ) không làm mất quyền lợi không tổn thất của bạn. Hybrid có nhu cầu cao trên thị trường xe cũ tại Việt Nam; điều này cho thấy tác động của hồ sơ tramer đến giá bán xe cũng không thua kém xe xăng.
Các cách giảm phí bảo hiểm vật chất cho xe hybrid
Bạn không thể xóa bỏ hoàn toàn sự chênh lệch phí; nhưng có những khoản bạn có thể kiểm soát. Những điều sau tạo ra khác biệt trực tiếp trên hợp đồng bảo hiểm của bạn:
- Bảo vệ quyền lợi không tổn thất: Đừng sử dụng bảo hiểm cho các thiệt hại nhỏ như trầy xước và móp nhỏ; mỗi lần sử dụng đều làm giảm chiết khấu của năm tiếp theo.
- Cân nhắc bảo hiểm vật chất có mức miễn thường: Bằng cách tự chịu 1-2% thiệt hại, bạn có thể nhận được khoản giảm phí đáng kể.
- Xem xét lại lựa chọn dịch vụ: Lựa chọn "garage ngoài được phép" làm giảm phí; Cụm từ "chỉ bảo dưỡng chính hãng" làm tăng phí bảo hiểm. Với xe hybrid, hãy đưa ra quyết định này cùng với rủi ro pin.
- Chiết khấu đa hợp đồng: Tập hợp các hợp đồng giao thông, nhà ở và sức khỏe của bạn tại cùng một công ty; khởi động bảo hiểm vật chất cùng ngày với đăng ký xe cũng mang lại lợi thế.
- Loại bỏ các quyền lợi không cần thiết: Loại bỏ các quyền lợi bổ sung mà bạn không sử dụng; trong những năm đầu, cân nhắc bảo hiểm mini thay vì bảo hiểm vật chất toàn phần.
- Sử dụng hồ sơ tài xế: Tuyên bố tài xế duy nhất, chiết khấu nghề nghiệp và các thiết bị an toàn như immobilizer hay thiết bị định vị sẽ giảm phí bảo hiểm.
Về bảo hiểm bảo vệ pin, hãy cân nhắc giữa chi phí và lợi ích dựa trên tuổi của xe: với xe còn bảo hành, bảo hiểm này phần lớn là chi phí không cần thiết; còn với xe hết bảo hành, nhiều km, mức tăng phí có thể được xem như một loại bảo hiểm cho rủi ro hư hỏng pin.
Có bảo hiểm vật chất riêng cho xe hybrid không, và ai nên cân nhắc?
Không, không cần sản phẩm bảo hiểm riêng cho xe hybrid; hợp đồng tiêu chuẩn xử lý xe hybrid theo cùng quy trình với các loại xe khác. Sự khác biệt nằm ở giá hợp đồng và các quyền lợi bổ sung. Với người mua đang ở giai đoạn quyết định, công thức thực tế là: khi nhận báo giá phí, hãy so sánh với cùng bộ quyền lợi, yêu cầu bằng văn bản xác nhận quyền lợi pin là tiêu chuẩn hay bổ sung, và khi mua xe cũ chắc chắn xác minh tình trạng pin trong báo cáo kiểm định cùng điều kiện chuyển nhượng bảo hành. Khi chênh lệch phí được cân nhắc cùng tiết kiệm nhiên liệu và nhu cầu xe cũ của hybrid, đa số trường hợp cho ra bức tranh cân bằng; điều quan trọng không phải là trả khoản chênh lệch một cách mù quáng, mà là biết bạn đang trả cho những hạng mục nào.
Nguồn tham khảo
- Các yếu tố làm tăng phí bảo hiểm vật chất nhiều nhất năm 2026
- Cẩm nang bảo hiểm vật chất cho ô tô hybrid
- Giá bảo hiểm vật chất xe mới 2026
- Các yếu tố quyết định giá bảo hiểm vật chất và các quyền lợi là gì?
- Bảo hiểm vật chất xe hybrid bao gồm những gì? Cẩm nang quyền lợi
- Kiểm tra hệ thống hybrid Toyota và bảo đảm pin hybrid
- Xe hybrid khi nào hợp lý? - Cẩm nang quyết định 2026
- Pin xe hybrid dùng được bao lâu?
- Bảo hiểm xe điện 2026: Cẩm nang quyền lợi pin
- Electric Vehicle Insurance Rates – NAIC
- Hybrid Battery Replacement Cost – AutoZone
- Quy chế dịch vụ hậu mãi
- Tra cứu thông tin hợp đồng và tổn thất bảo hiểm vật chất – e-Devlet
- Tra cứu qua Web – SBM
- Bảo hiểm vật chất 2026: Chủ xe chờ đợi điều gì?
- Mua xe hybrid cũ cần lưu ý những gì?