Mennyit védi a kaszóbiztosítás az isztambuli árvízkárosult autókat?
Az oldal megosztása
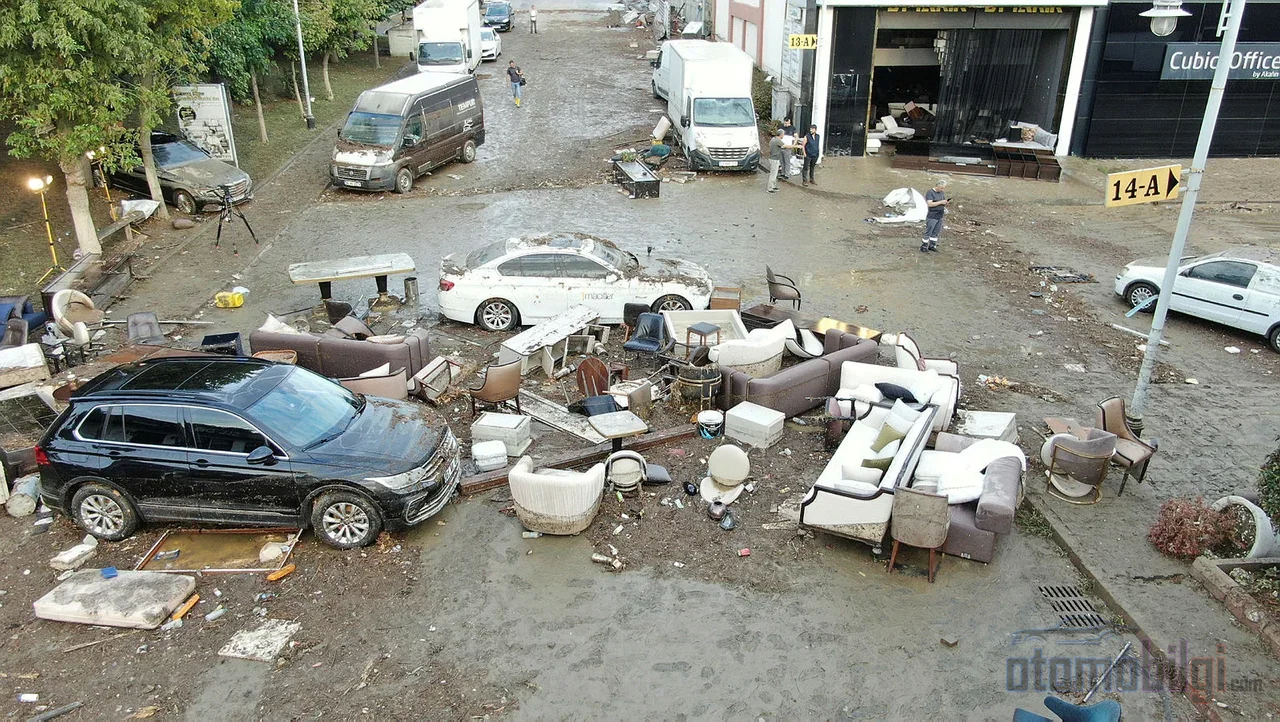
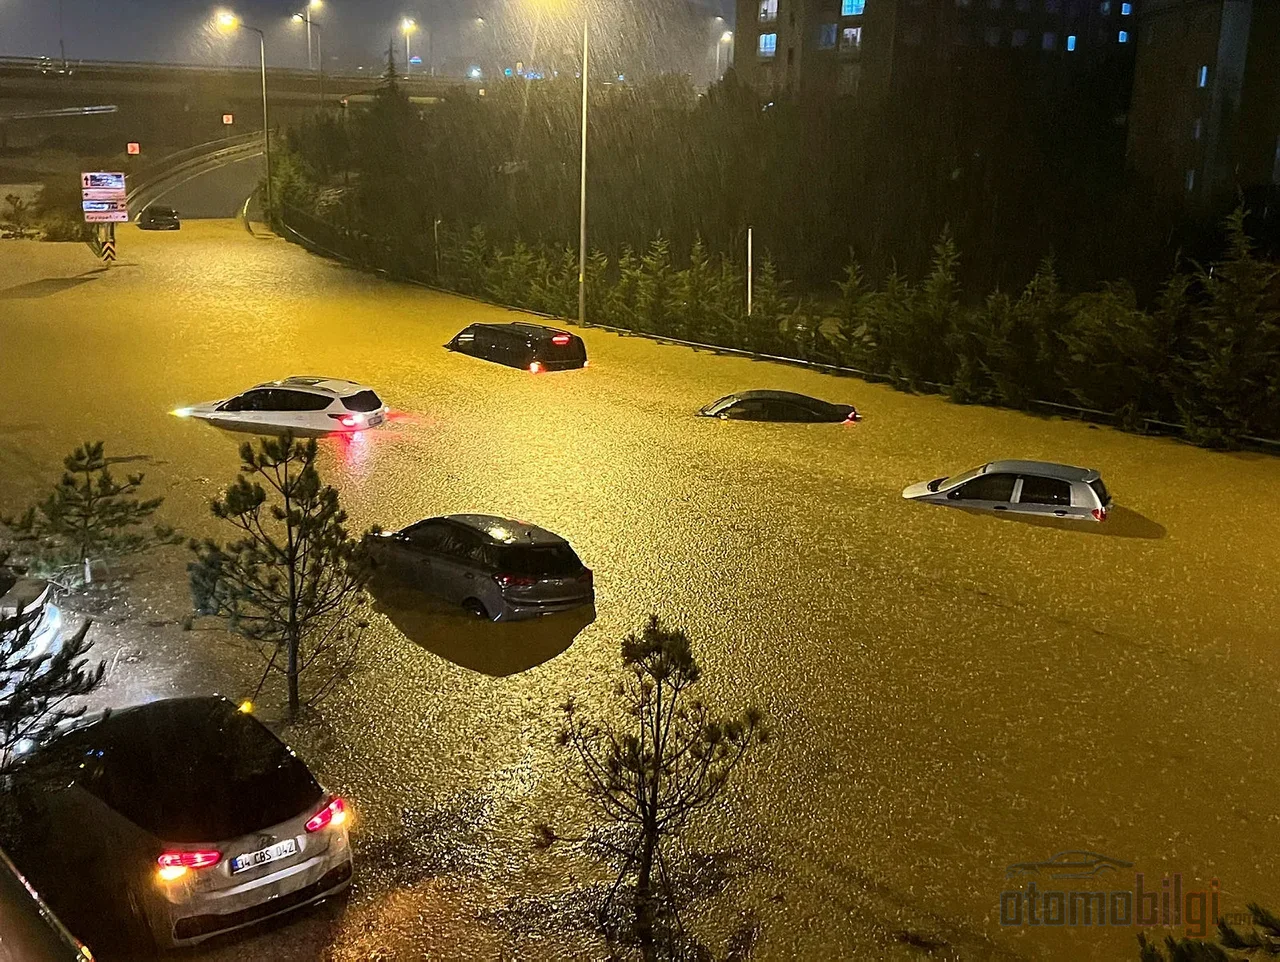
Kasko egy árvízkár sújtotta járműnél csak akkor fizet, ha az árvíz és vízözön fedezetet külön szerződéssel vették meg; a szabványos kasko ezt a kárt nem fedezi automatikusan. A kötelező gépjármű-felelősségbiztosítás pedig a természeti katasztrófából eredő károk egyikét sem fedezi. A 2026. október 14-én Isztambult sújtó heves zápor során 1.277 vízözönt jegyeztek fel, a bejelentésekben 76 árvízkárt szenvedett jármű szerepelt; Sakaryában is hasonló helyzet alakult ki. Most a sor a víz eltűntével a garázsokban tartott járművek elszámolásán van.
Kiemelt pontok
- Az árvíz és vízözön fedezet nem szabványos a kaskóban, külön szerződéssel kötik meg.
- A kárbejelentést a kár tudomására jutásától számított legfeljebb 5 munkanapon belül kell megtenni.
- Ha a javítási költség meghaladja a jármű értékének 60%-át, súlyos sérülésről, ha meghaladja az értékét, akkor totálkárról (roncsolás) van szó.
- A biztosító a szakértői jelentés átvételétől számított 10 munkanapon belül köteles kifizetni a kárt.
- A kaskó nélküli járműtulajdonosok szolgáltatási hiba bizonyításával az közigazgatási szervektől kérhetnek kártérítést.
Fizeti-e a kaskó az árvízkárt? A válasz egy sorban rejlik a kötvényben
A Közúti Járművek Kaskó Biztosítás Általános Feltételei szerint az árvíz és vízözön csak külön szerződéssel kerül be a fedezet körébe. Vagyis a járműtulajdonos kötvényében ennek a fedezetnek kifejezetten szerepelnie kell; akár közvetlenül az árvíz és vízözön kifejezéssel, akár a természeti katasztrófák cím alatt. A termék neve alapján következtetni félrevezető: a szűk kaskó, kibővített vagy teljes kaskó megkülönböztetése megvan ugyan az általános feltételekben, de a termék neve önmagában nem jelzi, hogy az árvízfedezet adott-e.
Egy másik csapda is van, amelyet azok jól ismernek, akik már átélték: lehet fedezet, de limitált. Ha a kötvényben a természeti katasztrófa-fedezetre külön limit van meghatározva, akkor a kár ezen összegre korlátozódik. Az árvíz sújtotta számára az első teendő a kötvény kinyitása és annak a megtalálása. Évekkel ezelőtt az ilyen részleteket többször a kár bekövetkezésekor, amikor már minden kár, tudták meg; ma a digitális kötvény-hozzáférésnek köszönhetően ugyanez az ellenőrzés néhány perc alatt elvégezhető.
Ha a fedezet meglévő, a kaskó fedezi az árvízból eredő károkat, mint a belső kárpit, ülőhelyek, szőnyegek és lábtörlők, elektronikus rendszerek. A kritikus pont a motorban megjelenő állapot. Az általános feltételekben nincs külön rendelkezés a motor vízbe húzására; a mechanikus, elektromos és elektronikus hibák alapvetően a fedezeten kívül esnek. Ha azonban a hiba a fedezet körébe tartozó eseményből ered, fedezhető lehet. A parkoló jármű vízzel való megtelése és annak szándékos elhajtása egy vízzel elárasztott útra különbözik a szakértői értékelésben; ez a különbség a legnagyobb vitát okozó pont az iratokban.
Mennyire véd ebben a helyzetben a felelősségbiztosítás és a DASK?
Röviden: egyáltalán nem véd. A kötelező gépjármű-felelősségbiztosítás csak harmadik személyeknek okozott károkat fedezi; a saját járművünk árvízkára a fedezeten kívül esik. A DASK is csak a földrengést és a földrengésből eredő károkat fizeti, az árvíz ezen fedezeten kívül esik. Lakás vagy üzlet árvízkárjához is az adott kötvényben árvízfedezetnek kell lennie. A természeti katasztrófa kockázat szempontjából a három biztosítástípus határainak összefoglalása:
| Biztosítástípus | A jármű árvízkára | Hatály |
|---|---|---|
| Kötelező gépjárműfeasurance (kaskó) | Ha van árvízkárra vonatkozó kiegészítő fedezet, akkor megtérítésre kerül | Saját járműve |
| Kötelező felelősségbiztosítás | Nem téríti meg | Harmadik személyeknek okozott károk |
| DASK (földrengésbiztosítás) | Nem téríti meg | Csak földrengés és földrengésből eredő károk |
A kép valódi keserűsége a biztosítottsági arányban rejlik. Az ágazat már évek óta hangsúlyozza, és minden természeti katasztrófa után újra és újra elhangzó tény az, hogy Törökországban a járművek nagyon nagy része semmilyen fedezet alatt nem áll az árvízhez hasonló természeti katasztrófa kockázatokkal szemben. A 2026 májusi Samsun-Havza-i árvíz után a biztosítók konföderációjának igazgatótanácselnöke a számokra mutatva jelezte, hogy a kaskón kívüli természeti katasztrófa-biztosítottsági arány mindössze 5 százalék körüli. Rendkívül alacsony arány; ennek következménye, hogy minden árvíz után ugyanaz a réteg szenvedi el ugyanazt a csalódást.
Az első 5 munkanap és a szakértői folyamat: Melyik lépést mikor kell megtenni?
Az általános feltételek szerint a kárbejelentést a kockázat bekövetkeztének tudomásulvételétől számított legfeljebb 5 munkanapon belül meg kell tenni. A bejelentés történhet hívóközponton, mobilalkalmazáson, ügynökségen keresztül, vagy az 2026. szeptember 1-jén bekapcsolásra kerülő Alo 193 Közös Kárbejelentő Központon keresztül. Az Alo 193 a kötelező felelősségbiztosítási és kaskó kárbejelentéseknél a meglévő csatornák kiegészítő alternatívájaként működik; olyan eseményeknél, amikor egyszerre nagyon sok ügy keletkezik, mint egy árvíz, praktikus csatorna a terhelés elosztására.
A bejelentésen túl az első órákban tanúsított magatartás közvetlenül befolyásolja a kártérítés összegét. A járművet nem szabad beindítani, mielőtt a szakértő megérkezik; ha egy beindított motorba víz került, a kár nő, és a biztosított kármegelőzési kötelezettségének megszegésének tekinthető. Az általános feltételek világosan szabályozzák a kár megelőzésére vagy csökkentésére vonatkozó kötelezettséget; eltérés esetén, ha a kár nőtt, a kártérítésből a hiba arányában levonás történhet. Hibrid és elektromos járműveknél a helyzet még érzékenyebb: a nagyfeszültségű kockázat miatt az elektromos rendszerbe önként nem szabad beavatkozni, a járművet vontatóval kell a szervizbe szállítani.
A folyamat jogi kerete is egyértelmű. A biztosítónak a kért további dokumentumokat 3 munkanapon belül kell jeleznie. A szakértői jelentés átvételétől számítva a kifizetés legfeljebb 10 munkanapon belül történik; a kártérítési tartozás a kárbejelentéstől számított 45 nap után esedékes lesz. A biztosított, ha kívánja, kinevezheti saját szakértőjét, és a reális szakértői díjat a biztosító megtéríti. Ha önrész van, az a feltétel, hogy a kötvényben legalább 14 pontos betűmérettel legyen leírva, a jogvesztés megelőzése céljából bevezetett szabályozás.
Mi történik, ha a járművet totálkárként nyilvánítják, mely jogok vesznek el?
A súlyos sérülés és a teljes kár fogalmait 2025-től hatályos szabályozás tisztázta. Ha a javítási költség áfával együtt meghaladja a jármű sérülés napján fennálló értékét, és a jármű nem fogadja el a javítást, teljes kár áll fenn. Ha a javítási költség meghaladja az érték 60 százalékát, a súlyos sérülés definíciója lép érvénybe. Van még egy lépés: ha a kritikus alkatrészek, mint a fő elektromos hálózat, az elektronikus rendszer részei, az elektromos jármű akkumulátora vagy a fő energiaág, a légzsákok és a biztonsági rendszerek megsérülnek, a jármű akkor is súlyosan sérültnek minősülhet, ha az arány 60 százalék alatt marad. Mivel az árvízi ügyekben éppen ezen alkatrészek vízzel való érintkezése elkerülhetetlen, a szabály gyakorlati alkalmazására gyakran lehet számítani.
Teljes kár esetén a kifizetés a sérülés napján érvényes forgalmi érték alapján történik, és megkövetelik a roncsolás, illetve a forgalomból való kivonás igazolását. Aki a járművet sérült állapotban kívánja megtartani, annak a szóval "sovtaj bedeli" (roncsérték) nevezett módszert alkalmazzák: a forgalmi érték és a sérült érték közötti különbözetet fizetik ki. Itt merül fel a jogvesztés kockázata: ha a forgalmi érték megállapításánál használt, egyenértékű járművek listája elleni kifogás késedelmes, a kifizetés alacsony értéken rögzülhet. Ebben az időszakban, amikor a megállapítások ellenőrzésnek vannak kitéve, a legegyszerűbb óvintézkedés a saját dokumentumok készenlétben tartása, amely megőrzi az alkudozás lehetőségét.
Teendők elutasítás esetén: döntőbíráskodás, bíróság és elévülés
Ha a biztosító elutasítja az igényt, először írásbeli beadványt kell benyújtani. Ha a társaság elutasítja az igényt, vagy 15 munkanapon belül nem válaszol írásban, a kaszkó-vitákban lehetőség van a Biztosítási Döntőbírósági Bizottsághoz fordulni. A hatóság 2026. augusztus 5-i körlevele tisztázta a beadás feltételeit: ha a cég időben kirendelte a szakértőjét, a jelentés hiányos volta önmagában nem képezi a döntőbíráskodás feltételét. Ez azt jelenti, hogy a folyamat lassítása érdekében a jelentés hiányára hivatkozás lehetősége megszűnt.
Ha a döntőbíráskodás nem vezet eredményre, a bírósági út nyitva áll; a biztosító központja, ügynöksége vagy a kárhely szerinti bíróság illetékes, és az elévülési idő 2 év. Személyes célra használt járműveknél a kaszkó-vitákban fogyasztói bíróság is szóba jöhet. A régi ügyektől eltérően mostantól a határidők és a fórumok eleve tisztázottak; csupán a dokumentumfegyelem könnyíti meg a biztosított dolgát.
Ha nincs kaszkója: reális-e a kártérítés útja az államigazgatás felől?
A kaszkó nélküli járműtulajdonosok számára a biztosítási út le van zárva, de az ajtó nincs teljesen becsukva. Az államigazgatástól kártérítést lehet követelni szolgáltatási hiba állításával. A Közigazgatási Perrendtartás szerint a cselekmény megtudásától számított 1 éven belül, minden esetben 5 éven belül kötelező az előzetes beadvány a hatósághoz; elutasítás vagy 30 napon belüli válasz elmaradása esetén 60 napon belül teljes perindítása történik a közigazgatási bíróságon. Van precedens is: a 2020-as izmiri árvízben sérült jármű tulajdonosának képzett késedelmi kamattal együtti vagyoni kártérítést ítélt meg a nagyvárosi önkormányzattal, a vízművel és a minisztériummal szemben.
Csak ez az út szűkebb, mint aminek látszik. A heves csapadék önmagában nem bizonyít szolgáltatási hibát; a vízelvezetés elégtelensége, a csatornázás eltömődése és az okozati összefüggés külön-külön vizsgálandó. Minden árvíz után az önkormányzatot automatikusan felelősnek tekinteni távol áll a jogi realizmustól. A megnyert ügyek általában azok, amelyekben kézzelfoghatóan bizonyították, hogy az infrastruktúra az esemény napján nem bírta el a várt terhelést.
Az árvízkárosult járművek használt értékére gyakorolt hatása
Egy árvíz miatt javított jármű a használtpiaran árat fizet. Súlyos kárbejegyzéssel ellátott járművek alacsonyabb áron találnak vevőt a piacon, és a vevők kárlekérdezési szokása évről évre erősödik. A jogi keret azonban a szokásossal ellentétben működik: az árvízkár miatti értékcsökkenést nem ugyanazon szabályok szerint bírálják el, mint a közúti balesetből eredő értékveszteségre irányuló követeléseket. A kaszkó javításánál az árvízkár önmagában nem jelenti azt, hogy külön értékveszteség kártérítés jár. Harmadik fél vagy közigazgatási szerv felelőssége esetén a piaci érték csökkenése is követelhető; ugyanakkor többszörös térítés nem érvényesíthető, és a biztosító a kifizetett összeg erejéig visszakövetelési jogot gyakorolhat.
Az iparág részben a termékoldalon kezdte betölteni ezt az űrt. 2026-tól kezdődően egyes biztosítótársaságok járműérték-veszteség fedezetet építenek be kötvényeikbe. Másrészt a 2026. július 1-jén hatályba lépő szabályozásokkal a kárbejelentés magában foglalja az értékveszteség-követelést, napirendre került az egységes szakértői jegyzőkönyv és a központi szakértői rendszer; 40 ezer TL alatti kárösszegű ügyekben a szakértő kirendelése nem mindig kötelező. E három tétel az árvíz utáni folyamatokat a korábbiaknál gyorsabbá teszi; a súlyosan sérült járművek eladását viszont nem tiltották meg, csupán feltételeket szabtak a kártérítés érvényesítéséhez.
Következtetés: A kötvény egy sora az árvíz után vagyonbeli különbséget teremt
Az az tanulság, amelyet ez az árvíz a járműtulajdonosoknak hagyott, nem a nyilvántartásokban, hanem a kötvény szövegében íródik. Az árvíz és elöntés fedezet külön megállapodással megvásárolható garancia; a kötelező felelősségbiztosítás és a DASK ebben a helyzetben semmit sem fizet. A bejelentés 5 munkanapon belüli megtétele, hogy a járművet a szakértő megérkezése előtt ne indítsák be, valamint a 60 százalékos teljeskár-küszöbök ismerete közvetlenül meghatározza a jogvesztést. Ebből a harmincévet meghaladó üzenetből látott kép nem változott: az alacsony természeti katasztrófa-biztosítottságú réteg minden zivatarban ugyanahhoz az ajtóhoz kopog. A kötvényt ma elolvasni mindig olcsóbb, mint holnap a szakértő előtt elolvasni.
Források
- Árvízben sérült jármű casco- és biztosítási útmutatója
- Kártérítés árvízben sérült járművek esetén: Casco, totálkár és igényérvényesítési útvonalak 2026
- Közúti járművek casco-biztosításának általános feltételei (TSB)
- SEDDK körlevél - gépjármű-biztosítások szakértői kárfelmérése
- Mi változik a járművek károsodásában és értékvesztésében 2026. július 1-jén
- Fizeti-e a kötelező gépjármű-felelősségbiztosítás az árvízkárt? Tanulságok az isztambuli árvízből
- Járműkárok árvíz esetén: Casco és kártérítés 2026
- Súlyosan sérült (totálkáros) járművek értékesítése - Yeni Safak
- Igényelhető-e járműérték-veszteség a casco-biztosításból? 2026