آیا بیمه خانه شما خودروی برقی شما را محافظت میکند؟
این صفحه را به اشتراک بگذارید
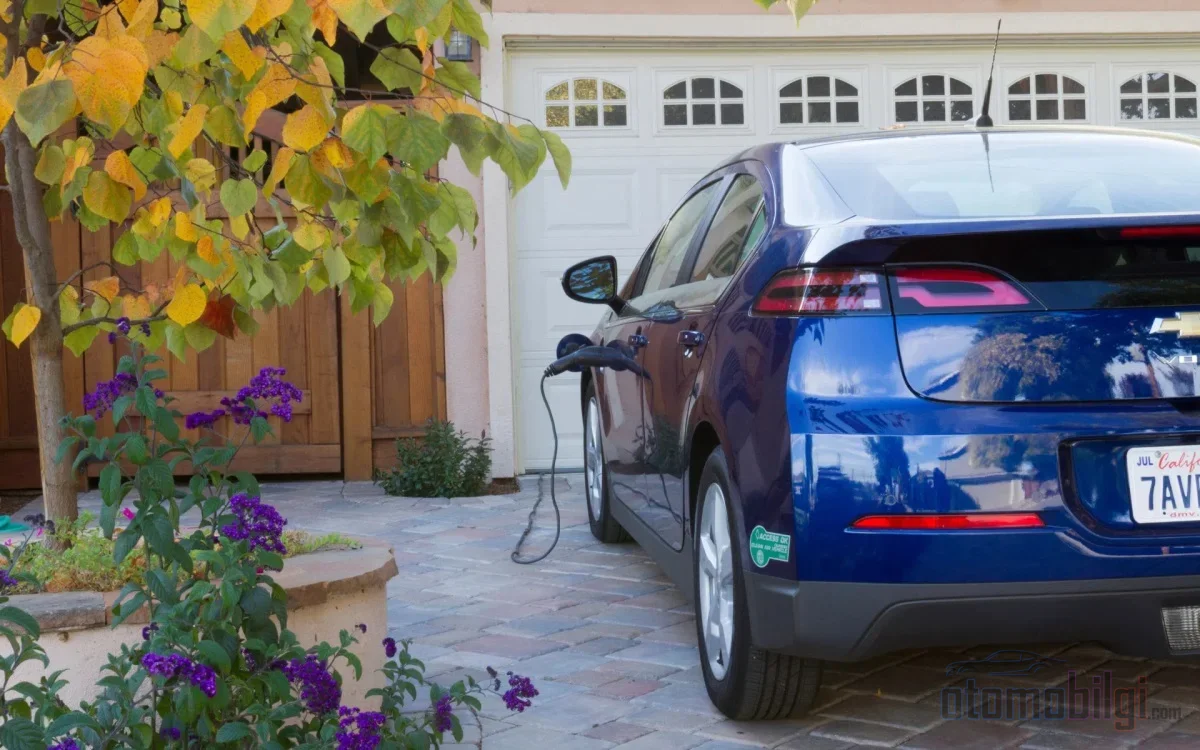
به عنوان قاعده، والباکسی که به دیوار خانه خود نصب میکنید بخشی از ساختمان است نه وسیله نقلیه شما: بیمه بدله استاندارد آن را پوشش نمیدهد و حفاظت آن از طریق پوششهای مندرج در بیمهنامه مسکونی تأمین میشود. اگر خود خودرو حین شارژ آسیب ببیند باز هم بیمه بدله وارد عمل میشود؛ اما در صورت آسیب به واحد شارژ، مرجع درست بیمه خانه شماست. در ادامه میخوانید که در هر شرایط کدام بیمهنامه میپردازد و هنگام تمدید بیمهنامه باید به چه نکاتی توجه کنید.
نکات برجسته
- والباک از منظر بیمه جزء تأسیسات ثابت ساختمان است؛ هزینه آن باید در بیمهنامه مسکونی ثبت شود نه بیمهنامه خودرو.
- در شرایط عمومی بیمه بدله وسایل نقلیه موتوری حکمی برای پوشش واحد شارژ وجود ندارد؛ پوشش تنها با شرایط ویژه فراهم میشود.
- اگر اتصالی به آتشسوزی منجر نشود، پوشش پایه آتشسوزی پرداختی ندارد؛ پوشش تجهیزات الکترونیکی ضروری است.
- نصب در پارکینگ مشاع، با نامه وزارتخانه مورخ 23 جولای 2024، با اکثریت مطلق مالکان ممکن است.
- در آسیب ولتاژ ناشی از شبکه، از تاریخ خسارت ظرف ده روز کاری میتوان به شرکت توزیع اعتراض کرد.
چرا بیمه خانه والباک را پوشش میدهد ولی بیمه بدله نه؟
ساده کردن مسئله با منطق مهندسی به دو متغیر کمک میکند: تجهیزات کجا نصب شده و در بیمهنامه چه دارایی بیمهشدهای تعریف شده است. یک واحد شارژ که روی دیوار نصب و به تأسیسات برق ساختمان متصل شده، حتی اگر برای خودرو استفاده شود، تجهیزات مربوط به خودرو محسوب نمیشود. به همین دلیل هزینه واحد در بیمهنامه مسکونی ثبت میشود. اگر ثبت نشده باشد، هنگام خسارت قاعده بیمه ناقص اعمال میشود و غرامت به نسبت پرداخت میشود؛ یعنی خسارت تا حدی جبران و باقیمانده بر عهده شما میماند.
در سمت بیمه بدله، وضعیت روشنتر است. در شرایط عمومی بیمه بدله وسایل نقلیه موتوری هیچ مقرراتی درباره مفاهیم شارژ، خودرو برقی و باتری وجود ندارد؛ پوشش مشروط به وجود تجهیزات روی خودرو است. واحدی که روی دیوار نصب شده خارج از این تعریف قرار میگیرد. برخی شرکتها در بستههای بیمه بدله ویژه خودروهای برقی، این واحد را به عنوان پوشش اضافی ارائه میدهند، اما این قاعده عمومی نیست، بلکه استثنایی است که با شرایط خاص شرکت و بندهای الحاقی همراه میشود.
هیچ بیمه اجباری و یکسانی برای هر واحد شارژ خانگی وجود ندارد. حفاظت به تعریف دارایی بیمهشده در بیمهنامه، بندهای الحاقی و استثنائات بستگی دارد. به همین دلیل یک دستگاه یکسان میتواند در دو بیمهنامه مسکونی متفاوت، نتایج کاملاً متفاوتی داشته باشد.
کدام خسارت از جیب چه کسی پرداخت میشود؟ سناریو به سناریو پوشش
انواع خساراتی که در عمل با آن مواجه میشوید را میتوان در تعداد محدودی سناریو خلاصه کرد. جدول زیر نشان میدهد که به عنوان قاعده، در هر سناریو کدام بیمهنامه وارد عمل میشود:
| سناریوی خسارت | پرداختکننده به عنوان قاعده |
|---|---|
| اتصالی به آتشسوزی تبدیل شد و ساختمان و لوازم آسیب دیدند | پوشش آتشسوزی بیمهنامه مسکونی |
| اتصالی واحد را خراب کرد ولی آتشسوزی رخ نداد | پوشش تجهیزات الکترونیکی (پوشش پایه آتشسوزی پرداختی ندارد) |
| اصابت صاعقه به واحد آسیب رساند | پوشش پایه صاعقه بیمهنامه مسکونی |
| نوسان ولتاژ ناشی از شبکه دستگاه را خراب کرد | پوشش تجهیزات الکترونیکی؛ در نبود عیب، امکان مطالبه از شرکت توزیع |
| واحد خودبهخود خراب شد | هیچ بیمهنامهای پرداخت نمیکند؛ ضمانتنامه سازنده/فروشنده |
| خودِ وسیله نقلیه در حین شارژ آتش گرفت | بیمه بدنه (در بیمههای بدنه کامل، آتش یکی از پوششهای اصلی است) |
| واحد نصبشده در گاراژ بسته در اثر ضربه یا خرابکاری عمدی آسیب دیده باشد | پوشش ویژه واحد شارژ در بیمه بدنه خودروهای برقی (با محدودیت) |
بیشترین نقطهای که باعث سوءتفاهم میشود، سطر دوم است: پوشش پایه آتشسوزی، خسارات الکتریکی ناشی از آتشگرفتگی را پوشش نمیدهد. خسارات ناشی از اتصالی کوتاه، خطای ارت یا نوسانات ولتاژ طبق شرایط عمومی خارج از پوشش هستند. اما اگر همان اتصالی کوتاه به آتشسوزی تبدیل شود، خساراتی که آتش حاصل به ساختمان و اموال وارد میکند مشمول پوشش است. یعنی نتیجه ریسک است که تعیین میکند کدام بیمهنامه سخن بگوید.
پوشش تجهیزات الکترونیکی چقدر امنیت فراهم میکند؟
گستردهترین محافظت برای والباکس در بیمهنامه مسکونی، پوشش تجهیزات الکترونیکی است. این پوشش میتواند خسارات ناگهانی و غیرمنتظرهای مانند اتصالی کوتاه، ولتاژ بالا، آتشسوزی، سرقت، آب و رطوبت را پوشش دهد. در برخی بیمههای مسکونی، واحدهای شارژ خودروهای برقی و دستگاههای خانه هوشمند تحت این پوشش ارزیابی میشوند.
اما دو نکته فنی را باید در بیمهنامه خود بررسی کنید. اول اینکه برخی بیمهنامهها پوشش تجهیزات الکترونیکی را به دستگاههای داخل خانه محدود میکنند؛ واحد نصبشده در گاراژ یا پارکینگ سرپوشیده ممکن است خارج از این تعریف بماند. دوم اینکه ممکن است سقف سنی برای دستگاه تعیین شود؛ اعمال استهلاک در غرامت برای واحدی چندساله به این محدودیت بستگی دارد. ثبت قیمت واحد و هزینه نصب در بیمهنامه، سادهترین راه برای جلوگیری از محاسبه بیمه ناقص است.
بیمههای بدنه خودروهای برقی به تجهیزات شارژ چه وعدهای میدهند؟
اگرچه قانون بر این است که بیمه بدنه واحد دیواری را پوشش نمیدهد، بیمههای بدنه ویژه خودروهای برقی شروع به استثنا قائل شدن برای این قاعده کردهاند. تفاوتهای حد و پوشش میان شرکتها بسیار قابل توجه است، بنابراین باید بسته را نه بر اساس قیمت، بلکه بر اساس فهرست پوششها انتخاب کرد. برخی از نمونههای اجرایی:
- در بیمه بدنه برقی یک شرکت، اگر واحد شارژ دیواری نصبشده در گاراژ بسته یا صفحه القایی در اثر ضربه تصادفی یا حرکت سوءنیت آسیب ببیند با سقف 45,000 TL پوشش داده میشود؛ آسیب و سرقت کابل شارژ نیز به شرط ارائه صورتجلسه پلیس با سقف 15,000 TL تضمین شده است.
- در بیمه برقی شرکت دیگر، خسارات ناشی از خرابی و تصادف شارژر دیواری، آسیب و سرقت کابل شارژ و آداپتور در پوشش قرار دارد؛ برای جعبه دیواری و صفحه القایی حتی آسیب جوندگان نیز در پوشش گنجانده شده است.
- شرکت دیگری تحت عنوان پوشش شارژ معیوب، پوششی ارائه میدهد که در شرایط ناشی از واحد شارژ دیواری نصبشده در منزل، از خودرو محافظت میکند.
شارژرهای قابل حملی که از پریز استفاده میکنند مشمول پوشش واحد دیواری نیستند؛ اینها تحت پوشش کابل شارژ و آداپتور ارزیابی میشوند. واحد دیواری باقیمانده در خانهای که میفروشید یا اجاره میدهید را نیز نباید مانند یک کابل در نظر گرفت.
والباکس در آپارتمان و مجتمع: بیمهنامه چه کسی، تصمیم چه کسی؟
اگر آن را در فضای پارکینگ خودتان نصب میکنید
برای واحدهای شارژ غیرتجاری که برای نیاز شخصی شما در خانه نصب میشوند، الزامی برای اتصال به شبکه شارژ یا اخذ مجوز وجود ندارد. اگر بهای دستگاه را خودتان پرداختهاید، میتوانید آن را تحت پوشش اقلام و دستگاههای بیمهنامه مسکونی خود ثبت کنید. اگر مستأجر هستید و نصب واحد را خودتان انجام دادهاید، بهای آن در پوشش اقلام شما باقی میماند؛ و اگر جزو تأسیسات محسوب شود، بیمهنامه ساختمان مالک نیز میتواند مطرح شود. در این صورت، تأیید کتبی و صورتجلسه مالکیت، هر دو طرف را در آینده از یک اختلاف بزرگ حفظ میکند.
اگر در پارکینگ مشترک نصب میکنید
طبق نامه وزارت محیط زیست، شهرسازی و تغییرات اقلیمی مورخ 23 جولای 2024 با شماره 9936676، ایستگاههای شارژ که نیاز به مجوز یا ساختوساز ندارند، در فضاهای مشترک جزو مقوله ساختوساز محسوب نمیشوند؛ به این ترتیب، نصب در پارکینگ مشترک با اکثریت مطلق مالکان واحدها ممکن شد. نصب غیراصولی نهتنها ریسک دعوی حقوقی ایجاد میکند، بلکه پوشش بیمهای را نیز به خطر میاندازد: خسارتهای ناشی از نصب غیرمجاز یا نادرست ممکن است مشمول بیمه نشوند.
حفاظت از واحدهای مستقر در فضای مشترک، موضوع بیمهنامه مجموعه یا مدیریت است. رویه در این حوزه هنوز تثبیت نشده است؛ برخی بیمهنامهها دستگاه موجود در فضای مشترک را تحت بیمه ساختمان پوشش میدهند و برخی دیگر پوشش جداگانه میخواهند. حتی در نمونههای خارجی نیز بیمهگران رویکردهای متفاوتی در این زمینه دارند. اگر عضو مدیریت مجموعه هستید، شفافسازی از ابتدا درباره اینکه دستگاه در کدام بیمهنامه و با چه عنوانی به عنوان دارایی بیمهشده ثبت شده، تنها خط دفاعی شماست. برای مشاغل تجاری نیز محصولات ویژهای برای ایستگاههای شارژ وجود دارد که خسارات بدنی وارد به اشخاص ثالث در حین شارژ و حوادثی مانند زلزله، سیل و تگرگ را پوشش میدهند.
رویههای لازم در هنگام خسارت و مهلتهای مطالبه
نخستین پرسشی که در روز وقوع خسارت به ذهن میرسد این است: علت خرابی چیست؟ اگر عامل خرابی مشکل ولتاژ ناشی از شبکه باشد و تقصیری نداشته باشید، میتوانید خسارات تجهیزات ناشی از شبکه توزیع را ظرف ده روز کاری از تاریخ وقوع خسارت از شرکت توزیع مطالبه کنید. از آنجا که این مهلت محدود است، انجام بدون تأخیر تشخیص عیب اهمیت حیاتی دارد.
اگر در حین شارژ هم خودرو و هم واحد آسیب ببینند، میتوان دو پرونده جداگانه تشکیل داد: خسارت خودرو از بیمه بدنه و خسارت واحد از بیمهنامه مسکونی. اما برای یک خسارت واحد، دوبار غرامت دریافت نمیشود؛ دو بیمهنامه جایگزین یکدیگر نیستند. اگر آتشسوزی از واحد شارژ یا تأسیسات ساختمان ناشی شده باشد، تفکیک مسئولیت میان سازنده و شرکت نصاب نیز در پرونده مطرح میشود.
مستندسازی مستقیماً بر سرعت پرداخت غرامت تأثیر میگذارد. فاکتور، شماره سریال، فرم نصب و گواهی صلاحیت تکنسین را نگه دارید. خرابیهای در دوره گارانتی موضوع بیمه نیستند؛ نخستین مرجع مراجعه باید گارانتی سازنده یا فروشنده باشد.
چکلیست هنگام تمدید بیمهنامه
دوره تمدید سالانه، طبیعیترین زمان برای معرفی نخستین والباکس شما به بیمه یا بازبینی پوشش فعلی شماست. شش مورد زیر، پرسشهایی را که پیش از امضای بیمهنامه باید پرسیده شوند، خلاصه میکند:
- نام دقیق پوشش در بیمهنامه چیست و آیا والباکس زیر این نام تعریف شده است؟
- آیا تعریف محل بیمهشده، گاراژ سرپوشیده و پارکینگ روباز شما را شامل میشود؟
- بهای یونیت و هزینه نصب در بیمهنامه درج شده است؟
- در پوشش دستگاههای الکترونیکی، محدودیت سنی برای دستگاه وجود دارد؟
- شرط انجام نصب توسط تکنسین مجاز پیشبینی شده است؟
- آیا پوشش مسئولیت مالی شخص ثالث وجود دارد و سقف آن کافی است؟
خلاصه: پرسش درست «کاسکو یا خانه» نیست
نکته اصلی این مقاله در یک جمله میگنجد: پرسش درست این نیست که کدام بیمهنامه بهتر است، بلکه این است که ریسک شما در کدام بیمهنامه تعریف شده است. کاسکوی استاندارد یونیت دیواری را پوشش نمیدهد؛ پوشش پایینی آتشسوزی، خسارت الکتریکی بدون آتشسوزی را جبران نمیکند. این دو خلأ با پوشش دستگاههای الکترونیکی و پوشش تجهیزات شارژ اختصاصی در کاسکوی خودروهای برقی پر میشود. ثبت یونیت شما با بهای آن در بیمهنامه، سپردن نصب به تکنسین مجاز و نگهداری اسناد، سه اقدام مؤثری است که از نظر فنی میتوان انجام داد. باقی ماجرا این است که وقتی خسارت پیش میآید، مرز میان این دو پرونده از قبل نه برای شما بلکه به نفع شما ترسیم شده باشد.
منابع
- در خسارت والباکس: کاسکو یا خانه؟
- بیمه یونیت شارژ خانگی: پوشش بیمه خانه
- اگر شارژر خودروی برقی نوع EV خراب شود، آیا کاسکو میپردازد؟
- بیمه مسکونی یووام
- بیمه بدنه خودروی برقی
- بیمه ایستگاه شارژ سازگار با محیط زیست
- گسترش واحدهای شارژ خودروی برقی در مجتمعها و آپارتمانها
- بیمه خودروی برقی: بیمه مسئولیت، بدنه و باتری
- شرایط نصب ایستگاه شارژ برقی در مجتمعها و آپارتمانها