Toyota เปิดเสนอรถยนต์แบบผ่อนดาวน์ 0% พร้อมผ่อนคงที่ 36 เดือน
Toyota เปิดตัวโปรแกรม Toyota Leasing ซึ่งดำเนินการร่วมกับ Yapi Kredi Leasing ในตุรกี โดยให้โอกาสในการให้เงินกู้ค่ายานพาหนะเต็มจำนวนโดยไม่ต้องวางเงินดาวน์ รูปแบบนี้ทำงานด้วยงวดผ่อนคงที่ 12, 24 และ 36 เดือน ครอบคลุมรถยนต์นั่งและรถบรรทุกเล็กทั้งไลน์ผลิตภัณฑ์ โดยมีเป้าหมายเป็นพิเศษในการรักษากระแสเงินสดของธุรกิจที่มีใบอนุญาตประกอบการ ในบทความนี้เราจะตรวจสอบเงื่อนไขของโปรแกรม ตัวอย่างงวดผ่อน และความแตกต่างจากแคมเปญสินเชื่อที่มีอยู่
จุดเด่น
- วงเงินสินเชื่อสูงถึง 100% ไม่ต้องวางเงินดาวน์ ระยะเวลาผ่อน 12, 24 หรือ 36 เดือน งวดผ่อนคงที่
- รุ่น Toyota ทั้งหมด ทั้งรถยนต์นั่งและรถบรรทุกเล็กอยู่ในขอบเขต
- Corolla ผ่อนรายเดือน 36 เดือน ระหว่าง ₺76,153–₺101,925 (ไม่รวมภาษีมูลค่าเพิ่ม)
- ตัวอย่างยอดชำระมีผลระหว่างวันที่ 1–31 ตุลาคม 2026
- ในช่องทางสินเชื่อ วงเงินสินเชื่อจะปิดสำหรับรถยนต์ที่มีมูลค่าเกิน 2 ล้าน TL ส่วนลีสซิ่งเข้ามาเติมเต็มช่องว่างนี้
Toyota Leasing คืออะไร และทำงานภายใต้เงื่อนไขใดบ้าง?
Toyota Leasing เป็นรูปแบบการเช่าซื้อทางการเงินที่นำเสนอภายใต้กรอบความร่วมมือที่ Toyota Turkey จัดตั้งขึ้นกับ Yapi Kredi Finansal Kiralama ในโปรแกรมที่ประกาศพร้อมตารางที่เผยแพร่บนหน้าเว็บทางการ ณ วันที่ 15 ตุลาคม 2026 สามารถให้เงินกู้ค่ายานพาหนะได้เต็มจำนวน กล่าวคือ ไม่มีการเรียกเก็บเงินดาวน์ตามที่พบได้ทั่วไปในตัวเลือกการเช่าแบบคลาสสิกหรือสินเชื่อจากผู้จำหน่าย งวดผ่อนกำหนดด้วยจำนวนเงินคงที่ และตัวเลือกระยะเวลาผ่อนได้แก่ 12, 24 และ 36 เดือน
ขอบเขตของโปรแกรมได้รับการกำหนดให้กว้าง: รถยนต์นั่งและรถบรรทุกเล็กของ Toyota ทั้งหมดสามารถซื้อผ่านระบบลีสซิ่งได้ ในการประกาศยังเน้นย้ำถึงข้อความว่า การลีสซิ่งไม่มีผลต่อวงเงินสินเชื่อในธนาคาร สำหรับผู้ที่ติดตามตลาดนี้มานานกว่าสามทศวรรษ ไม่ใช่เรื่องยากที่จะเข้าใจน้ำหนักของคำพูดนี้ ในอดีตลีสซิ่งส่วนใหญ่เป็นของลูกค้าฟลีทเชิงพาณิชย์ ขณะนี้แบรนด์ต่างๆ กำลังพยายามขยายช่องทางนี้ไปถึงผู้ซื้อรายบุคคล
ใครสามารถใช้ประโยชน์ได้บ้าง?
โปรแกรมนี้เปิดให้บุคคลธรรมดาและนิติบุคคลที่มีใบอนุญาตประกอบการสามารถใช้ประโยชน์ได้ กล่าวคือ ทั้งพ่อค้าแม่ขายเจ้าของกิจการรายบุคคลและเจ้าของบริษัทจำกัดสามารถยื่นคำขอได้ภายใต้เงื่อนไขเดียวกัน อย่างไรก็ตาม แคมเปญสินเชื่อสูงถึง 100% สำหรับรถบรรทุกเล็กนั้นครอบคลุมถึงลูกค้ารายบุคคลด้วย ดังนั้นจึงจำเป็นต้องตรวจสอบขอบเขตแยกกันตามยานพาหนะและช่องทาง
ใครเป็นเจ้าของกรรมสิทธิ์ในการลีสซิ่ง?
ในการเช่าซื้อทางการเงิน กรรมสิทธิ์ในยานพาหนะเป็นของบริษัทให้เช่าตลอดระยะเวลาสัญญา ผลในทางปฏิบัติคือ ข้อกำหนดด้านหลักประกันถูกกำหนดให้ต่ำ และส่วนทุนขององค์กรจะไม่ผูกติดกับการลงทุนในยานพาหนะ สำหรับลูกค้าเชิงพาณิชย์ที่ต้องการเก็บเงินสดไว้กับการดำเนินงาน มากกว่ายานพาหนะ แรงจูงใจหลักก็คือสิ่งนี้เอง: ค่ายานพาหนะสามารถได้รับการสนับสนุนทางการเงินได้โดยไม่ต้องหักจากเงินทุนหมุนเวียนขององค์กร
ค่างวดผ่อน 36 เดือนเป็นเท่าไร? ตัวอย่างจาก Corolla
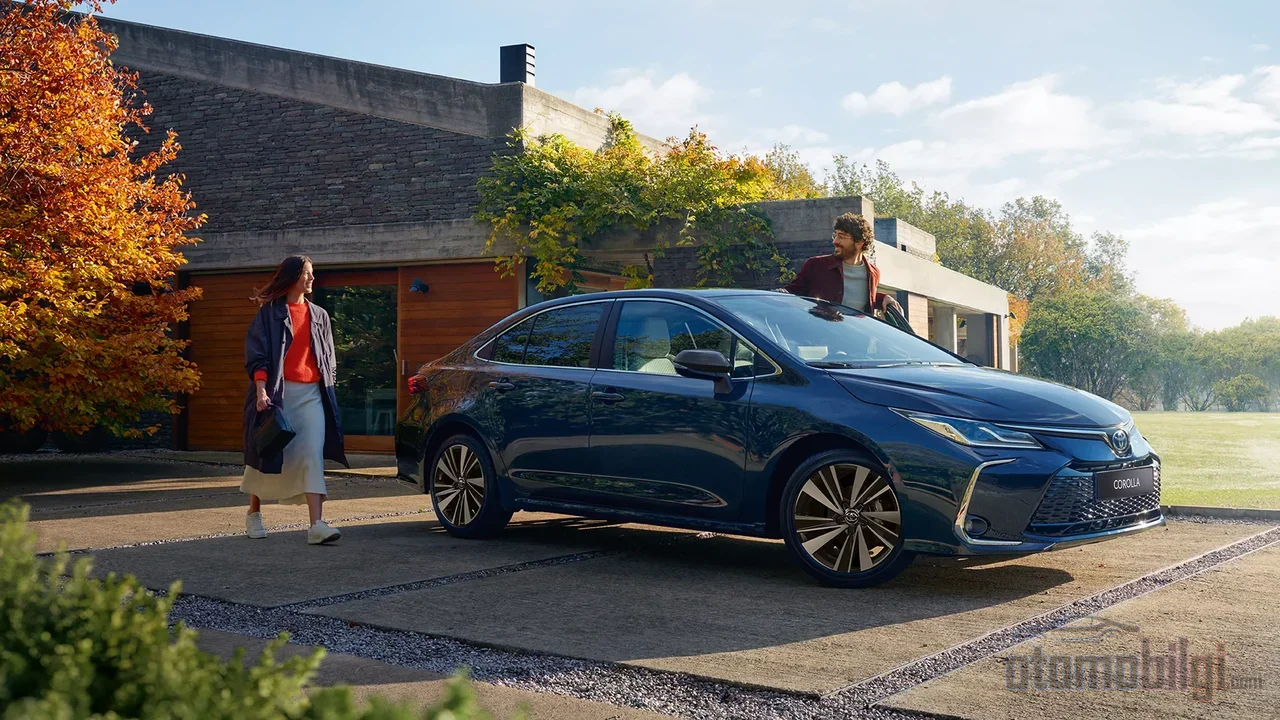
ตารางการชำระเงินที่เผยแพร่บนหน้าลีสซิ่งอย่างเป็นทางการของ Toyota ให้ตัวเลขที่เป็นรูปธรรมบนพื้นฐานของไลน์รถยนต์ Corolla Sedan ด้วยจำนวนเงินที่ไม่รวม VAT โดยอ้างอิงรถสีทึบ ในรุ่น 1.5 Vision Plus Multidrive S คาดว่าจะเป็นการผ่อนรายเดือน ₺164,396 ใน 12 เดือน, ₺98,132 ใน 24 เดือน และ ₺76,153 ใน 36 เดือน การผ่อนชำระรวมของระยะเวลา 36 เดือนเท่ากับ ₺2,741,499
| รุ่น (Corolla 1.5) | ผ่อนรายเดือน 36 เดือน (ไม่รวม VAT) | รวม 36 เดือน |
|---|---|---|
| Vision Plus Multidrive S | ₺76,153 | ₺2,741,499 |
| Dream Multidrive S | ₺83,322 | ₺2,999,605 |
| Dream X-Pack | ₺88,167 | ₺3,174,001 |
| Flame X-Pack | ₺90,492 | ₺3,257,711 |
| Passion X-Pack | ₺101,925 | ₺3,669,284 |
มีสองประเด็นที่ควรสังเกตในตารางนี้ ประการแรก ตัวเลขเหล่านี้เป็นของรถสีทึบ การเลือกสีโลหะหรือสีมุกจะทำให้จำนวนเงินสูงขึ้น ประการที่สอง ค่างวดระบุโดยไม่รวม VAT ดังนั้นเมื่อคำนวณต้นทุนธุรกิจจึงจำเป็นต้องเพิ่มภาษีด้วย มีการระบุว่าจำนวนเงินการชำระตัวอย่างมีผลใช้บังคับระหว่างวันที่ 1-31 ตุลาคม 2026 และในบริบทนี้ควรสังเกตด้วยว่าแบรนด์สงวนสิทธิ์ในการเปลี่ยนแปลงเงื่อนไขแคมเปญได้ตลอดเวลา
ความแตกต่างระหว่างลีสซิ่งไม่มีเงินดาวน์กับเงินกู้ดอกเบี้ย 0% คืออะไร?
Toyota ยังคงดำเนินแคมเปญที่แข็งกร้าวในช่องทางสินเชื่อในช่วงเวลาเดียวกัน และผู้ซื้อมีสองทางเลือกให้เลือก แม้ว่าเงินกู้ดอกเบี้ย 0% จะดูน่าสนใจ แต่มีข้อจำกัด: สำหรับ Proace City Dream และ Passion X-Pack และ Proace Cargo มีตัวเลือก ดอกเบี้ย 0% วงเงิน ₺1,000,000 ผ่อน 6 เดือน แคมเปญสำหรับ Cargo เปิดให้เฉพาะลูกค้านิติบุคคลเท่านั้น กล่าวโดยสรุป ดอกเบี้ย 0% ถูกจำกัดอยู่ที่ระยะเวลาสั้นและวงเงินที่กำหนดไว้
ส่วน Toyota Leasing ตอบสนองความต้องการที่แตกต่างออกไป: ระยะเวลาผ่อนยาวถึง 36 เดือน การให้สินเชื่อ 100% และครอบคลุมทุกรุ่น สำหรับธุรกิจที่ต้องการรักษางบประมาณให้คาดการณ์ได้ด้วยค่างวดคงที่ที่จะจ่ายตลอดสามปี การลีสซิ่งเป็นทางแก้ไขที่สมเหตุสมผลกว่าเงินกู้ 0% ระยะ 6 เดือน ในทางกลับกัน แคมเปญเงินกู้ซื้อรถยนต์สูงสุดถึง 100% ก็เปิดให้นิติบุคคลและบริษัทบุคคลธรรมดาทุกรุ่นเช่นกัน นั่นคือธุรกิจสามารถพิจารณาใช้ทั้งสองช่องทางได้ การเลือกจะขึ้นอยู่กับความต้องการด้านระยะเวลาผ่อนและความไวต่อต้นทุนรวม
ข้อจำกัดด้านราคาในช่องทางสินเชื่อเป็นการเติมช่องว่างของลีสซิ่งหรือไม่?
ตารางในเครื่องมือคำนวณสินเชื่อของ Toyota มีข้อจำกัดที่ชัดเจนในเงินกู้ซื้อรถยนต์ตามราคารถ: รถที่มีราคาไม่เกิน 400,000 TL สามารถใช้อัตรา 70% ผ่อนได้ 48 เดือน ในช่วง 800,001-1,200,000 TL อัตราลดลงเหลือ 30% และระยะเวลาผ่อนเหลือ 24 เดือน ในช่วง 1,200,001-2,000,000 TL เหลืออัตรา 20% และระยะเวลาผ่อน 12 เดือน รถที่มีราคา 2,000,001 TL ขึ้นไปไม่สามารถใช้เงินกู้ซื้อรถยนต์ได้ และเงินดาวน์ขั้นต่ำกำหนดไว้ที่ 10,000 TL ค่าธรรมเนียมการจัดสรรเท่ากับ 5 ต่อพันของวงเงินกู้ โดยเพิ่ม BSMV
ในบริบทของราคาเดือนตุลาคม 2026 ความหมายของข้อจำกัดนี้ชัดเจนขึ้น: Corolla Sedan ราคาแคมเปญ 1,965,000 TL ราคาหน้าร้าน 2,545,500 TL ส่วน Proace City เริ่มต้นที่ 1,711,000 TL Corolla ราคาแคมเปญอยู่ในช่องทางสินเชื่อเพียงแค่ต่ำกว่ากรอบบนสุดเล็กน้อย แต่หากต้องจ่ายใกล้เคียงกับราคาหน้าร้าน ประตูก็แคบลง สำหรับรุ่นที่ราคาสูงกว่ารายการ ช่องทางนี้ปิดสนิท ลีสซิ่งที่มาพร้อมข้อเสนอวงเงินสินเชื่อ 100% นำเสนอทางเลือกให้ผู้ซื้อในช่วงราคานี้พอดี การที่ช่องทางสินเชื่อของธนาคารแคบลงในกลุ่มราคาสูงของตลาด ก็คือแรงหลักที่ผลักดันให้แบรนด์ต่างๆ ไปสู่ความร่วมมือลักษณะนี้
ราคาของระยะเวลายาว: ต้นทุนรวมเพิ่มขึ้นเท่าไร?
ความสะดวกของงวดผ่อนต่ำไม่ได้มาฟรี ตามตารางการชำระเงินทางการ เวอร์ชัน Vision Plus มียอดชำระคืนรวม 1,972,755 บาทในระยะเวลา 12 เดือน แต่เพิ่มขึ้นเป็น 2,741,499 บาท ในระยะเวลา 36 เดือน ส่วนต่างอยู่ที่ประมาณ 770,000 บาท ยิ่งระยะเวลายาวขึ้น ภาระรายเดือนก็เบาลง แต่จำนวนเงินที่จ่ายทั้งหมดก็เพิ่มขึ้นอย่างชัดเจน นี่คือความจริงที่เกิดจากธรรมชาติของการจัดหาเงินทุน การเป็นแคมเปญที่ได้เปรียบกับการเป็นทางเลือกที่ถูกต้องทางเศรษฐกิจที่สุดไม่ใช่เรื่องเดียวกัน
คำถามว่าลีสซิ่งหรือสินเชื่อธนาคารดีกว่าก็เป็นส่วนหนึ่งของการคำนวณนี้ ในการลงทุนยานพาหนะและอุปกรณ์เชิงพาณิชย์ การปกป้องกระแสเงินสดและข้อได้เปรียบทางภาษีทำให้ลีสซิ่งได้เปรียบกว่า ขณะที่สำหรับการซื้อรถยนต์นั่ง มีการถกเถียงกันว่าในบางกรณีสินเชื่ออาจได้เปรียบกว่าในแง่การหักค่าใช้จ่าย การที่ Toyota Leasing รวมรถยนต์นั่งและรถเพื่อการพาณิชย์ขนาดเล็กไว้ในโปรแกรมเดียวกัน ทำให้การตัดสินใจต้องคำนวณแยกกันสำหรับแต่ละธุรกิจ เมื่อสามสิบปีก่อน โปรแกรมลักษณะนี้ไม่มีทางเป็นประเด็นอยู่แล้ว แนวโน้มดอกเบี้ยและราคารถในปัจจุบัน ทำให้ช่องทางการจัดหาเงินทุนทางเลือกอื่นๆ เข้ามาอยู่ในบทบาทสำคัญ
การประเมินจากมุมมองของธุรกิจ
สำหรับธุรกิจเชิงพาณิชย์ ส่วนสนับสนุนหลักของ Toyota Leasing อยู่ที่งบดุล เมื่อการลงทุนในยานพาหนะได้รับการจัดหาเงินทุนโดยไม่ต้องใช้ส่วนของผู้ถือหุ้น ทุนจึงยังคงอยู่ในธุรกิจหลัก โครงสร้างงวดผ่อนคงที่ช่วยให้การวางแผนงบประมาณง่ายขึ้นในสภาพแวดล้อมที่กำหนดโดยเงินเฟ้อและความผันผวนของอัตราแลกเปลี่ยน การที่กรรมสิทธิ์ยังคงอยู่กับบริษัทให้เช่า ยังช่วยลดความจำเป็นในการวางหลักประกันด้วย ความร่วมมือที่จัดตั้งขึ้นกับผู้เล่นที่มีประสบการณ์ในอุตสาหกรรม ยังสร้างความเชื่อมั่นในความต่อเนื่องของโปรแกรมอีกด้วย ระบุไว้ในรายงานประจำปี 2025 ของฝ่ายว่าบริษัทยังคงรักษาความเป็นผู้นำในอุตสาหกรรมด้วยปริมาณ 59 พันล้านบาท
ในทางกลับกัน วิธีที่ความสัมพันธ์ของยานพาหนะกับธุรกิจจะสิ้นสุดเมื่อสิ้นสุดสัญญา เงื่อนไขด้านไมล์และการใช้งาน รวมถึงเงื่อนไขของตัวเลือกการซื้อเมื่อสิ้นสุดระยะเวลา ถือเป็นหัวข้อที่ต้องชี้แจงให้ชัดเจนก่อนยื่นคำขอ สำหรับรายละเอียดเหล่านี้ที่ไม่ได้ระบุไว้ในประกาศ การขอเงื่อนไขสัญญาฉบับล่าสุดจากผู้แทนจำหน่ายเป็นสิ่งที่เหมาะสม สิ่งที่ต้องจำไว้คือ: การชำระเงินตัวอย่างมีผลเฉพาะเดือนตุลาคม และแบรนด์ขอสงวนสิทธิ์ในการเปลี่ยนแปลงเงื่อนไข
บทสรุป: งวดผ่อนคงที่ สินเชื่อ 0% หรือสินเชื่อแบบดั้งเดิม?
Toyota Leasing ด้วยโครงสร้างไม่ต้องวางเงินดาวน์และสินเชื่อเต็มจำนวน 100% นำเสนอทางเลือกที่แท้จริงโดยเฉพาะสำหรับยานพาหนะที่มีราคาเกิน 2 ล้านบาท ซึ่งเป็นช่วงที่ช่องทางสินเชื่อแคบลง สำหรับการซื้อในระยะสั้นที่มีมูลค่าสูง สินเชื่อดอกเบี้ย 0% ยังคงความน่าสนใจอยู่ ถ้าเลือกโครงสร้างที่มีระยะเวลายาว ค่างวดคงที่ และครอบคลุมทุกประเภท ลีสซิ่งคือโมเดลที่ต้องถูกหยิบขึ้นมาพิจารณา ผู้ที่จะตัดสินใจคือผู้ซื้อ โดยพิจารณาจากความต้องการระยะเวลา แผนกระแสเงินสด และสถานะด้านภาษีโดยรวม แต่มีความจริงข้อหนึ่งที่อยู่ตรงหน้า: การผ่อนคลายเงื่อนไขเงินดาวน์ในการจัดหาเงินทุนสำหรับยานพาหนะไม่ใช่ข้อยกเว้นอีกต่อไป แต่กลายเป็นกฎไปแล้ว
แหล่งข้อมูล
- Toyota Leasing - การซื้อรถยนต์แบบลีสซิ่งสำหรับบริษัท
- รายละเอียดสินค้าโปรโมชัน | Toyota - ยูนิเครดิต ลีสซิ่ง (Yapı Kredi Leasing)
- สินเชื่อสูงสุดถึง 100% - Toyota
- สินเชื่อสูงสุดถึง 100% สำหรับรถ Toyota รุ่นเบายานพาหนะเชิงพาณิชย์
- คำนวณเงินกู้ซื้อรถยนต์ 2026 - Toyota
- โปรโมชันรถยนต์ใหม่ ตุลาคม 2026 - Toyota
- Corolla - โปรโมชันเดือนตุลาคม 2026 - Toyota
- โปรโมชันยานพาหนะเชิงพาณิชย์ ตุลาคม 2026 - Toyota Professional
- ลีสซิ่ง | บริษัทในเครือ - Yapı Kredi
- รายงานการดำเนินงาน 31/12/2025 ของบริษัท Yapı Kredi Finansal Kiralama A.O.
- ลีสซิ่งหรือสินเชื่อธนาคาร: การวิเคราะห์ต้นทุนเปรียบเทียบ