ประกันภัยชั้นหนึ่งจะคุ้มครองรถที่ได้รับความเสียหายจากน้ำท่วมในอิสตันบูลได้มากเพียงใด?
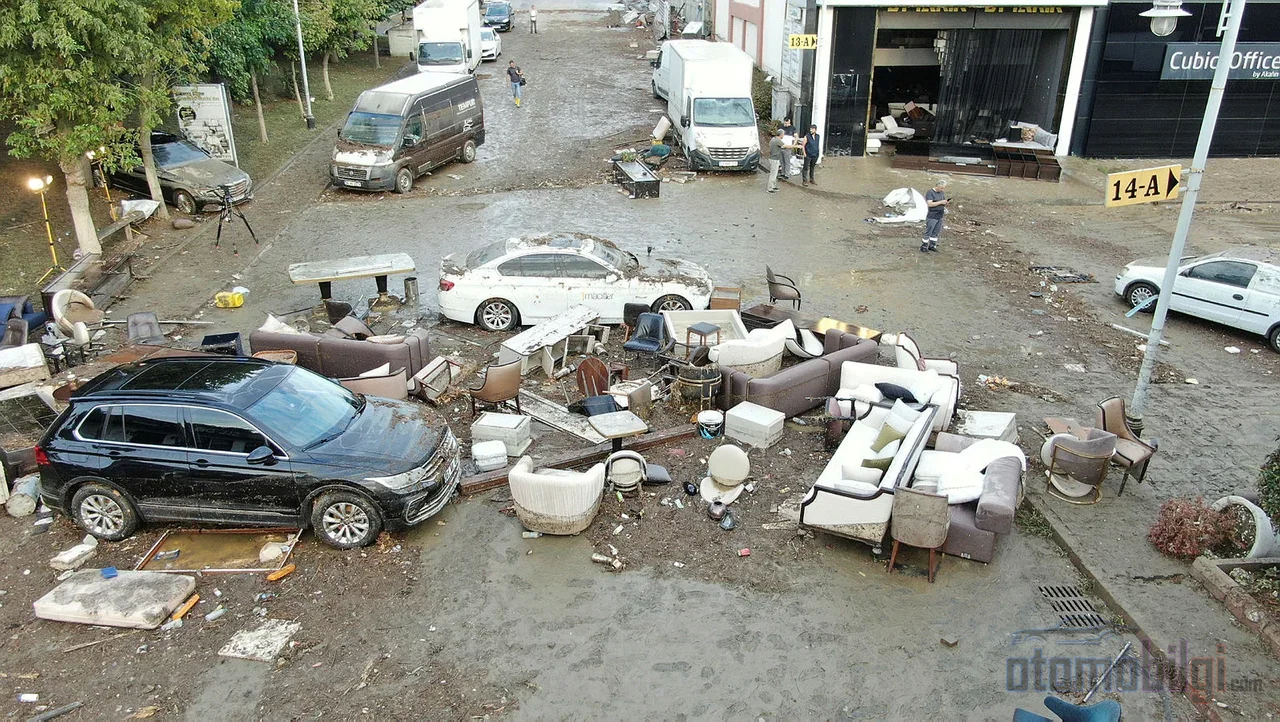
สำหรับรถยนต์ที่เสียหายจากน้ำท่วม ประกันภัยชั้นสามจะจ่ายชดเชยก็ต่อเมื่อมีการซื้อความคุ้มครองน้ำท่วมและน้ำทะลักเพิ่มเติมด้วยสัญญาแนบท้ายกรมธรรม์เท่านั้น ประกันภัยชั้นสามแบบมาตรฐานจะไม่คุ้มครองความเสียหายนี้โดยอัตโนมัติ ส่วนประกันภัยภาคบังคับสำหรับยานพาหนะไม่จ่ายชดเชยความเสียหายจากภัยธรรมชาติเลย ในฝนตกหนักที่พัดเข้าประทบอิสตันบูลเมื่อวันที่ 14 ตุลาคม 2026 มีการบันทึกน้ำทะลักถึง 1,277 ครั้ง โดยมีรถยนต์ที่เสียหายจากน้ำท่วม 76 คันในรายงานเหตุการณ์ ที่ซาการ์ยาก็เกิดสภาพคล้ายกัน ตอนนี้ถึงคราวของการคำนวณบัญชีในโรงรถที่น้ำลดลงแล้ว
ประเด็นสำคัญ
- ความคุ้มครองน้ำท่วมและน้ำทะลักไม่ได้เป็นส่วนหนึ่งของประกันภัยชั้นสามตามมาตรฐาน แต่ต้องซื้อเพิ่มด้วยสัญญาแนบท้ายกรมธรรม์
- ต้องแจ้งความเสียหายภายในไม่เกิน 5 วันทำการนับแต่วันที่ทราบความเสียหาย
- หากค่าซ่อมแซมเกิน60%ของมูลค่ารถยนต์จะถือเป็นความเสียหายหนัก หากค่าซ่อมแซมเกินมูลค่ารถจะถือเป็นความเสียหายสิ้นเปลืองทั้งคัน (ขาดทุนสิ้นเชิง)
- บริษัทประกันภัยมีหน้าที่ต้องจ่ายชดเชยภายใน10 วันทำการนับแต่วันที่ส่งมอบรายงานผู้เชี่ยวชาญประเมินความเสียหาย
- เจ้าของรถที่ไม่มีประกันภัยชั้นสามสามารถเรียกร้องค่าเสียหายจากหน่วยงานรัฐได้โดยพิสูจน์ความผิดพลาดในการปฏิบัติหน้าที่
ประกันภัยชั้นสามคุ้มครองความเสียหายจากน้ำท่วมหรือไม่? คำตอบซ่อนอยู่ในบรรทัดหนึ่งของกรมธรรม์
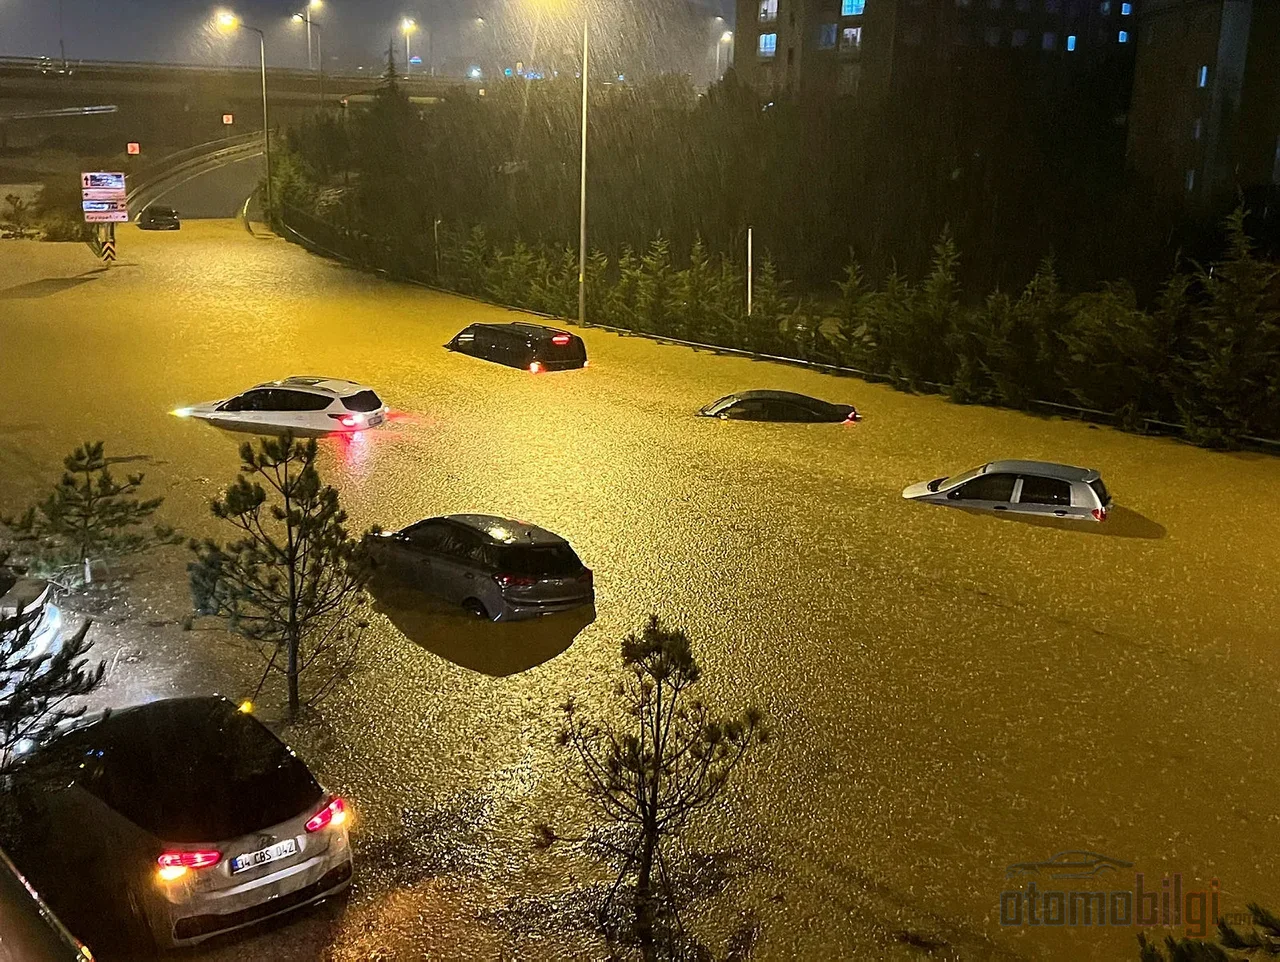
ตามเงื่อนไขทั่วไปของการประกันภัยชั้นสามสำหรับยานพาหนะทางบก น้ำท่วมและน้ำทะลักเป็นความเสี่ยงที่เข้าข่ายความคุ้มครองได้ก็ต่อเมื่อมีสัญญาแนบท้ายเท่านั้น นั่นคือเจ้าของรถต้องมีข้อความระบุความคุ้มครองนี้อย่างชัดเจนในกรมธรรม์ของตน ไม่ว่าจะด้วยถ้อยคำว่า น้ำท่วมและน้ำทะลักโดยตรง หรือภายใต้หัวข้อภัยธรรมชาติ การสรุปผลจากชื่อผลิตภัณฑ์เป็นสิ่งที่ทำให้เข้าใจผิด แม้จะมีการแบ่งประเภทประกันชั้นสามแบบเล็ก แบบขยาย หรือแบบเต็มในเงื่อนไขทั่วไป แต่ชื่อผลิตภัณฑ์เพียงอย่างเดียวไม่ได้บ่งชี้ว่ามีความคุ้มครองน้ำท่วมหรือไม่
ยังมีกับดักอีกอย่างที่ผู้ผ่านมาในเรื่องนี้รู้จักดี คือมีความคุ้มครองแต่อาจมีวงเงินจำกัด หากกรมธรรม์ระบุวงเงินเฉพาะสำหรับความคุ้มครองภัยธรรมชาติ ความเสียหายจะถูกจำกัดอยู่เพียงจำนวนนั้น สำหรับผู้ได้รับผลกระทบจากน้ำท่วม สิ่งแรกที่ต้องทำคือเปิดกรมธรรม์และค้นหาบรรทัดนั้น หลายปีก่อน รายละเอียดเช่นนี้มักได้รับรู้ในช่วงเกิดความเสียหายเมื่อทุกอย่างสายเกินแก้แล้ว แต่วันนี้ด้วยการเข้าถึงกรมธรรม์แบบดิจิทัล การตรวจสอบเช่นนี้ใช้เวลาเพียงไม่กี่นาที
หากมีความคุ้มครอง ประกันภัยชั้นสามจะคุ้มครองความเสียหายจากน้ำท่วม เช่น วัสดุตกแต่งภายใน เบาะ พรม และแผ่นรองพื้น รวมถึงระบบอิเล็กทรอนิกส์ จุดวิกฤตอยู่ที่สภาพที่ปรากฏในเครื่องยนต์ เงื่อนไขทั่วไปไม่มีบทบัญญัติพิเศษเกี่ยวกับการที่เครื่องยนต์กลืนน้ำ ความเสียหายทางกล ทางไฟฟ้า และอิเล็กทรอนิกส์โดยพื้นฐานแล้วอยู่นอกเหนือความคุ้มครอง อย่างไรก็ตาม หากความเสียหายเกิดจากเหตุการณ์ที่อยู่ในความคุ้มครอง ก็อาจได้รับการชดเชยได้ การที่รถจมอยู่ในน้ำขณะจอดกับการขับเข้าไปในถนนที่น้ำท่วมโดยเจตนาเป็นเรื่องที่แตกต่างกันในการประเมินของผู้เชี่ยวชาญ ความแตกต่างนี้เป็นหัวข้อที่ก่อข้อพิพาทมากที่สุดในคดีเหล่านี้
ประกันภัยภาคบังคับและ DASK ให้การคุ้มครองเท่าไรในภาพรวมนี้?
โดยสรุปสั้น ๆ: ไม่ให้การคุ้มครองเลย ประกันภัยภาคบังคับสำหรับยานพาหนะคุ้มครองเฉพาะความเสียหายที่เกิดกับบุคคลที่สามเท่านั้น ความเสียหายจากน้ำท่วมของรถยนต์ของคุณเองเป็นสิ่งที่อยู่นอกเหนือความคุ้มครอง ส่วน DASK จ่ายชดเชยเฉพาะแผ่นดินไหวและความเสียหายอันเนื่องจากแผ่นดินไหวเท่านั้น น้ำท่วมอยู่นอกเหนือขอบเขตความคุ้มครองนี้ สำหรับความเสียหายจากน้ำท่วมของที่อยู่อาศัยหรือสถานที่ประกอบธุรกิจ ก็จำเป็นต้องมีความคุ้มครองน้ำท่วมในกรมธรรม์ที่เกี่ยวข้องด้วยเช่นกัน หากสรุปขอบเขตของประกันภัยสามประเภทจากมุมมองความเสี่ยงภัยธรรมชาติ:
| ประเภทประกันภัย | ความเสียหายจากน้ำท่วมต่อยานพาหนะ | ขอบเขตความคุ้มครอง |
|---|---|---|
| ประกันภัยรถยนต์ชั้น 1 (ประกันภัยภัยรอบด้าน) | รับประกันหากมีความคุ้มครองเพิ่มเติมสำหรับน้ำท่วม | ยานพาหนะของคุณเอง |
| ประกันภัยภาคบังคับ (Trafik Sigortasi) | ไม่ครอบคลุม | ความเสียหายที่เกิดกับบุคคลที่สาม |
| DASK | ไม่ครอบคลุม | ครอบคลุมเฉพาะแผ่นดินไหวและความเสียหายที่เกิดจากแผ่นดินไหวเท่านั้น |
ด้านที่เจ็บปวดที่สุดของภาพรวมนี้คืออัตราการมีประกันภัย ความจริงที่วงการประกันภัยเอ่ยถึงมาหลายปีและต้องพูดซ้ำอีกครั้งทุกครั้งหลังเกิดภัยธรรมชาติคือ: ยานพาหนะในตุรกีส่วนใหญ่ไม่มีความคุ้มครองใดๆ ต่อความเสี่ยงภัยธรรมชาติเช่นน้ำท่วมเลย หลังเหตุการณ์น้ำท่วม Havza ใน Samsun เมื่อเดือนพฤษภาคม 2026 ประธานกรรมการบริหารสมาพันธ์บริษัทประกันภัยได้ชี้ให้เห็นตัวเลขโดยระบุว่าอัตราการมีประกันภัยภัยธรรมชาตินอกเหนือจากประกัน ประกันภัยรถยนต์ชั้น 1 อยู่เพียงราว 5 เปอร์เซ็นต์เท่านั้น เป็นอัตราที่ต่ำมาก และนั่นคือเหตุผลที่กลุ่มเดิมต้องเผชิญความผิดหวังเดิมหลังน้ำท่วมทุกครั้ง
5 วันทำการแรกและกระบวนการผู้ประเมินความเสียหาย: ควรดำเนินการขั้นตอนใดเมื่อใด?
ตามเงื่อนไขทั่วไป การแจ้งเหตุความเสียหายต้องทำภายใน 5 วันทำการนับแต่นั้น นับจากที่ทราบว่าความเสี่ยงได้เกิดขึ้นแล้ว สามารถแจ้งเหตุได้ผ่านศูนย์บริการลูกค้า แอปพลิเคชันมือถือ ตัวแทน หรือศูนย์รับแจ้งเหตุร่วม Alo 193 ที่เริ่มดำเนินการเมื่อวันที่ 1 กันยายน 2026 Alo 193 ทำหน้าที่เป็นทางเลือกเพิ่มเติมจากช่องทางเดิมสำหรับการแจ้งเหตุความเสียหายประกันภาคบังคับและ ประกันภัยรถยนต์ชั้น 1 เป็นช่องทางที่ช่วยกระจายภาระในเหตุการณ์ที่มีคดีเกิดขึ้นพร้อมกันจำนวนมากเช่นน้ำท่วม
นอกเหนือจากการแจ้งเหตุแล้ว พฤติกรรมในชั่วโมงแรกยังส่งผลโดยตรงต่อขนาดของค่าชดเชย ต้องไม่สตาร์ทรถก่อนผู้ประเมินความเสียหายมาถึง หากน้ำเข้าไปในเครื่องยนต์ที่กำลังถูกสตาร์ท ความเสียหายจะทวีคูณขึ้น และอาจถือว่าผู้เอาประกันละเมิดภาระผูกพันในการป้องกันความเสียหาย เงื่อนไขทั่วไประบุข้อผูกพันในการป้องกันหรือลดความเสียหายไว้อย่างชัดเจน หากฝ่าฝืนและความเสียหายเพิ่มขึ้น อาจหักค่าชดเชยตามสัดส่วนความผิดได้ สำหรับรถยนต์ไฮบริดและรถไฟฟ้า เรื่องนี้ละเอียดอ่อนยิ่งกว่า: เนื่องจากความเสี่ยงไฟฟ้าแรงสูง ห้ามแตะระบบไฟฟ้าด้วยตนเอง และควรขนรถไปศูนย์บริการด้วยรถยก
กรอบกฎหมายของกระบวนการนี้ก็ชัดเจนเช่นกัน บริษัทประกันภัยต้องแจ้งเอกสารเพิ่มเติมที่ต้องการภายใน 3 วันทำการ การชำระเงินต้องทำภายใน 10 วันทำการนับแต่การส่งมอบรายงานผู้ประเมินความเสียหาย และหนี้ค่าชดเชยจะถึงกำหนดชำระทันทีหลังจากแจ้งเหตุความเสียหาย 45 วัน หากต้องการ ผู้เอาประกันสามารถแต่งตั้งผู้ประเมินของตนเองได้ และค่าธรรมเนียมผู้ประเมินที่สมเหตุสมผลบริษัทประกันภัยจะจ่ายให้ ส่วนเงื่อนไขที่ว่าหากมีข้อยกเว้น ต้องพิมพ์ในกรมธรรม์ด้วยตัวอักษรขนาดไม่น้อยกว่า 14 พอยต์ ก็เป็นข้อกำหนดที่วางไว้เพื่อป้องกันการสูญเสียสิทธิ์
จะเป็นอย่างไรหากรถถูกนับเป็นขาดทุนสิ้นเชิง (pert) และสิทธิ์ใดบ้างที่จะสูญหาย?
แนวคิดความเสียหายหนักและความเสียหายทั้งหมดได้รับการชี้ขาดให้ชัดเจนด้วยข้อกำหนดที่มีผลตั้งแต่ปี 2025 หากค่าซ่อมรวมภาษีมูลค่าเพิ่มเกินมูลค่าของรถในวันเกิดความเสียหาย และรถไม่อาจซ่อมได้ จะถือเป็นความเสียหายทั้งหมด หากค่าซ่อมเกิน 60 เปอร์เซ็นต์ของมูลค่ารถ คำนิยามความเสียหายหนักจะมีผลบังคับใช้ ยังมีอีกขั้นตอนหนึ่ง: หากชิ้นส่วนสำคัญอย่างระบบไฟฟ้าหลัก ชิ้นส่วนระบบอิเล็กทรอนิกส์ แบตเตอรี่ยานยนต์ไฟฟ้าหรือสายส่งพลังงานหลัก ถุงลมนิรภัยและระบบความปลอดภัยได้รับความเสียหาย แม้อัตราความเสียหายจะต่ำกว่า 60% ยานพาหนะก็อาจถูกนับเป็นเสียหายหนักได้ ในคดีน้ำท่วม การสัมผัสระหว่างชิ้นส่วนเหล่านี้กับน้ำเป็นสิ่งที่หลีกเลี่ยงไม่ได้ จึงคาดว่ากฎนี้จะถูกนำไปใช้บ่อยครั้งในทางปฏิบัติ
การชดเชยกรณีเสียหายทั้งหมดจะคำนวณจากมูลค่าตลาดในวันที่เกิดความเสียหาย โดยต้องมีการประกาศรถเป็นซากและเอกสารแจ้งถอนออกจากการจราจร สำหรับผู้เอาประกันที่ต้องการเก็บรถไว้ในสภาพเสียหาย จะมีการใช้วิธีที่เรียกว่าเงินชดเชยซากรถ (sovtaj): จ่ายส่วนต่างระหว่างมูลค่าตลาดกับมูลค่าซากรถ ความเสี่ยงการสูญเสียสิทธิ์เกิดขึ้น ณ จุดนี้ หากการคัดค้านรายชื่อรถเทียบเท่าที่ใช้ในการประเมินมูลค่าตลาดล่าช้า ยอดชดเชยอาจถูกตรึงไว้ที่มูลค่าที่ต่ำ ในช่วงที่การประเมินเหล่านี้อยู่ภายใต้การกำกับดูแล การเตรียมเอกสารของตนเองให้พร้อมคือมาตรการที่ง่ายที่สุดที่ช่วยรักษาอำนาจต่อรองของผู้เอาประกัน
แนวทางดำเนินการหากถูกปฏิเสธ: การไกล่เกลี่ย ศาล และอายุความ
หากบริษัทประกันภัยปฏิเสธคำเรียกร้อง ควรยื่นหนังสือแจ้งเป็นลายลักษณ์อักษรก่อน หากบริษัทปฏิเสธคำเรียกร้องหรือไม่ตอบกลับเป็นลายลักษณ์อักษรภายใน 15 วันทำการ สามารถยื่นคำร้องต่อคณะกรรมการวินิจฉัยข้อพิพาทประกันภัยสำหรับข้อพิพาทประกันภัยภัยรถยนต์ได้ เงื่อนไขการยื่นคำร้องได้รับการชี้แจงให้ชัดเจนผ่านคำสั่งเวียนลงวันที่ 5 สิงหาคม 2026: หากบริษัทได้แต่งตั้งผู้ประเมินของบริษัทตามเวลาแล้ว การที่รายงานยังไม่แล้วเสร็จเพียงอย่างเดียวไม่ถือเป็นเงื่อนไขของการไกล่เกลี่ย ซึ่งหมายความว่าช่องทางที่จะอ้างเรื่องรายงานไม่ครบถ้วนเพื่อถ่วงเวลากระบวนการได้ถูกปิดลงแล้ว
หากการไกล่เกลี่ยไม่ได้ผล ยังคงมีช่องทางฟ้องศาล ศาลที่มีเขตอำนาจคือศาลในที่ตั้งสำนักงานใหญ่ของผู้รับประกัน ตัวแทน หรือสถานที่เกิดความเสียหาย และอายุความคือ 2 ปี สำหรับยานพาหนะที่ใช้เพื่อวัตถุประสงค์ส่วนบุคคล ศาลผู้บริโภคก็อาจเข้ามาเกี่ยวข้องในข้อพิพาทประกันภัยภัยรถยนต์ได้ ต่างจากคดีเก่าๆ ตอนนี้ระยะเวลาและหน่วยงานที่รับผิดชอบถูกกำหนดไว้ตั้งแต่ต้น มีเพียงวินัยด้านเอกสารเท่านั้นที่ช่วยอำนวยความสะดวกให้ผู้เอาประกัน
หากคุณไม่มีประกันภัยภัยรถยนต์: ช่องทางเรียกค่าเสียหายจากภาครัฐเป็นเรื่องที่เป็นไปได้จริงหรือ?
สำหรับเจ้าของรถที่ไม่มีประกันภัย ช่องทางประกันภัยปิดตาย แต่ประตูก็ยังไม่ได้ปิดสนิท สามารถเรียกค่าเสียหายจากภาครัฐได้ด้วยข้อกล่าวหาว่าภาครัฐมีความผิดพลาดในการให้บริการ ตามกฎหมายวิธีพิจารณาความขัดแย้งทางปกครอง ต้องยื่นคำร้องล่วงหน้าต่อภาครัฐภายใน 1 ปีนับจากวันที่ทราบการกระทำ และไม่ว่ากรณีใดต้องไม่เกิน 5 ปี หากถูกปฏิเสธหรือไม่ได้รับคำตอบภายใน 30 วัน ให้ยื่นคำฟ้องคดีเต็มรูปแบบต่อศาลปกครองภายใน 60 วัน ก็มีกรณีตัวอย่าง: เจ้าของรถคันหนึ่งที่ได้รับความเสียหายจากน้ำท่วมอิซมีร์ปี 2020 ได้รับคำพิพากษาให้เทศบาลนคร การประปา และกระทรวงชดใช้ค่าเสียหายทางแพ่งพร้อมดอกผลตามกฎหมาย
แต่ช่องทางนี้แคบกว่าที่ปรากฏ ฝนตกหนักเพียงอย่างเดียวไม่สามารถพิสูจน์ความผิดพลาดในการให้บริการได้ สภาพการระบายน้ำที่ไม่เพียงพอ ท่อระบายน้ำอุดตัน และความสัมพันธ์เชิงเหตุผล จะถูกพิจารณาแยกกัน การถือว่าเทศบาลรับผิดชอบโดยอัตโนมัติหลังเกิดน้ำท่วมทุกครั้งเป็นสิ่งที่ห่างไกลจากความสมเหตุสมผลทางกฎหมาย คดีที่ชนะโดยทั่วไปคือคดีที่สามารถพิสูจน์ได้อย่างชัดเจนว่าโครงสร้างพื้นฐานไม่สามารถรองรับภาระในวันเกิดเหตุได้
ผลกระทบของรถที่เสียหายจากน้ำท่วมต่อมูลค่ารถมือสอง
ยานพาหนะที่ได้รับการซ่อมแซมจากน้ำท่วมจะต้องเสียเปรียบในเรื่องราคาเมื่อขายต่อในตลาดมือสอง รถยนต์ที่มีประวัติความเสียหายรุนแรงจะถูกจับตาในตลาดด้วยราคาที่ต่ำกว่า และนิสัยการตรวจสอบประวัติความเสียหายของฝ่ายผู้ซื้อก็แข็งแกร่งขึ้นทุกปี อย่างไรก็ตาม กรอบกฎหมายกลับทำงานแตกต่างจากที่หลายคนคุ้นเคย: มูลค่าที่ลดลงจากความเสียหายจากน้ำท่วมไม่ได้ถูกประเมินภายใต้ระบบเดียวกับคำเรียกร้องค่าเสียหายที่ลดลงจากอุบัติเหตุทางถนน การซ่อมแซมตามกรมธรรม์ประกันภัยรถยนต์ภัยร้ายแรงไม่ได้หมายความว่าค่าเสียหายจากน้ำท่วมเพียงอย่างเดียวจะได้รับการชดเชยค่าเสื่อมราคาเพิ่มเติม หากมีความรับผิดชอบของบุคคลที่สามหรือหน่วยงานรัฐ การลดลงของมูลค่าตลาดก็สามารถเรียกร้องได้เช่นกัน แต่ไม่สามารถเบิกจ่ายซ้ำซ้อนได้ และบริษัทประกันภัยสามารถใช้สิทธิเรียกคืนตามจำนวนเงินที่จ่ายไปได้
อุตสาหกรรมเริ่มดำเนินการเติมเต็มช่องว่างนี้บางส่วนในด้านผลิตภัณฑ์ ตั้งแต่ปี 2026 บริษัทประกันภัยบางแห่งเริ่มเพิ่มความคุ้มครองค่าเสื่อมราคาของยานพาหนะเข้าไปในกรมธรรม์ ในทางกลับกัน ตามข้อบังคับที่มีผลบังคับใช้เมื่อวันที่ 1 กรกฎาคม 2026 คำเรียกร้องค่าเสื่อมราคาได้ถูกรวมอยู่ในการเคลมความเสียหาย พร้อมทั้งรายงานผู้ประเมินมาตรฐานเดียวกันและระบบผู้ประเมินส่วนกลางได้เข้ามามีบทบาท ในกรณีที่ยอดความเสียหายต่ำกว่า 40,000 ลีรา ไม่จำเป็นต้องแต่งตั้งผู้ประเมินในทุกกรณี ทั้งสามประเด็นนี้จะช่วยเร่งกระบวนการหลังเกิดน้ำท่วมให้รวดเร็วยิ่งขึ้นเมื่อเทียบกับอดีต ในขณะที่การขายยานพาหนะที่เสียหายรุนแรงไม่ได้ถูกห้าม แต่มีเงื่อนไขสำหรับการได้รับค่าชดเชยเพียงเท่านั้น
บทสรุป: บรรทัดเดียวในกรมธรรม์ประกันภัย สร้างความแตกต่างด้านทรัพย์สินหลังน้ำท่วม
บทเรียนที่น้ำท่วมครั้งนี้มอบให้แก่เจ้าของยานพาหนะไม่ได้เขียนไว้ในสมุดบันทึก แต่เขียนไว้ในเนื้อหาของกรมธรรม์ประกันภัย ความคุ้มครองน้ำท่วมและน้ำท่วมขังเป็นข้อตกลงเพิ่มเติมที่ต้องซื้อแยกต่างหาก ขณะที่ประกันภัยภาคบังคับและ DASK ไม่ได้จ่ายอะไรเลยในสถานการณ์นี้ การแจ้งเหตุภายใน 5 วันทำการ การไม่สตาร์ทรถก่อนผู้ประเมินมาถึง และการรู้เกณฑ์ความเสียหายทั้งหมดที่ 60% ล้วนกำหนดการสูญเสียสิทธิโดยตรง ภาพที่ผมเห็นในข้อความนี้ที่ยาวนานกว่าสามสิบปียังคงไม่เปลี่ยนแปลง: กลุ่มที่มีการประกันภัยภัยพิบัติทางธรรมชาติต่ำ ต้องเผชิญกับประตูเดียวกันทุกครั้งที่ฝนตกหนัก การอ่านกรมธรรม์ในวันนี้มักถูกกว่าการอ่านต่อหน้าผู้ประเมินในวันพรุ่งนี้เสมอ
แหล่งข้อมูล
- คู่มือประกันภัยรถยนต์และประกันภัยสำหรับยานพาหนะที่เสียหายจากน้ำท่วม
- ค่าชดเชยสำหรับยานพาหนะที่เสียหายจากน้ำท่วม: ประกันภัยรถยนต์ภัยร้ายแรง การสูญเสียทั้งหมด และวิธีการยื่นเรื่อง ปี 2026
- เงื่อนไขทั่วไปของประกันภัยรถยนต์ภัยร้ายแรง (TSB)
- SEDDK คำสั่ง - การประเมินความเสียหายของผู้ประเมินในประกันภัยยานพาหนะ
- อะไรเปลี่ยนแปลงในความเสียหายของยานพาหนะและค่าเสื่อมราคาเมื่อวันที่ 1 กรกฎาคม 2026
- ประกันภัยภาคบังคับครอบคลุมความเสียหายจากน้ำท่วมหรือไม่? บทเรียนจากน้ำท่วมที่อิสตันบูล
- ความเสียหายของยานพาหนะจากน้ำท่วม: ประกันภัยรถยนต์ภัยร้ายแรงและค่าชดเชย ปี 2026
- การขายยานพาหนะที่เสียหายรุนแรง (เสียหายทั้งคัน) - Yeni Şafak
- สามารถเรียกร้องค่าเสื่อมราคายานพาหนะจากประกันภัยรถยนต์ภัยร้ายแรงได้หรือไม่? ปี 2026