Kasko Sẽ Bảo Vệ Đến Mức Nào Cho Những Xe Bị Hư Hại Trong Lụt Tại Istanbul?
Chia sẻ trang này
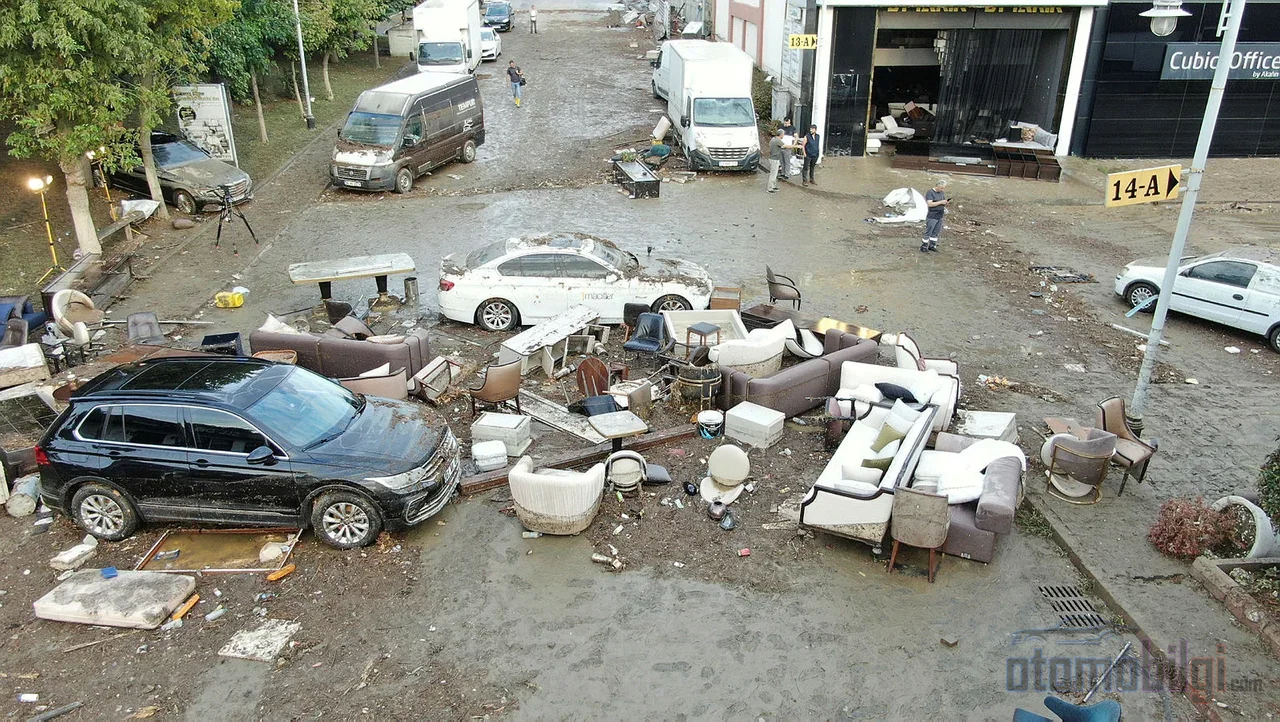
Đối với xe bị thiệt hại do lũ lụt, bảo hiểm vật chất (kasko) chỉ chi trả nếu rủi ro lũ lụt và ngập nước đã được mua thêm bằng phụ lục hợp đồng; bảo hiểm vật chất tiêu chuẩn không tự động chi trả thiệt hại này. Bảo hiểm trách nhiệm dân sự bắt buộc thì không chi trả bất kỳ thiệt hại nào do thiên tai gây ra. Trong đợt mưa lớn dữ dội xảy ra tại Istanbul vào ngày 14/10/2026, đã ghi nhận 1.277 vụ ngập úng, trong đó các báo cáo có đề cập đến 76 xe bị thiệt hại do lũ lụt; tại Sakarya cũng xảy ra tình trạng tương tự. Giờ đến lượt những phép tính trong các gara nơi nước đã rút.
Điểm nổi bật
- Bảo hiểm rủi ro lũ lụt và ngập nước không phải là tiêu chuẩn trong bảo hiểm vật chất, mà được mua bằng phụ lục hợp đồng.
- Thông báo tổn thất phải được thực hiện chậm nhất trong 5 ngày làm việc kể từ khi biết về thiệt hại.
- Nếu chi phí sửa chữa vượt quá 60% giá trị của xe thì được coi là tổn thất nặng, nếu vượt quá giá trị của xe thì được coi là tổn thất toàn bộ (pert).
- Công ty bảo hiểm có nghĩa vụ chi trả trong vòng 10 ngày làm việc kể từ khi nhận được biên bản giám định.
- Chủ xe không có bảo hiểm vật chất có thể yêu cầu bồi thường từ cơ quan quản lý nhà nước nếu chứng minh được lỗi trong việc cung cấp dịch vụ.
Bảo hiểm vật chất có chi trả thiệt hại do lũ lụt không? Câu trả lời nằm trong một dòng của hợp đồng bảo hiểm
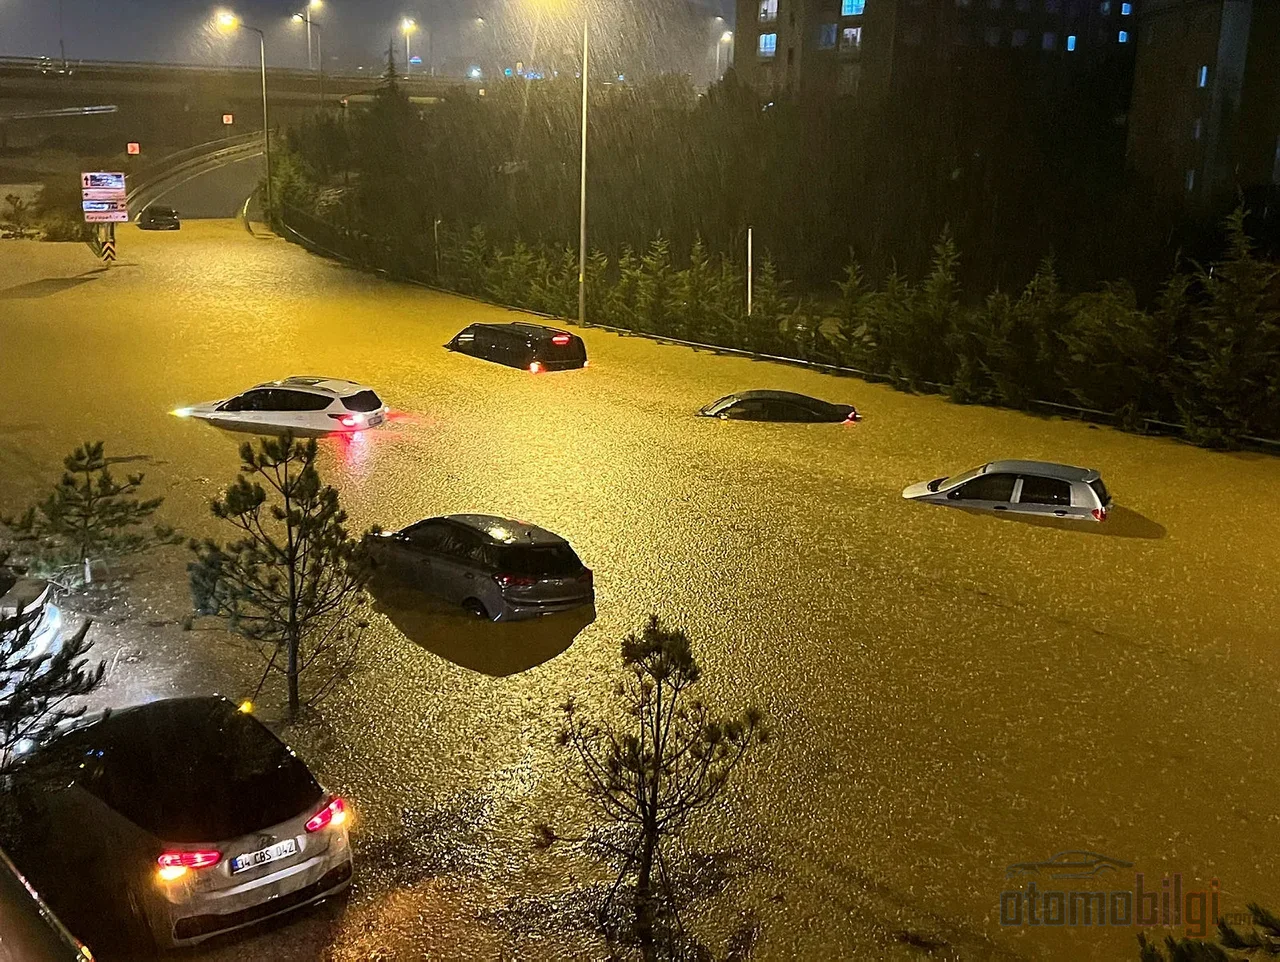
Theo Điều khoản Chung Bảo hiểm Vật chất Phương tiện Đường bộ, lũ lụt và ngập nước chỉ là rủi ro được đưa vào phạm vi bảo hiểm thông qua phụ lục hợp đồng. Nghĩa là chủ xe cần phải có bảo hiểm này được ghi rõ trong Hợp đồng bảo hiểm của mình; hoặc là trực tiếp với cụm từ lũ lụt và ngập nước, hoặc là trong mục thiên tai. Chỉ nhìn vào tên sản phẩm để đưa ra kết luận là gây hiểu lầm: mặc dù việc phân biệt bảo hiểm vật chất hẹp, mở rộng hoặc toàn diện tồn tại trong điều khoản chung, nhưng tên sản phẩm một mình không chỉ ra rằng rủi ro lũ lụt đã được cấp.
Còn có một cái bẫy khác mà những người trong cuộc hiểu rõ: rủi ro có thể có nhưng bị giới hạn. Nếu trong hợp đồng bảo hiểm có xác định một hạn mức riêng cho rủi ro thiên tai, thì thiệt hại sẽ bị giới hạn trong mức đó. Việc đầu tiên cho những người bị ảnh hưởng bởi lũ lụt là mở hợp đồng bảo hiểm ra và tìm dòng đó. Nhiều năm trước, những chi tiết như vậy thường chỉ được biết đến vào thời điểm xảy ra tổn thất, khi mọi chuyện đã rồi; hôm nay, nhờ khả năng truy cập hợp đồng bảo hiểm điện tử, việc kiểm tra tương tự có thể được thực hiện trong vài phút.
Nếu rủi ro tồn tại, bảo hiểm vật chất sẽ chi trả các thiệt hại do lũ lụt gây ra như nội thất, ghế ngồi, thảm lót sàn và hệ thống điện tử. Điểm quan trọng là tình trạng của động cơ. Trong điều khoản chung không có quy định riêng về việc động cơ bị nước tràn vào; về cơ bản, các hư hỏng cơ khí, điện và điện tử nằm ngoài phạm vi bảo hiểm. Tuy nhiên, nếu hư hỏng phát sinh từ một sự kiện nằm trong phạm vi bảo hiểm thì có thể được chi trả. Việc nước tràn vào khi xe đỗ và việc cố ý lái xe vào con đường bị ngập nước là khác nhau trong đánh giá của giám định viên; đây là tiêu đề gây tranh chấp nhiều nhất trong các hồ sơ.
Bảo hiểm trách nhiệm dân sự và DASK bảo vệ đến mức nào trong bối cảnh này?
Ngắn gọn: không bảo vệ chút nào. Bảo hiểm trách nhiệm dân sự bắt buộc chỉ chi trả thiệt hại gây ra cho bên thứ ba; thiệt hại do lũ lụt đối với xe của chính bạn nằm ngoài phạm vi bảo hiểm. DASK cũng chỉ chi trả thiệt hại do động đất và các hậu quả từ động đất, lũ lụt nằm ngoài phạm vi này. Đối với thiệt hại do lũ lụt đối với nhà ở hoặc nơi làm việc, hợp đồng bảo hiểm liên quan cũng phải có rủi ro lũ lụt. Nếu tóm tắt giới hạn của ba loại bảo hiểm dưới góc độ rủi ro thiên tai:
| Loại bảo hiểm | Thiệt hại do lũ lụt của xe | Phạm vi bảo hiểm |
|---|---|---|
| Bảo hiểm vật chất (Kasko) | Được chi trả nếu có điều khoản bảo hiểm lũ lụt bổ sung | Xe của chính bạn |
| Bảo hiểm trách nhiệm dân sự (bảo hiểm giao thông) | Không chi trả | Thiệt hại gây ra cho bên thứ ba |
| DASK | Không chi trả | Chỉ đối với động đất và thiệt hại do động đất gây ra |
Điều đáng buồn nhất trong bức tranh này nằm ở tỷ lệ tham gia bảo hiểm. Sự thật mà ngành bảo hiểm đã nói đến nhiều năm và lặp lại mỗi lần sau thiên tai là: Phần lớn xe cộ ở Thổ Nhĩ Kỳ không hề được bảo hiểm trước các rủi ro thiên tai như lũ lụt. Sau trận lũ Samsun Havza vào tháng 5/2026, chủ tịch hội đồng quản trị liên đoàn các công ty bảo hiểm đã chỉ ra con số, cho biết tỷ lệ bảo hiểm thiên tai ngoài bảo hiểm vật chất chỉ vào khoảng 5%. Một tỷ lệ cực kỳ thấp; mỗi trận lũ lại khiến cùng một nhóm người chịu cùng một nỗi đau thương cũng vì lý do đó.
5 ngày làm việc đầu tiên và quy trình giám định: Bước nào cần thực hiện khi nào?
Theo điều khoản chung, việc thông báo tổn thất phải được thực hiện chậm nhất trong vòng 5 ngày làm việc kể từ khi biết rủi ro đã xảy ra. Việc thông báo có thể được thực hiện qua tổng đài, ứng dụng di động, đại lý hoặc qua Alo 193 Trung tâm Thông báo Tổn thất Chung có hiệu lực từ ngày 1/9/2026. Alo 193 hoạt động như một kênh bổ sung bên cạnh các kênh hiện có cho việc thông báo tổn thất bảo hiểm giao thông và bảo hiểm vật chất; một kênh thiết thực giúp phân chia khối lượng công việc trong các sự kiện đồng thời phát sinh nhiều hồ sơ như lũ lụt.
Ngoài việc thông báo, cách xử lý trong những giờ đầu tiên ảnh hưởng trực tiếp đến mức độ bồi thường. Không được khởi động xe trước khi giám định viên đến; nếu nước đã lọt vào động cơ mà lại đề máy, thiệt hại sẽ lớn hơn và người được bảo hiểm có thể bị coi là vi phạm nghĩa vụ ngăn ngừa thiệt hại. Điều khoản chung quy định rõ nghĩa vụ ngăn ngừa hoặc giảm thiểu thiệt hại; trường hợp vi phạm mà thiệt hại tăng thêm, khoản bồi thường có thể bị giảm theo tỷ lệ lỗi. Với xe hybrid và xe điện, công việc còn đòi hỏi sự cẩn trọng hơn nữa: do rủi ro điện áp cao, không được tự ý can thiệp vào hệ thống điện, xe phải được chở đến xưởng dịch vụ bằng xe cứu hộ.
Khung pháp lý của quy trình này cũng rất rõ ràng. Công ty bảo hiểm phải thông báo các tài liệu bổ sung yêu cầu trong vòng 3 ngày làm việc. Kể từ khi nhận báo cáo giám định, việc thanh toán được thực hiện chậm nhất trong vòng 10 ngày làm việc; nghĩa vụ bồi thường trở thành nghĩa vụ thi hành sau 45 ngày kể từ ngày thông báo tổn thất. Nếu muốn, người được bảo hiểm có thể chỉ định giám định viên riêng và phí giám định hợp lý sẽ được công ty bảo hiểm chi trả. Trường hợp có điều khoản miễn thường, quy định rằng điều khoản này phải được viết bằng cỡ chữ tối thiểu 14 điểm trong hợp đồng cũng nhằm ngăn ngừa mất quyền lợi.
Nếu xe bị tuyên bố là tổn thất toàn bộ thì sao, những quyền lợi nào bị mất?
Các khái niệm tổn thất nặng và tổn thất toàn bộ đã được làm rõ bằng quy định có hiệu lực từ năm 2025. Chi phí sửa chữa bao gồm VAT vượt quá giá trị của xe tại thời điểm xảy ra tổn thất và xe không thể sửa chữa được thì được xem là tổn thất toàn bộ. Nếu chi phí sửa chữa vượt quá 60% giá trị xe, định nghĩa tổn thất nặng được áp dụng. Còn một bước nữa: những bộ phận quan trọng như hệ thống điện chính, linh kiện hệ thống điện tử, pin xe điện hoặc đường truyền năng lượng chính, túi khí và hệ thống an toàn bị hư hại thì xe có thể bị coi là hư hại nặng, ngay cả khi tỷ lệ dưới 60%. Trong các hồ sơ lũ lụt, việc những bộ phận này tiếp xúc với nước gần như là điều tất yếu, nên quy định này được dự báo sẽ được áp dụng thường xuyên trong thực tế.
Trong trường hợp hư hại toàn bộ, khoản bồi thường được tính theo giá trị thị trường tại thời điểm tổn thất, và yêu cầu chứng từ bán phế liệu, chứng từ rút khỏi lưu thông. Với người được bảo hiểm muốn giữ lại xe ở tình trạng hư hại, phương pháp gọi là giá trị sovtaj được áp dụng: khoản chênh lệch giữa giá trị thị trường và giá trị hư hại được thanh toán. Rủi ro mất quyền lợi phát sinh tại đây; nếu việc khiếu nại vào danh sách xe tương đương dùng để xác định giá trị thị trường bị chậm trễ, khoản thanh toán có thể bị cố định ở mức giá trị thấp. Trong giai đoạn các kết luận này được đưa vào kiểm tra, việc người được bảo hiểm giữ sẵn chứng từ của mình là biện pháp đơn giản nhất giúp bảo vệ quyền thương lượng.
Nếu bị từ chối, lộ trình sẽ như sau: Trọng tài, tòa án và thời hiệu
Nếu công ty bảo hiểm từ chối yêu cầu, trước tiên cần làm đơn khiếu nại bằng văn bản. Nếu công ty từ chối yêu cầu hoặc không trả lời bằng văn bản trong vòng 15 ngày làm việc, đối với các tranh chấp kasko có thể khiếu nại lên Ủy ban Trọng tài Bảo hiểm. Điều kiện khiếu nại đã được làm rõ với văn bản lưu hành của cơ quan này ngày 5 tháng 8 năm 2026: nếu công ty đã chỉ định giám định viên đúng thời hạn, việc báo cáo chưa hoàn thành không tự thân tạo ra điều kiện trọng tài. Điều này có nghĩa là con đường lấy việc thiếu báo cáo làm cớ để kéo dài quy trình đã bị chặn lại.
Nếu không đạt kết quả qua trọng tài, con đường tòa án vẫn mở; tòa án nơi trụ sở người bảo hiểm, đại lý hoặc nơi xảy ra tổn thất có thẩm quyền, và thời hiệu là 2 năm. Đối với xe sử dụng cho mục đích cá nhân, trong tranh chấp kasko, tòa án tiêu dùng cũng có thể được đề cập. Khác với các hồ sơ cũ, nay các thời hạn và cơ quan có thẩm quyền đã được xác định rõ từ đầu; chỉ riêng việc kỷ luật chứng từ đã giúp công việc của người được bảo hiểm dễ dàng hơn.
Nếu bạn không có kasko: Con đường đòi bồi thường từ nhà nước có thực tế không?
Với chủ xe không có kasko, con đường bảo hiểm đã đóng, nhưng cánh cửa chưa hoàn toàn khép lại. Có thể yêu cầu bồi thường từ cơ quan nhà nước với lý do sai sót trong việc cung cấp dịch vụ. Theo Luật Tố tụng hành chính, phải khiếu nại trước lên cơ quan hành chính trong vòng 1 năm kể từ khi biết về hành vi, và trong mọi trường hợp trong vòng 5 năm; nếu bị từ chối hoặc không nhận được trả lời trong vòng 30 ngày, khởi kiện hành chính đầy đủ tại tòa hành chính trong vòng 60 ngày. Cũng có án lệ: Với một chủ xe bị thiệt hại trong trận lũ lụt Izmir năm 2020, tòa án đã tuyên bo thành phố, cơ quan cấp nước và Bộ chịu trách nhiệm bồi thường thiệt hại vật chất cùng lãi suất pháp định.
Tuy nhiên con đường này hẹp hơn vẻ ngoài của nó. Mưa lớn đơn thuần không chứng minh được sai sót trong dịch vụ; tình trạng thoát nước kém, sự tắc nghẽn cống và mối quan hệ nhân quả được xem xét riêng biệt. Việc coi chính quyền thành phố tự động chịu trách nhiệm sau mỗi trận lũ là xa rời thực tế pháp lý. Các hồ sơ thắng kiện thường là những hồ sơ được chứng minh cụ thể rằng cơ sở hạ tầng không thể chịu được tải trọng kỳ vọng vào ngày xảy ra sự cố.
Tác động của xe hư hại do lũ lụt đến giá trị xe cũ
Một chiếc xe đã được sửa chữa sau lũ lụt sẽ chịu thiệt hại về giá khi bán lại trên thị trường thứ cấp. Những chiếc xe có hồ sơ hư hại nặng được bán với giá thấp hơn trên thị trường, và thói quen kiểm tra lịch sử hư hại của người mua ngày càng trở nên phổ biến mỗi năm. Tuy nhiên, khung pháp lý lại vận hành không giống như nhiều người vẫn quen nghĩ: giảm giá trị do thiệt hại lũ lụt không được xem xét theo cùng một chế độ với yêu cầu bồi thường mất giá trị do tai nạn giao thông. Việc sửa chữa theo bảo hiểm vật chất (kasko) với thiệt hại lũ lụt không đồng nghĩa với việc sẽ được bồi thường thêm khoản mất giá trị riêng biệt. Nếu có trách nhiệm của bên thứ ba hoặc của cơ quan nhà nước, khoản giảm giá trị thị trường cũng có thể được yêu cầu bồi thường; nhưng không được bồi thường trùng lặp, và công ty bảo hiểm có quyền đòi lại ở mức số tiền đã chi trả.
Ngành bảo hiểm đã bắt đầu lấp khoảng trống này một phần ở phía sản phẩm. Từ năm 2026, một số công ty bảo hiểm đang bổ sung phạm vi bảo vệ mất giá trị xe vào hợp đồng của họ. Mặt khác, với các quy định có hiệu lực từ ngày 1/7/2026, đơn yêu cầu bồi thường thiệt hại bao gồm cả yêu cầu bồi thường mất giá trị, báo giá giám định thống nhất và hệ thống giám định tập trung trở thành chủ đề được quan tâm; đối với các hồ sơ có mức thiệt hại dưới 40 nghìn TL, việc bổ nhiệm giám định viên không phải lúc nào cũng bắt buộc. Ba điểm này có xu hướng giúp đẩy nhanh các thủ tục sau lũ lụt so với trước đây; còn việc bán xe hư hại nặng thì không bị cấm, chỉ được đặt ra các điều kiện để có thể nhận bồi thường.
Kết luận: Một dòng trong hợp đồng bảo hiểm tạo ra sự khác biệt lớn về tài sản sau lũ lụt
Bài học mà đợt lũ này để lại cho chủ xe không được ghi vào sổ đăng ký mà được ghi trong nội dung hợp đồng bảo hiểm. Phạm vi bảo hiểm lũ lụt và ngập nước là một sự đảm bảo được mua thông qua hợp đồng bổ sung; còn bảo hiểm trách nhiệm dân sự và bảo hiểm DASK thì trong bức tranh này không chi trả bất cứ thứ gì. Việc thông báo trong vòng 5 ngày làm việc, không vận hành xe trước khi giám định viên đến và hiểu rõ các ngưỡng tổn thất toàn bộ 60%, quyết định trực tiếp đến việc mất quyền lợi. Bức tranh tôi thấy trong suốt hơn ba mươi năm thông điệp này vẫn không thay đổi: nhóm dân cư có tỷ lệ tham gia bảo hiểm thiên tai thấp cứ tìm đến cùng một cánh cửa sau mỗi đợt mưa lớn. Đọc hợp đồng bảo hiểm hôm nay luôn rẻ hơn so với việc đọc nó trước mặt giám định viên vào ngày mai.
Nguồn tham khảo
- Cẩm nang bảo hiểm vật chất và bảo hiểm cho xe bị thiệt hại do lũ lụt
- Bồi thường cho xe bị thiệt hại do lũ lụt: Bảo hiểm vật chất, tổn thất toàn bộ và các kênh yêu cầu 2026
- Điều khoản chung bảo hiểm vật chất xe cơ giới (TSB)
- Thông tư SEDDK - giám định trong bảo hiểm xe cơ giới
- Những gì thay đổi về thiệt hại và mất giá trị xe từ ngày 1/7/2026
- Bảo hiểm trách nhiệm dân sự có chi trả thiệt hại lũ lụt không? Bài học từ lũ lụt İstanbul
- Thiệt hại xe do lũ lụt: Bảo hiểm vật chất và bồi thường 2026
- Bán xe hư hại nặng (tổn thất toàn bộ) - Yeni Şafak
- Có thể nhận bồi thường mất giá trị xe từ bảo hiểm vật chất không? 2026