วิธีสร้างสมดุลระหว่างเงินดาวน์และระยะเวลาผ่อนในสินเชื่อยานพาหนะ
แชร์หน้านี้
ยอดเงินดาวน์และระยะเวลาผ่อนในสินเชื่อรถยนต์เป็นสมการสามตัวที่กำหนดว่าคุณจะกู้ครอบคลุมราคารถได้เท่าไรตามระดับราคาของรถ จะผ่อนชำระกี่เดือน และจะผ่อนเดือนละเท่าไร หลักการพื้นฐานง่าย ๆ คือ: ยิ่งราคารถสูงขึ้น ระยะเวลาผ่อนยิ่งสั้นลง อัตราเงินกู้ยิ่งลดลง และสัดส่วนเงินดาวน์ยิ่งสูงขึ้น ทั้งสามปัจจัยนี้ไม่สามารถพิจารณาแยกจากกันได้ ว่าตัวไหนถูกเน้นมากกว่า จะเปลี่ยนแปลงทั้งงบประมาณรายเดือนของคุณและต้นทุนรวมของสินเชื่อโดยตรง
สิ่งที่น่าสนใจ
- สำหรับรถเครื่องยนต์สันดาปภายใน อัตราเงินกู้แตกต่างกันตามระดับราคาตั้งแต่ 20% ถึง 70% โดยระดับราคาสูงสุดจะไม่ได้รับสินเชื่อ
- สำหรับรถยนต์ไฟฟ้า ระดับราคาได้รับการปรับปรุงด้วยข้อบังคับลงวันที่ 6 มีนาคม 2025 รถราคาเกิน 7.5 ล้าน TL ไม่สามารถกู้ได้
- ในตลาดรถมือสอง ผลรวมของระยะเวลาสินเชื่อกับอายุรถสามารถสูงสุดได้ไม่เกิน 10 ปี ธนาคารหลายแห่งลดเพดานนี้ลงเหลือ 8 ปี
- ณ เดือนตุลาคม 2026 อัตราดอกเบี้ยสินเชื่อยานพาหนะเฉลี่ยอยู่ที่ประมาณ 3.60%ต่อเดือน
- สูตร งวดผ่อน × จำนวนงวด = ยอดชำระคืนรวม ช่วยเผยต้นทุนดอกเบี้ยจริงของสินเชื่อได้ในไม่กี่นาที
ระบบจัดระดับของ BDDK กำหนดเงินดาวน์และระยะเวลาผ่อนอย่างไร?
ในตุรกี ระยะเวลาผ่อนและอัตราเงินกู้ของสินเชื่อยานพาหนะไม่ได้ถูกกำหนดโดยเรา แต่กำหนดตามตารางจัดระดับของหน่วยงานกำกับดูแล ยอดที่ใช้เป็นเกณฑ์คือมูลค่าใบแจ้งหนี้สุทธิของรถรวมภาษีมูลค่าเพิ่ม (KDV) และภาษีพิเศษ (ÖTV) ตารางที่มีผลบังคับใช้สำหรับรถเครื่องยนต์สันดาปภายในตั้งแต่ข้อบังคับลงวันที่ 21 กุมภาพันธ์ 2022 มีดังนี้: รถราคาไม่เกิน 400,000 TL ผ่อนได้ 48 เดือนและกู้ได้สูงสุด 70% รถราคา 400,001 ถึง 800,000 TL ผ่อน 36 เดือนและกู้ได้ 50% รถราคา 800,001 ถึง 1,200,000 TL ผ่อน 24 เดือนและกู้ได้ 30% รถราคา 1,200,001 ถึง 2,000,000 TL ผ่อน 12 เดือนและกู้ได้ 20% ส่วนรถราคาเกิน 2,000,000 TL ประตูสินเชื่อปิดสนิท ต้องจ่ายเต็มจำนวนเป็นเงินสด
รถยนต์ไฟฟ้าถูกให้สินเชื่อตามตารางแยกต่างหาก ด้วยข้อบังคับลงวันที่ 6 มีนาคม 2025 เพดานราคาในเซกเมนต์นี้ถูกปรับขึ้น: รถราคาต่ำกว่า 2.5 ล้าน TL ผ่อนได้ 48 เดือนและกู้ได้ 70% ราคา 2.5 ถึง 5 ล้าน TL ผ่อน 36 เดือนและกู้ได้ 50% ราคา 5 ถึง 6.5 ล้าน TL ผ่อน 24 เดือนและกู้ได้ 30% ราคา 6.5 ถึง 7.5 ล้าน TL ผ่อน 12 เดือนและกู้ได้ 20% รถราคาเกิน 7.5 ล้าน TL ไม่สามารถกู้สินเชื่อได้ ข้อบังคับนี้เพิ่มสัดส่วนการขายแบบเงินสดในเซกเมนต์รถไฟฟ้าพรีเมียม ณ ปี 2026 ยังไม่มีการเปลี่ยนแปลงใหม่ในตารางของรถเครื่องยนต์สันดาปภายใน
ขอยกตัวอย่างเป็นรูปธรรม สำหรับรถยนต์ไฟฟ้าราคา 2 ล้าน TL คาดการณ์สินเชื่อสูงสุด 1,400,000 TL และเงินดาวน์ 600,000 TL โดยผ่อน 48 เดือน ส่วนรถเครื่องยนต์สันดาปภายในราคา 900,000 TL เพดานสินเชื่ออยู่ที่ 270,000 TL ผ่อน 24 เดือน สำหรับรถราคา 300,000 TL สินเชื่อ 210,000 TL สามารถผ่อนได้นานถึง 48 เดือน กล่าวโดยสรุปในประโยคเดียว หลักการของตารางนี้คือ: ยิ่งรถแพงขึ้น ความเสี่ยงของธนาคารยิ่งถูกลดลง ธนาคารจะเรียกเงินดาวน์จากคุณมากขึ้นและระยะเวลาผ่อนที่สั้นลง
ระยะเวลาผ่อนที่ยาวขึ้นเปลี่ยนแปลงยอดชำระคืนรวมอย่างไร?
ที่นี่มีกับดักคลาสสิกที่เราทุกคนตกลงกันหมด: คิดว่าถ้างวดผ่อนรายเดือนต่ำ แปลว่าสินเชื่อนั้นถูก ในความเป็นจริง ดอกเบี้ยคิดจากเงินต้นคงเหลือในทุกงวด เนื่องจากเงินต้นลดลงช้าลงเมื่อระยะเวลาผ่อนยาวขึ้น ดอกเบี้ยที่จ่ายทั้งหมดจึงเพิ่มขึ้น งวดผ่อนต่อเดือนลดลง แต่หนี้รวมเพิ่มขึ้น ข้อเท็จจริงนี้เห็นได้ชัดเจนจากเครื่องมือคำนวณของธนาคาร และวิธีคำนวณที่ซื่อสัตย์ที่สุดซึ่งคุณทำเองได้โดยไม่ต้องถามใคร คือการคำนวณยอดชำระคืนทั้งหมด
สูตรนี้ง่ายเหมือนการคิดเลขในบ้าน: คูณงวดผ่อนรายเดือนด้วยระยะเวลาผ่อน จะได้ยอดชำระคืนทั้งหมด จากนั้นหักยอดเงินกู้ออก ส่วนที่เหลือคือต้นทุนดอกเบี้ยรวมของคุณ ณ เดือนตุลาคม 2026 อัตราดอกเบี้ยเฉลี่ยที่แพร่หลายอยู่ที่ประมาณ 3.60% ต่อเดือน ในหนึ่งปีที่ผ่านมาขยับตัวระหว่างต่ำสุด 2.31% และสูงสุด 3.54% ดอกเบี้ยที่ต่างกันทำอะไรกับวงเงินกู้เท่ากัน ลองดูตารางนี้:
| ดอกเบี้ย (รายเดือน) | งวดผ่อนรายเดือน | ยอดชำระคืนทั้งหมด |
|---|---|---|
| 3.14% | 9,566 TL | 460,447 TL |
| 3.29% | 9,877 TL | 475,386 TL |
| 4.29% | 12,044 TL | 579,405 TL |
| 4.72% | 13,019 TL | 626,186 TL |
ตัวอย่างเหล่านี้ทั้งหมดคือเงินกู้ 200,000 TL ระยะผ่อน 48 เดือน การเปลี่ยนจากอัตราต่ำสุดไปสูงสุด หมายถึงการจ่ายเพิ่มราว 165,000 TL เพื่อไฟแนนซ์รถคันเดิม อีกหนึ่งการวัด: การปิดเงินกู้ 100,000 TL ด้วยดอกเบี้ย 2.89% ใน 36 เดือน หมายถึงงวดผ่อนรายเดือน 4,510 TL และยอดชำระคืนทั้งหมด 162,360 TL จำนวนเงินที่จ่ายเพิ่มจากเงินต้น คือราคาที่แท้จริงของเงินกู้ ควรมองที่ยอดชำระรวม ไม่ใช่แค่อัตราดอกเบี้ยที่โชว์ตอนเซ็นสัญญา
อย่าลืมนับค่าธรรมเนียมด้วย
ดอกเบี้ยไม่ใช่ต้นทุนเดียวของเงินกู้ เพดานตามกฎหมายของค่าธรรมเนียมการจัดสินเชื่อ คือ 5 ต่อพันของวงเงินกู้ บวก BSMV 15% ในเงินกู้ 500,000 TL นั่นคือ 2,500 TL บวก BSMV นอกจากนี้ยังต้องจ่ายค่าธรรมเนียมการจดจำนอง (ผูกขาด) เพื่อประโยชน์ของธนาคารบนยานพาหนะ ส่วนอัตราต้นทุนรวมต่อปี (KKDF) จะรวมรายการทั้งหมดนี้เป็นตัวเลขเดียว ในตลาดสินเชื่อซื้อรถ อัตรานี้ถูกวัดอยู่ระหว่าง 62.19% ถึง 185.94% อย่าแปลกใจที่มันดูเป็นสองเท่าของอัตราดอกเบี้ย ความต่างอยู่ที่ค่าธรรมเนียมและผลทบต้น
ทำไมข้อจำกัดอายุรถมือสองจึงมาเกี่ยวข้องเวลากู้เงิน?
สินเชื่อรถมือสองมีกฎเข้มงวดที่ผูกกับอายุของรถ: ผลรวมของระยะเวลาผ่อนและอายุรถ ต้องไม่เกิน 10 ปี นั่นคือ รถอายุ 6 ปี ไม่ได้แปลว่าผ่อนได้มากที่สุด 4 เดือน แต่ตามตรรกะผ่อนได้มากที่สุด 48 เดือน ซึ่งในตารางนี้ข้อจำกัดแบ่งขั้นก็จะมีผล ธนาคารบางแห่งใช้เพดาน 10 ปี ขณะที่หลายแห่งลดลงเหลือ 8 ปี และบางแห่งลดถึง 5-7 ปี ตัวเลขนี้แตกต่างกันไปในแต่ละธนาคาร จึงเป็นหนึ่งในคำถามแรกที่ควรถามก่อนยื่นคำขอ
ในทางปฏิบัติ ข้อจำกัดนี้หมายความว่า: ถ้ารถปี 2016 อายุครบ 10 ปีในปี 2026 โอกาสได้รับเงินกู้ของคุณจะแคบลงมาก ขึ้นอยู่กับธนาคาร ด้วยเหตุนี้ การปล่อยสินเชื่อรถมือสองจึงคำนวณจากมูลค่าประกันภัยชั้นหนึ่ง (kasko) ของรถ ซึ่งมูลค่านี้กำหนดจากรายการมูลค่า kasko ของวงการประกันภัย นอกจากนี้ ธนาคารส่วนใหญ่ให้กู้ได้ในช่วง 1,000 TL ถึง 400,000-500,000 TL เพดานวงเงินกู้ถูกกำหนดไว้แล้วในธนาคารส่วนใหญ่ เงื่อนไขร่วมที่คาดหวังมีดังนี้:
- รายได้ที่มีเอกสารยืนยัน (เอกสาร SGK หรือใบจดทะเบียนภาษี) และรายได้สม่ำเสมอที่พอจ่ายงวดผ่อนได้
- อายุของรถต้องไม่เกินเพดานของธนาคาร
- ไม่มีการจำกองหลักทรัพย์ (เงินจำนำ) ที่จดทะเบียนไว้ล่วงหน้าบนยานพาหนะ
- คะแนนเครดิตไม่อยู่ในหมวดความเสี่ยง
การตรวจสอบโดยผู้เชี่ยวชาญ ประวัติ Tramer และการตรวจเช็คการจำกองในสินเชื่อรถยนต์มือสอง
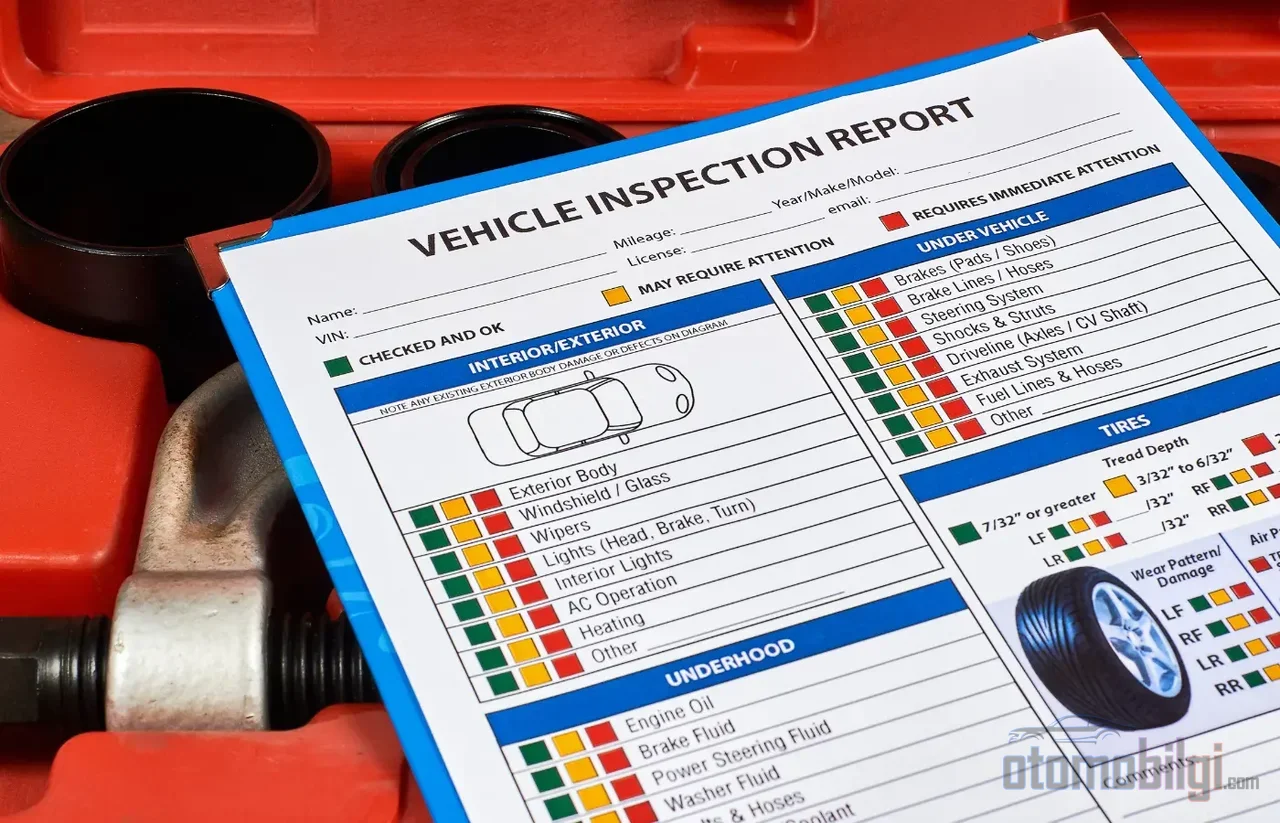
กระบวนการสินเชื่อไม่ละเลยอดีตของยานพาหนะ ในการยื่นคำขอจำเป็นต้องมีรายงานตรวจสอบที่ได้รับการรับรองจาก TSE การพึ่งพารายงานที่ความน่าเชื่อถือไม่แน่นอน ถือเป็นความเสี่ยงที่ใหญ่ที่สุดอย่างหนึ่งของการซื้อ การตรวจสอบโดยผู้เชี่ยวชาญจะแสดงสภาพสีและตัวถังแบบไม่มีการเคลือบสี สภาพเครื่องกลโดยรวม และประวัติความเสียหายของยานพาหนะภายในกรอบมาตรฐาน ธนาคารก็จะตรวจสอบประวัติความเสียหายในส่วนของตนเองด้วย หากสินเชื่อได้รับอนุมัติ ยานพาหนะจะถูกจดทะเบียนในนามของผู้รับสินเชื่อ และจะมีการจำกองหลักทรัพย์เพื่อประโยชน์ของธนาคาร
เพื่อทราบประวัติอุบัติเหตุของยานพาหนะ สามารถใช้การสอบถาม Tramer (SBM) ได้ การสอบถามนี้แสดงบันทึกความเสียหายในอดีต จำนวนเงิน วันที่จดทะเบียนครั้งแรก และสถานะมีหรือไม่มีประกันภัยรถยนต์ภาคสมัครใจ การสอบถามสามารถทำได้ผ่าน SMS, e-Devlet หรือหมายเลขแชสซี การตรวจสอบบันทึกการอายัดและการจำกองหลักทรัพย์ก็สามารถทำได้ผ่าน e-Devlet และที่สำนักงานทนายความ (noter) ให้ทำการตรวจสอบทั้งสามข้อนี้ก่อนรวบรวมเงินดาวน์ ไม่จำเป็นต้องไปถึงจุดที่ย้อนกลับไม่ได้ในภายหลัง
ความแตกต่างระหว่างการซื้อรถด้วยตั๋วสัญญาใช้เงินกับสินเชื่อคืออะไร?
การซื้อด้วยตั๋วสัญญาใช้เงินมักเป็นเส้นทางของผู้ที่ไม่สามารถขอสินเชื่อธนาคารได้ แม้ในรูปแบบนี้จะดูเหมือนไม่มีดอกเบี้ยธนาคารและค่าธรรมเนียมไฟล์ แต่ฝั่งโชว์รูมอาจเกิดส่วนต่างระยะเวลาผ่อนในระดับปานกลางถึงสูง ส่วนสินเชื่อมีค่าธรรมเนียมไฟล์และประกันภัยรถยนต์ภาคบังคับ ในกรณีตั๋วสัญญาใช้เงิน ค่าใช้จ่ายเหล่านี้มองไม่เห็น แต่ถูกฝังอยู่ในแผนการชำระเงินในรูปแบบส่วนต่างระยะเวลาผ่อน นั่นคือทั้งสองแบบต่างก็มีต้นทุน แบบหนึ่งอยู่บนฉลาก อีกแบบซ่อนอยู่ในตั๋วสัญญา
การขายรถมือสองแบบใช้ตั๋วสัญญาใช้เงินในโชว์รูม ด้วยเงินดาวน์ 20% และผ่อนสูงสุด 48 เดือน แพร่หลายมากขึ้นในปัจจุบัน อย่างไรก็ตาม ธุรกรรมแบบตั๋วสัญญาใช้เงินส่วนใหญ่มักมีส่วนต่างระยะเวลาผ่อน ต้นทุนที่ไม่แน่นอน และความเสี่ยงในการส่งมอบรถ ด้วยเหตุนี้ การซื้อด้วยตั๋วสัญญาใช้เงินควรถูกพิจารณาเป็นทางเลือกสำหรับผู้ที่ไม่สามารถขอสินเชื่อธนาคารได้ และควรตัดสินใจโดยคำนวณต้นทุนของทางเลือกนี้ นอกจากนี้ขอย้ำว่า ในกรณีสินเชื่อ ยานพาหนะจะเป็นของผู้ซื้อทันที แต่จดทะเบียนเป็นหลักประกันของธนาคารด้วยการจำกองหลักทรัพย์ ส่วนในกรณีสัญญาเช่าซื้อ (leasing) กรรมสิทธิ์จะคงอยู่กับบริษัทตลอดระยะเวลาสัญญา ทั้งสองโครงสร้างนี้ทำงานบนระนาบที่ต่างจากความไม่แน่นอนข้างต้น
จะทำแบบทดสอบงบประมาณอย่างง่ายเพื่อวัดภาระงวดผ่อนได้อย่างไร?
ก่อนยื่นขอสินเชื่อ ให้จัดทำแผนงบประมาณ: ให้ราคารถ เงินดาวน์ ระยะเวลาผ่อน ดอกเบี้ย และงวดผ่อนรายเดือนเป็นคอลัมน์ของแผนนี้ จากนั้นเพิ่มรายการค่าใช้จ่าย ประกันภัยรถยนต์ภาคบังคับ การตรวจสภาพเทคนิคตามรอบ ประกันภัย และค่าธรรมเนียมการจัดสินเชื่อ ไม่ควรถูกเว้นไว้นอกตารางนี้ การผิดนัดชำระงวดผ่อนตามกำหนดจะทำให้คะแนนเครดิตลดลงโดยตรง งวดผ่อนที่ทำให้คุณลำบากในวันนี้ จะกระทบการขอสินเชื่อทุกครั้งของคุณในอนาคต
ขอเสนอการทดสอบอย่างง่าย: จดลงกระดาษว่าหลังหักค่างวดผ่อนแล้ว คุณสามารถจัดสรรเงินจากรายได้รายเดือนได้เท่าไรสำหรับค่าประกัน ค่าบำรุงรักษา และค่าน้ำมัน หากรายการเหล่านี้กินส่วนใหญ่ของรายได้ร่วมกับค่างวดผ่อน จำเป็นต้องพิจารณาวงเงินสินเชื่อที่ต่ำลง นั่นคือเงินดาวน์ที่สูงขึ้น แทนที่จะยืดระยะเวลาผ่อน การผ่อนชำระให้ยาวขึ้นช่วยบรรเทาภาระรายเดือน แต่ทำให้คุณจ่ายรวมมากขึ้น; การเพิ่มเงินดาวน์ทำให้กระเป๋าสตางค์เบาลงชั่วระยะสั้น แต่ดึงต้นทุนจริงของสินเชื่อให้ลดลง เครื่องมือคำนวณของธนาคารเองจะสร้างตารางการชำระเงินฉบับสมบูรณ์ได้ โดยกรอกวงเงินสินเชื่อ ระยะเวลาผ่อน และอัตราดอกเบี้ย; การนำจำนวนเงินเดียวกันไปคำนวณกับหลายธนาคารแล้วเปรียบเทียบยอดชำระคืนรวม เป็นวิธีที่ง่ายเหมือนกับการเรียนฝีมือจากช่างตีเหล็ก แต่ก็น่าเกรงขนาดนั้น
บทสรุป: ตัวของความสมดุล คือคำตอบที่คุณกำลังตามหา
การสร้างสมดุลระหว่างเงินดาวน์ ระยะเวลาผ่อน และค่างวด ไม่ใช่การจัดตัวเลขสามตัวลงในตาราง แต่คือการถามคำถามหนึ่งกับตัวเองอย่างตรงไปตรงมา: เมื่อผ่อนรถคันนี้จบ ฉันจะจ่ายไปทั้งหมดเท่าไร และการจ่ายเงินนี้จะทำให้ฉันหอบหายใจหรือไม่? เกณฑ์ของหน่วยกำกับดูแลวาดกรอบให้คุณแล้ว; จงเติมพื้นที่ภายในกรอบนั้นด้วยการคำนวณที่คำนึงถึงต้นทุนรวม อย่าลืมตรวจสอบอายุรถ ผลตรวจสภาพ และการตรวจสอบภาระจำยอมในตลาดรถมือสอง การซื้อด้วยตั๋วสัญญาใช้เงินเปิดประตูบานหนึ่ง แต่อย่าเดินผ่านไปโดยไม่อ่านป้ายที่ติดอยู่บนประตูที่เปิดออกนั้น จากการสังเกตการซื้อขายมาสามสิบปี มีหลักการเดียวที่ชัดเจนขึ้น: ราคาของสินเชื่อเป็นเงินที่จ่ายไปอย่างเข้าใจชัดเจน; สิ่งที่จะทำให้คุณเสียใจคือรายการที่ถูกลืมแล้วใบแจ้งหนี้มาทีหลัง
แหล่งอ้างอิง
- ขีดจำกัดระยะเวลาผ่อนรถยนต์และอัตราเงินดาวน์ 2026 | Hesap Defteri
- เครื่องมือคำนวณสินเชื่อรถยนต์ - Garanti BBVA
- คำนวณสินเชื่อรถยนต์ 2026 - Toyota Türkiye
- คำนวณและสมัครสินเชื่อรถยนต์ - HesapKurdu
- สินเชื่อรถยนต์อัตราดีที่สุด 2026 & เงื่อนไขสินเชื่อรถยนต์ - DenizBank
- คำนวณสินเชื่อรถมือสอง อัตราดอกเบี้ยล่าสุดปี 2026
- เครื่องมือคำนวณสินเชื่อรถยนต์มือสอง
- การตรวจสอบด้วย Tramer - SBM
- สินเชื่อรถยนต์มือสอง - Koç Finans
- ตั๋วสัญญาใช้เงินดีหรือสินเชื่อดี? เปรียบเทียบการให้เช่าซื้อรถยนต์
- เงื่อนไขสินเชื่อรถยนต์ 2026 - Araclo
- คำนวณสินเชื่อรถยนต์ 2026 - ihtiyackredisi.com
- เครื่องมือเปรียบเทียบสินเชื่อ - KOBİ Pratik
- รายงานตรวจสภาพรถยนต์ - otokredibul
- เช่าซื้อดีหรือสินเชื่อดี - Autoline