Cách cân bằng giữa khoản trả trước và kỳ hạn vay khi vay mua ô tô?
Chia sẻ trang này
Cân bằng giữa số tiền trả trước và kỳ hạn vay mua xe là phương trình ba chiều quyết định bạn sẽ vay bao nhiêu tùy theo phân khúc giá của xe, trả trong bao nhiêu tháng và mỗi tháng trả góp bao nhiêu. Logic cơ bản rất đơn giản: giá xe càng cao thì kỳ hạn càng ngắn, tỷ lệ vay càng thấp và tỷ lệ trả trước càng cao. Ba yếu tố này không thể xem xét một cách độc lập; yếu tố nào được ưu tiên sẽ trực tiếp thay đổi cả ngân sách hàng tháng lẫn tổng chi phí khoản vay của bạn.
Những điểm nổi bật
- Với xe động cơ đốt trong, tỷ lệ vay dao động từ 20% đến 70% tùy theo phân khúc giá, các phân khúc cao nhất không được vay.
- Với xe điện, các phân khúc đã được cải thiện theo quy định ngày 6/3/2025; xe trên 7,5 triệu TL không được vay.
- Ở thị trường xe cũ, tổng số năm kỳ hạn vay cộng tuổi xe tối đa là 10 năm; nhiều ngân hàng rút giới hạn này xuống còn 8 năm.
- Tính đến tháng 10/2026, lãi suất vay mua xe trung bình khoảng 3,60% một tháng.
- Công thức tổng số tiền trả = khoản trả góp × kỳ hạn sẽ cho bạn thấy chi phí lãi thực của khoản vay chỉ trong vài phút.
Hệ thống phân khúc của BDDK quyết định khoản trả trước và kỳ hạn như thế nào?
Tại Thổ Nhĩ Kỳ, kỳ hạn và tỷ lệ vay mua xe không do chúng ta quyết định mà được xác định theo bảng phân khúc của cơ quan quản lý. Số tiền được tính là giá trị hóa đơn cuối cùng của xe, bao gồm VAT và thuế tiêu thụ đặc biệt. Bảng áp dụng cho xe động cơ đốt trong kể từ quy định ngày 21/2/2022 như sau: xe đến 400.000 TL: kỳ hạn 48 tháng, vay tối đa 70%; xe từ 400.001 đến 800.000 TL: 36 tháng và 50%; xe từ 800.001 đến 1.200.000 TL: 24 tháng và 30%; xe từ 1.200.001 đến 2.000.000 TL: có thể vay 12 tháng và 20%. Riêng các xe trên 2.000.000 TL thì cánh cửa vay đã đóng hoàn toàn, phải trả toàn bộ bằng tiền mặt.
Xe điện được cho vay theo một bảng riêng. Với quy định ngày 6/3/2025, các ngưỡng trong phân khúc này đã được nâng lên: xe dưới 2,5 triệu TL: kỳ hạn 48 tháng và vay 70%; từ 2,5 đến 5 triệu TL: 36 tháng và 50%; từ 5 đến 6,5 triệu TL: 24 tháng và 30%; từ 6,5 đến 7,5 triệu TL: 12 tháng và 20%. Xe trên 7,5 triệu TL không được vay. Quy định này đã làm tăng tỷ trọng bán xe điện phân khúc cao cấp bằng tiền mặt; tính đến năm 2026, bảng cho xe động cơ đốt trong chưa có thay đổi mới.
Hãy lấy một ví dụ cụ thể. Với một xe điện 2 triệu TL, dự kiến vay tối đa 1.400.000 TL và trả trước 600.000 TL, kỳ hạn 48 tháng. Với một xe động cơ đốt trong 900.000 TL, mức trần là 270.000 TL vay, kỳ hạn 24 tháng. Riêng xe 300.000 TL thì khoản vay 210.000 TL có thể trải dài trong 48 tháng. Nói cách khác, logic của bảng này có thể tóm tắt trong một câu: xe càng đắt thì rủi ro của ngân hàng càng được giảm xuống, người ta yêu cầu bạn trả trước nhiều hơn và kỳ hạn ngắn hơn.
Kỳ hạn kéo dài thì tổng số tiền trả thay đổi như thế nào?
Ở đây có cái bẫy kinh điển mà tất cả chúng ta đều gặp phải: nghĩ rằng khoản trả góp hàng tháng thấp nghĩa là khoản vay rẻ. Trên thực tế, lãi được tính trên số dư nợ gốc còn lại sau mỗi kỳ trả góp; vade uzadıkça anapara càng mòn dần chậm hơn nên tổng tiền lãi phải trả càng lớn. Khoản trả hàng tháng giảm, tổng nợ tăng lên. Đây là sự thật hiển nhiên trong các công cụ tính toán của ngân hàng, và cách tính trung thực nhất bạn có thể tự làm mà không cần hỏi ai là tính ra tổng số tiền hoàn trả.
Công thức chẳng có gì phức tạp: lấy khoản trả hàng tháng nhân với số tháng vay để tìm tổng hoàn trả; trừ đi số tiền vay, phần còn lại chính là tổng chi phí lãi của bạn. Tính đến tháng 10/2026, mức lãi bình quân phổ biến khoảng 3,60%/tháng; trong một năm qua, mức thấp nhất là 2,31%, cao nhất là 3,54%. Cùng một khoản vay nhưng chênh lệch lãi suất tạo ra khác biệt thế nào, hãy xem bảng sau:
| Lãi suất (Hàng tháng) | Trả hàng tháng | Tổng hoàn trả |
|---|---|---|
| 3,14% | 9.566 TL | 460.447 TL |
| 3,29% | 9.877 TL | 475.386 TL |
| 4,29% | 12.044 TL | 579.405 TL |
| 4,72% | 13.019 TL | 626.186 TL |
Tất cả các ví dụ trên đều dành cho khoản vay 200.000 TL và thời hạn 48 tháng. Chuyển từ mức lãi thấp nhất lên cao nhất đồng nghĩa với việc phải trả thêm khoảng 165.000 TL để tài trợ cho cùng một chiếc xe. Một cách đo lường khác: Trả hết khoản vay 100.000 TL trong 36 tháng với lãi suất 2,89% nghĩa là khoản trả hàng tháng 4.510 TL và tổng hoàn trả 162.360 TL. Số tiền trả trên gốc vay chính là giá thực của khoản vay; cần nhìn vào tổng khoản thanh toán chứ không phải lãi suất ghi trên cửa.
Đừng quên tính cả các loại phí
Lãi không phải là chi phí duy nhất của khoản vay. Trần phí cấp tín dụng theo luật là 5/1000 số tiền vay cộng với 15% BSMV (thuế giá trị gia tăng tài chính); với khoản vay 500.000 TL, điều này có nghĩa là 2.500 TL cộng thêm BSMV. Ngoài ra còn phải trả phí lập biên bản thế chấp (cầm cố) có lợi cho ngân hàng đối với chiếc xe. Tỷ lệ chi phí thường niên quy tất cả các khoản này về một con số phần trăm duy nhất; trên thị trường, tỷ lệ này đối với vay mua xe được đo trong khoảng từ 62,19% đến 185,94%. Đừng ngạc nhiên khi nó gấp đôi lãi suất danh nghĩa, đó là chỗ mà các khoản phí và hiệu ứng lãi kép tạo ra sự khác biệt.
Tại sao giới hạn tuổi xe đăng ký lại xuất hiện khi vay mua xe cũ?
Vay mua xe cũ bị giới hạn bởi một quy tắc chặt chẽ liên quan đến tuổi xe: tổng của thời hạn vay và tuổi xe tối đa chỉ có thể là 10 năm. Nghĩa là một chiếc xe 6 năm tuổi không thể được cấp thời hạn tối đa 4 tháng mà theo logic là tối đa 48 tháng, và trong bảng này giới hạn theo bậc cũng bắt đầu phát huy tác dụng. Một số ngân hàng áp dụng giới hạn 10 năm, nhưng nhiều ngân hàng hạ trần này xuống 8, thậm chí có nơi xuống 5-7 năm; con số này thay đổi tùy từng ngân hàng và là một trong những câu hỏi đầu tiên cần hỏi trước khi nộp đơn vay.
Trên thực tế, ý nghĩa của giới hạn này là: Nếu một chiếc xe đời 2016 đến năm 2026 đã tròn 10 tuổi, cơ hội vay mua xe của bạn sẽ bị thu hẹp đáng kể tùy theo ngân hàng. Vì vậy, việc cấp tín dụng cho xe cũ được thực hiện dựa trên giá trị bảo hiểm thân vỏ (kasko) của xe; giá trị này được xác định từ danh mục giá trị kasko của ngành bảo hiểm. Ngoài ra, ngân hàng thường cho vay trong khoảng từ 1.000 TL đến 400.000-500.000 TL; hạn mức khoản vay đã được hầu hết các ngân hàng quy định. Các điều kiện chung được mong đợi như sau:
- Thu nhập có chứng từ (bảng lương SGK hoặc giấy đăng ký thuế) và thu nhập ổn định đủ để chi trả các khoản trả hàng tháng.
- Tuổi của xe không vượt quá giới hạn tối đa của ngân hàng.
- Trên xe không có bất kỳ thế chấp nào được đăng ký trước đó.
- Điểm tín dụng không nằm ở nhóm rủi ro.
Kiểm định, Tramer và kiểm tra thế chấp khi vay mua xe cũ
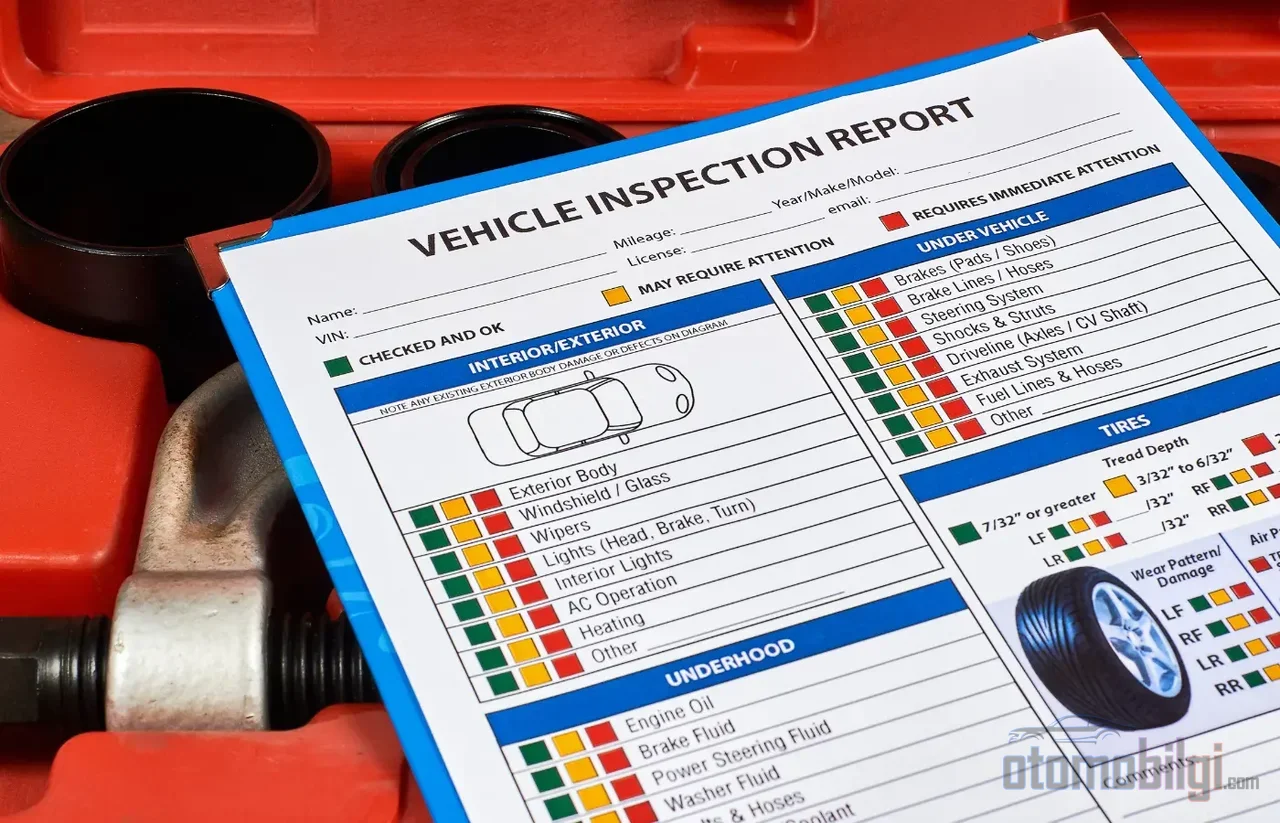
Quá trình vay không bỏ qua lịch sử của xe. Khi nộp đơn cần có báo cáo kiểm định được TSE phê duyệt; dựa vào một báo cáo có độ tin cậy không rõ ràng là một trong những rủi ro lớn nhất của việc mua xe. Báo cáo kiểm định đưa ra trong một khuôn khổ chuẩn tình trạng sơn-tân trang của xe, tình trạng cơ khí tổng thể và lịch sử thiệt hại. Ngân hàng cũng tự phía mình tra cứu thiệt hại; nếu khoản vay được phê duyệt, xe được đăng ký sang tên người nhận vay và đặt thế chấp có lợi cho ngân hàng.
Để biết lịch sử tai nạn của xe, có thể dùng truy vấn Tramer (SBM); truy vấn này hiển thị các hồ sơ thiệt hại trong quá khứ, số tiền, ngày đăng ký lưu hành lần đầu và tình trạng có hoặc không có bảo hiểm vật chất. Có thể tra cứu qua SMS, e-Devlet hoặc số khung xe. Việc kiểm tra hồ sơ kê biên và thế chấp cũng có thể thực hiện qua e-Devlet và công chứng viên. Hãy thực hiện ba bước kiểm tra này trước khi góp tiền đặt trước; bạn không cần phải đến bước không thể quay đầu.
Khác biệt giữa mua xe bằng giấy nợ và vay tín chấp là gì?
Với những người không thể vay ngân hàng, mua bằng giấy nợ luôn nằm trong lộ trình của họ. Trong mô hình này, tuy có vẻ như không có lãi suất ngân hàng và phí hồ sơ, nhưng phía đại lý có thể phát sinh một khoản chênh lệch kỳ hạn ở mức trung bình-cao. Với khoản vay thì có phí hồ sơ và bảo hiểm vật chất bắt buộc; còn với giấy nợ, các chi phí này không hiển thị nhưng bị nhúng vào kế hoạch thanh toán dưới dạng chênh lệch kỳ hạn. Nói cách khác, cả hai đều có cái giá của nó; một cái hiện trên nhãn, cái kia ẩn trong giấy nợ.
Hiện nay, hình thức bán xe cũ bằng giấy nợ với 20% đặt trước và kỳ hạn lên đến 48 tháng tại các đại lý ngày càng phổ biến. Tuy nhiên, giao dịch bằng giấy nợ thường tiềm ẩn chênh lệch kỳ hạn, chi phí không rõ ràng và rủi ro giao xe; do đó, mua xe bằng giấy nợ nên được xem là một phương án thay thế cho những người không vay được ngân hàng, và cần tính toán cái giá của sự thay thế này trước khi ra quyết định. Ngoài ra xin nhắc lại: với khoản vay, xe ngay lập tức thuộc về người mua nhưng được đăng ký thế chấp như tài sản bảo đảm của ngân hàng; còn trong cho thuê tài chính, quyền sở hữu vẫn thuộc về công ty trong suốt thời hạn hợp đồng. Hai cấu trúc này vận hành trên một mặt phẳng khác với sự không rõ ràng nêu trên.
Làm thế nào để thực hiện một bài kiểm tra ngân sách đơn giản nhằm đo gánh nặng trả góp?
Trước khi nộp đơn vay, hãy lập một kế hoạch ngân sách: giá xe, tiền đặt trước, kỳ hạn, lãi suất và khoản trả góp hàng tháng hãy là các cột của kế hoạch này. Sau đó hãy thêm các khoản chi phí; bảo hiểm vật chất bắt buộc, kiểm định định kỳ, bảo hiểm và phí cấp vốn của khoản vay không được bỏ ngoài bảng này. Không trả góp đều đặn làm giảm trực tiếp điểm tín dụng; một khoản trả góp khiến bạn vướng víu hôm nay sẽ gây đòn cho mọi đơn xin vay trong tương lai của bạn.
Chúng tôi gợi ý một bài kiểm tra thực tế: hãy ghi ra giấy xem sau khi trừ trả góp, bạn có thể dành bao nhiêu từ thu nhập hàng tháng cho bảo hiểm, bảo dưỡng và nhiên liệu. Nếu các khoản này cùng với trả góp nuốt chửng phần lớn thu nhập của bạn, thay vì kéo dài kỳ hạn, cần cân nhắc đến số tiền vay thấp hơn, tức là đặt trước cao hơn. Kéo dài kỳ hạn giúp giảm gánh nặng hàng tháng nhưng khiến bạn trả tổng cộng nhiều hơn; tăng khoản trả trước tạo khoảng trống ngắn hạn trong túi tiền nhưng kéo xuống chi phí thực của khoản vay. Công cụ tính toán của các ngân hàng tạo ra một lịch thanh toán hoàn chỉnh khi nhập số tiền vay, kỳ hạn và lãi suất; chạy cùng số tiền đó ở vài ngân hàng rồi so sánh tổng số hoàn trả là phương pháp đơn giản như học nghề ở tiệm sửa xe nhưng cũng gây nản chí không kém.
Kết luận: Chính Sự Cân Bằng Là Câu Trả Lời Bạn Cần
Thiết lập sự cân bằng giữa khoản trả trước, kỳ hạn và khoản trả góp không phải là nhét ba con số vào một bảng, mà là tự hỏi mình một cách trung thực: khi hoàn tất chiếc xe này, tổng cộng tôi sẽ phải trả bao nhiêu và khoản trả đó có khiến tôi thở dốc không? Các bậc thang của cơ quan quản lý vẽ cho bạn một khung; hãy lấp đầy khoảng trống bên trong bằng phép tính xét đến tổng chi phí. Đừng bỏ qua tuổi xe, kiểm tra định giá và kiểm tra thế chấp khi mua xe cũ. Mua bằng kỳ phiếu mở ra một cánh cửa nhưng đừng bước qua nếu chưa đọc tấm biển treo trên cánh cửa đó. Chỉ có một nguyên tắc được đúc kết từ ba mươi năm quan sát mua bán: giá của khoản vay là thứ dễ hiểu nhưng là tiền thật phải trả; còn điều khiến bạn đau lòng là những khoản bị lãng quên rồi sau đó hóa đơn mới gửi đến.
Nguồn tham khảo
- Giới hạn kỳ hạn vay mua xe và tỷ lệ trả trước 2026 | Hesap Defteri
- Công cụ tính vay mua xe - Garanti BBVA
- Tính khoản vay mua xe 2026 - Toyota Türkiye
- Tính toán và đăng ký vay mua xe - HesapKurdu
- Vay mua xe lãi suất tốt nhất 2026 & điều kiện vay mua xe - DenizBank
- Tính vay mua xe cũ, lãi suất cập nhật 2026
- Công cụ tính vay mua xe cũ
- Tra cứu với Tramer - SBM
- Vay mua xe cũ - Koç Finans
- Kỳ phiếu hay vay ngân hàng? So sánh tài chính mua xe
- Điều kiện vay mua xe 2026 - Araclo
- Tính khoản vay mua xe 2026 - ihtiyackredisi.com
- Tính toán so sánh khoản vay - KOBİ Pratik
- Báo cáo kiểm định xe - otokredibul
- Thuê tài chính hay vay ngân hàng - Autoline