In caso di alluvione a Istanbul, quanto proteggerà la polizza kasko per i veicoli danneggiati?
Condividi questa pagina
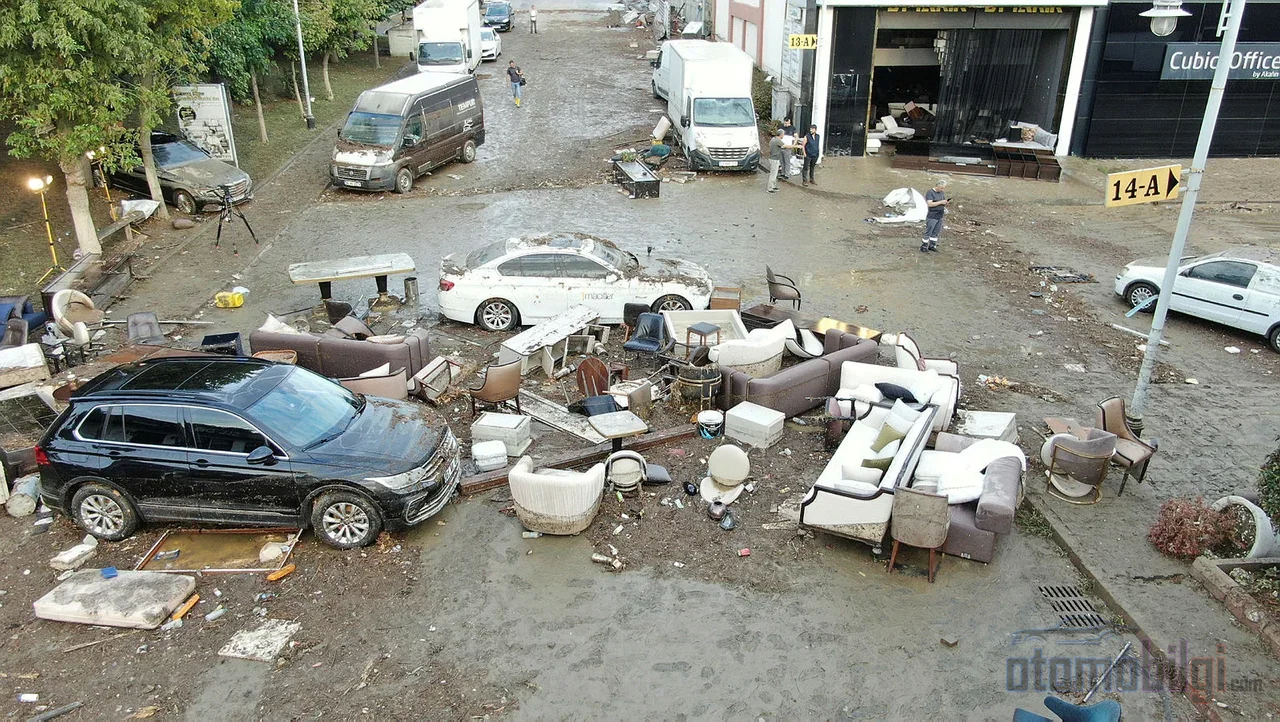
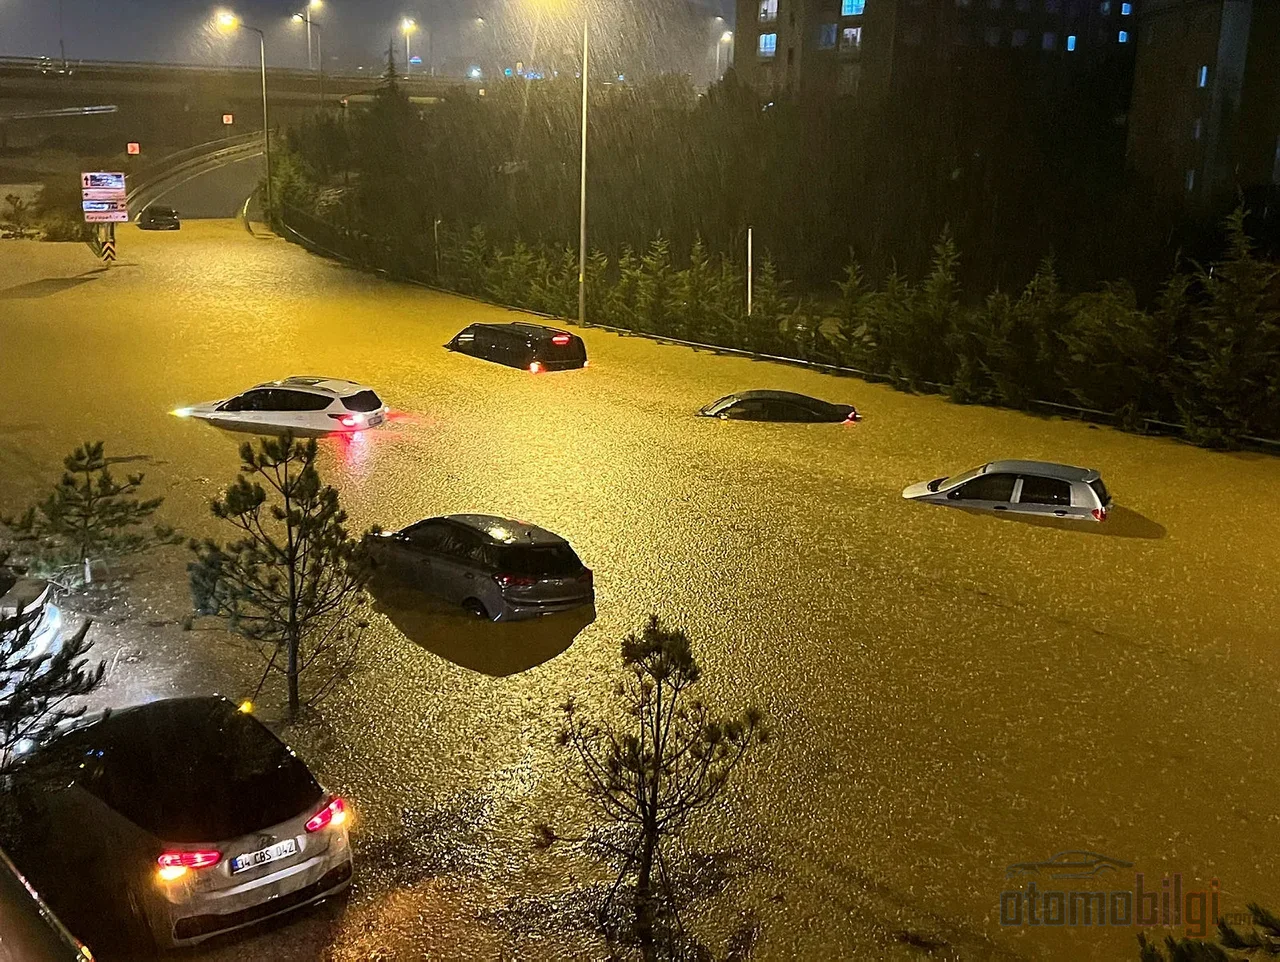
In un veicolo danneggiato da un'alluvione, la kasko paga solo se la garanzia contro alluvioni e inondazioni è stata inclusa tramite un accordo aggiuntivo in polizza; la kasko standard non copre automaticamente questo danno. L'assicurazione obbligatoria RCA invece non paga alcun danno causato da disastri naturali. Nelle forti piogge che hanno colpito Istanbul il 14 ottobre 2026 sono stati registrati 1.277 allagamenti e nelle segnalazioni sono comparsi 76 veicoli danneggiati dall'alluvione; anche a Sakarya si è verificata una situazione simile. Ora tocca ai calcoli fatti nei garage, una volta ritiratasi l'acqua.
Punti salienti
- La garanzia contro alluvioni e inondazioni non è standard nella kasko, viene acquistata con un accordo aggiuntivo. e viene stipulata.
- La segnalazione del sinistro deve essere effettuata entro massimo 5 giorni lavorativi dal momento in cui si viene a conoscenza del danno.
- Se il costo di riparazione supera il 60% del valore del veicolo si parla di danno grave, se supera il suo valore di danno totale (perdita totale).
- L'assicuratore è tenuto a effettuare il pagamento entro 10 giorni lavorativi dalla consegna della relazione del perito.
- I proprietari di veicoli senza kasko possono richiedere un risarcimento alla pubblica amministrazione provando un difetto nel servizio.
La kasko paga il danno da alluvione? La risposta è nascosta in una riga della polizza
Secondo le Condizioni Generali dell'Assicurazione Kasko per Veicoli, alluvioni e inondazioni sono un rischio incluso nella copertura solo tramite un accordo aggiuntivo. Cioè nella Polizza del proprietario del veicolo questa garanzia deve essere chiaramente indicata; oppure direttamente con l'espressione alluvioni e inondazioni oppure sotto la voce disastri naturali. Giudicare in base al nome del prodotto è fuorviante: anche se la distinzione tra kasko ristretta, estesa o completa esiste nelle condizioni generali, il nome del prodotto da solo non dimostra che la garanzia alluvione sia stata concessa.
C'è un'altra trappola ben nota a chi di questo mestiere se ne intende: la garanzia c'è ma può essere limitata. Se in polizza è definito un limite specifico per la garanzia disastri naturali, il danno resta limitato a tale importo. Per chi è stato colpito dall'alluvione il primo compito è aprire la polizza e trovare quella riga. Anni fa questo tipo di dettagli spesso si imparavano solo al momento del sinistro, a cose fatte; oggi grazie all'accesso digitale alle polizze lo stesso controllo si può fare in pochi minuti.
Se la garanzia esiste, la kasko copre i danni causati dall'alluvione come interni, sedili, tappeti e tappetini, sistemi elettronici. Il punto critico è la situazione che si presenta con il motore. Nelle condizioni generali non esiste una clausola specifica per l'ingresso di acqua nel motore; i guasti meccanici, elettrici ed elettronici sono in sostanza esclusi dalla copertura. Tuttavia il guasto può essere coperto se deriva da un evento incluso nella garanzia. L'allagamento con il veicolo in sosta è diverso dall'entrare deliberatamente in una strada inondata nella valutazione del perito; questa distinzione è il capitolo che genera più contestazioni nei fascicoli.
Quanto proteggono in questo scenario l'assicurazione RCA e il DASK?
In breve: non proteggono affatto. L'assicurazione obbligatoria RCA copre solo i danni causati a terzi; il danno da alluvione al proprio veicolo è fuori copertura. Anche il DASK paga solo i danni da terremoto e derivati dal terremoto, l'alluvione è fuori da questa copertura. Anche per il danno da alluvione a un'abitazione o a un'attività è necessaria la presenza della garanzia alluvione nella relativa polizza. Riassumendo i limiti dei tre tipi di assicurazione dal punto di vista del rischio disastri naturali:
| Tipo di assicurazione | Danno da alluvione al veicolo | Copertura |
|---|---|---|
| Kasko (polizza furto e incendio/omnicomprensiva) | Se è presente la garanzia accessoria per alluvione, viene coperto | Il proprio veicolo |
| Assicurazione RC auto (traffico) | Non copre | Danni causati a terzi |
| DASK (assicurazione obbligatoria contro i terremoti) | Non copre | Solo i danni causati dal terremoto e derivanti dal terremoto |
Il lato davvero doloroso della questione è il tasso di assicurazione. La verità che il settore ribadisce da anni e che si ripete ogni volta dopo un disastro naturale è questa: in Turchia la grandissima parte dei veicoli non ha alcuna copertura contro i rischi di disastri naturali come le alluvioni. Dopo l'alluvione di Samsun Havza di maggio 2026, il presidente del consiglio di amministrazione della confederazione degli assicuratori aveva indicato i numeri, sottolineando che il tasso di copertura assicurativa per disastri naturali al di fuori della kasko si aggirava intorno al 5 per cento. Un tasso estremamente basso; ed è per questo che dopo ogni alluvione la stessa categoria subisce la stessa delusione.
I primi 5 giorni lavorativi e la procedura del perito: quale passo fare e quando?
Secondo le condizioni generali, la denuncia del sinistro deve essere effettuata entro al massimo 5 giorni lavorativi dal momento in cui si viene a conoscenza del verificarsi del rischio. La denuncia può essere fatta tramite il call center, l'app mobile, l'agente oppure tramite Alo 193, il Centro Unico di Denuncia Sinistri attivo dal 1 settembre 2026. Alo 193 funziona come un'alternativa aggiuntiva ai canali esistenti per le denunce di sinistri RC auto e kasko; un canale pratico che distribuisce il carico negli eventi in cui nascono molti pratici contemporaneamente, come un'alluvione.
Oltre alla denuncia, il comportamento nelle prime ore influisce direttamente sull'entità del risarcimento. Non bisogna avviare il veicolo prima che arrivi il perito; se l'acqua è entrata in un motore avviato, il danno aumenta e si può ritenere che l'assicurato abbia violato in modo contrario alle condizioni l'obbligo di prevenire il danno. Le condizioni generali disciplinano espressamente l'obbligo di prevenire o ridurre il danno; in caso di violazione, se il danno è aumentato, al risarcimento può essere applicata una riduzione in proporzione alla colpa. Nei veicoli ibridi ed elettrici la questione è ancora più delicata: a causa del rischio alta tensione, non bisogna intervenire autonomamente sull'impianto elettrico, il veicolo deve essere trasportato al servizio assistenziale con un carro attrezzi.
Anche il quadro legale della procedura è chiaro. L'assicuratore è tenuto a comunicare i documenti aggiuntivi richiesti entro 3 giorni lavorativi. Dalla consegna della relazione del perito, il pagamento avviene entro al massimo 10 giorni lavorativi; il debito risarcitorio diventa esigibile 45 giorni dopo la denuncia del sinistro. Se lo desidera, l'assicurato può nominare il proprio perito e il compenso ragionevole del perito viene coperto dall'assicuratore. Se è prevista una franchigia, la condizione che sia scritta nella polizza con caratteri di almeno 14 punti è una disposizione introdotta proprio per evitare la perdita di diritti.
Cosa succede se il veicolo è dichiarato perdita totale (pert) e quali diritti si perdono?
I concetti di danno grave e danno totale sono stati chiariti con la normativa in vigore dal 2025. Se il costo di riparazione, IVA inclusa, supera il valore del veicolo alla data del danno e il veicolo non è riparabile, si parla di danno totale. Se il costo di riparazione supera il 60% del valore, si applica la definizione di danno grave. C'è anche un passaggio in più: se sono danneggiate parti critiche come l'impianto elettrico principale, i componenti dei sistemi elettronici, la batteria dei veicoli elettrici o la linea energetica principale, gli airbag e i sistemi di sicurezza, il veicolo può essere considerato danneggiato gravemente anche se la percentuale resta sotto il 60%. Poiché nei sinistri causati da alluvioni il contatto con l'acqua di proprio queste parti è inevitabile, ci si attende un'applicazione frequente della regola nella pratica.
In caso di danno totale il pagamento viene effettuato in base al valore di mercato alla data del danno e viene richiesta la rottamazione o il documento di ritiro dal traffico. All'assicurato che desidera mantenere il veicolo nello stato danneggiato si applica il metodo chiamato valore di recupero: viene pagata la differenza tra il valore di mercato e il valore del veicolo danneggiato. Qui nasce il rischio di perdita di diritti; se l'impugnazione dell'elenco dei veicoli equivalenti utilizzato per la determinazione del valore di mercato avviene in ritardo, il pagamento può restare bloccato su un valore basso. In questo periodo in cui le determinazioni sono soggette a controllo, tenere pronti i propri documenti è la misura più semplice per preservare il margine di negoziazione.
Percorso da seguire in caso di rigetto: Arbitrato, tribunale e prescrizione
Se la compagnia assicurativa respinge la richiesta, occorre prima presentare un reclamo scritto. Se la compagnia respinge la richiesta o non risponde per iscritto entro 15 giorni lavorativi, per le controversie sulla polizza kasko ci si può rivolgere alla Commissione di Arbitrato Assicurativo. Con la circolare dell'ente del 5 agosto 2026 le condizioni di accesso sono state chiarite: se la compagnia ha nominato il proprio perito in tempi adeguati, il fatto che il rapporto non sia stato completato non costituisce da solo una condizione per l'arbitrato. Questo significa che si chiude la strada per usare la mancanza del rapporto come pretesto per rallentare il processo.
Se dall'arbitrato non si ottiene un risultato, resta aperta la via del tribunale; è competente il tribunale del luogo dove ha sede l'assicuratore, della filiale o del luogo del danno, e la prescrizione è di 2 anni. Per i veicoli ad uso personale, nelle controversie sulla kasko può essere competente anche il tribunale per i consumatori. A differenza dei casi precedenti, ora termini e organi competenti sono chiari fin dall'inizio; solo la disciplina dei documenti facilita il compito dell'assicurato.
Se non avete la kasko: la via del risarcimento contro la pubblica amministrazione è realistica?
Per i proprietari di veicoli senza kasko la via assicurativa è chiusa, ma la porta non è del tutto socchiusa al nulla. È possibile chiedere un risarcimento alla pubblica amministrazione con un'asserita colpa nel servizio. Secondo la legge sul procedimento giurisdizionale amministrativo, entro 1 anno dal momento in cui si è venuti a conoscenza dell'atto ed in ogni caso entro 5 anni è obbligatorio presentare un ricorso preventivo all'amministrazione; in caso di rigetto o di mancata risposta entro 30 giorni, entro 60 giorni si apre un giudizio pieno davanti al tribunale amministrativo. C'è anche un precedente: al proprietario di un veicolo danneggiato nell'alluvione di Smirne del 2020 è stato condannato al risarcimento dei danni materiali con interessi legali il comune metropolitano, insieme all'ente idrico e al Ministero.
Solo che questa strada è più stretta di quanto sembri. Le precipitazioni intense da sole non provano un difetto del servizio; viene esaminata separatamente l'insufficienza dello stato del drenaggio, l'ostruzione dei pozzetti e il nesso causale. Considerare il comune automaticamente responsabile dopo ogni alluvione è lontano dal realismo giuridico. I casi vinti sono generalmente quelli in cui è stato dimostrato concretamente che l'infrastruttura non riusciva a sostenere il carico previsto nel giorno dell'evento.
L'effetto dei danni da alluvione sul valore dei veicoli usati
Un veicolo riparato a causa dell'alluvione paga il prezzo sul mercato dell'usato. I veicoli con registrato un danno grave trovano acquirenti a prezzi più bassi sul mercato e l'abitudine degli acquirenti a verificare i danni si rafforza di anno in anno. Tuttavia, il quadro giuridico funziona in modo diverso da quanto ci si aspetterebbe: la diminuzione di valore dovuta a danni da alluvione non viene valutata secondo lo stesso regime delle richieste di riduzione di valore per incidenti stradali. Nella riparazione con assicurazione kasko, il danno da alluvione da solo non significa che verrà corrisposta una riduzione di valore aggiuntiva. Se esiste la responsabilità di un terzo o della pubblica amministrazione, è possibile richiedere anche la diminuzione del valore di mercato; tuttavia non è possibile un incasso duplicato e l'assicuratore può esercitare il diritto di regresso nella misura dell'importo pagato.
Il settore ha iniziato a colmare parzialmente questa lacuna sul fronte dei prodotti. Dal 2026 alcune compagnie assicurative stanno aggiungendo alle loro polizze la copertura per la perdita di valore del veicolo. D'altra parte, con le normative entrate in vigore il 1 luglio 2026, la richiesta di indennizzo include la richiesta di riduzione di valore, è emerso un rapporto peritale standardizzato e un sistema peritale centralizzato; per i casi con importo del danno inferiore a 40 mila TL la nomina del perito non è sempre obbligatoria. Questi tre punti andranno ad accelerare i processi successivi all'alluvione rispetto al passato; la vendita dei veicoli con danno grave non è stata vietata, sono state introdotte condizioni solo per poter ottenere il risarcimento.
Conclusione: una riga nella polizza fa la differenza tra ricchezza e povertà dopo un'alluvione
La lezione che questa alluvione ha lasciato ai proprietari di veicoli è scritta non nei registri, ma nel testo della polizza. La copertura per alluvioni e inondazioni è una garanzia acquistata con un contratto aggiuntivo; mentre l'assicurazione stradale e il DASK in questo scenario non pagano nulla. Effettuare la denuncia entro 5 giorni lavorativi, non mettere in moto il veicolo prima dell'arrivo del perito e conoscere le soglie di danno totale del 60 per cento determinano direttamente la perdita dei diritti. Il quadro che ho visto in oltre trent'anni di questo messaggio non è cambiato: la fascia che rimane scarsamente coperta contro i disastri naturali bussa ogni volta alla stessa porta dopo ogni nubifragio. Leggere la polizza oggi è sempre più economico che leggerla domani davanti al perito.
Fonti
- Guida a kasko e assicurazioni per i veicoli danneggiati dall'alluvione
- Risarcimento per i veicoli danneggiati dall'alluvione: Kasko, perdita totale e vie di richiesta nel 2026
- Condizioni generali dell'assicurazione kasko per veicoli a motore (TSB)
- Circolare SEDDK - perizia sui danni nelle assicurazioni per veicoli a motore
- Cosa cambia il 1 luglio 2026 per danni ai veicoli e perdita di valore
- L'assicurazione di responsabilità civile copre i danni da alluvione? Lezioni dall'alluvione di Istanbul
- Danni da alluvione ai veicoli: Kasko e risarcimento 2026
- Vendita di veicoli con danni gravi (perdita totale) - Yeni Safak
- È possibile ottenere il risarcimento della perdita di valore dal kasko? 2026